Счастливые города Китая: почему довольные работники — ключ к надёжным поставкам
Понедельник, 15 декабря 2025
Иу, декабрь 2025. На рынке Футьян байеры из России спешат закрыть заказы перед Новым годом. Владелец фабрики из Вэньчжоу улыбается: «У нас низкий брак, люди не уходят». А всё потому, что его город только что вошёл в топ «самых счастливых» по версии форума в Чэнду. Совпадение? Вряд ли.
Чэнду снова на вершине
В Чэнду на форуме «Счастливые города-2025» объявили список. Чэнду — 17-й год подряд лидер среди провинциальных столиц. За ним Ханчжоу, Нинбо, Нанкин, Чанша. Гуанчжоу на восьмом месте, Циндао — шестое. Это не про панд и острый хого, хотя и они помогают. Опрос учитывает доходы, экологию, медицину, транспорт. Довольный житель — тот, кто не бастует и не халтурит.
Провинция Чжэцзян доминирует в втором эшелоне
Среди городов поменьше — Вэньчжоу, Уси, Тайчжоу из Чжэцзяна. Три из топ-четырёх. Не удивительно: здесь частный бизнес цветёт с 80-х. Фабрики игрушек, обуви, электроники. Российские байеры знают — товар из Чжэцзяна приходит вовремя, брак минимальный. Довольные работники не срывают сроки.
Почему счастье коррелирует с качеством поставок
В Чжэцзяне низкая текучка. Люди живут рядом с работой, зарплаты растут, экология лучше, чем в старых индустриальных зонах. Фабрика в Вэньчжоу или Тайчжоу — это не потогонка, а семейный бизнес с бонусами. Результат: каждая пятая партия из этих мест проходит контроль с первого раза. Логисты из Маньчжурии подтверждают — задержки реже.
Где русским бизнесменам комфортнее всего
Для торговли с Россией лидируют порты и рынки востока. Иу в Чжэцзяне — мировой супермаркет мелочёвки. Ханчжоу — штаб Alibaba, логистика на высоте. Нинбо — контейнеры уходят в Забайкальск без лишних глаз. Чэнду удобен для ж/д через Хоргос, но фабрики дальше. Гуанчжоу и Шэньчжэнь — электроника, но там жёстче конкуренция и выше текучка.
Прогноз на 2026–2030
Чжэцзян укрепит лидерство: новые FTZ, инвестиции в зелёные фабрики. К 2030 топ «счастливых» городов расширится на Шаньдун и Цзянсу — Вэйхай, Уси уже в списке. Для российско-китайской торговли это плюс: стабильные цепочки, меньше санкционных рисков через частников. Но цены вырастут — довольные работники хотят больше. Кто адаптируется к премиум-нишам, тот выиграет.
Мини-FAQ
Вопрос: Стоит ли переносить офис из Гуанчжоу в Ханчжоу ради «счастья»? Ответ: Если товар лёгкая промышленность — да. Логистика похожа, но партнёры надёжнее, брак ниже.
Вопрос: Чэнду правда самый счастливый для бизнеса? Ответ: Для жизни — да. Для фабрик — нет, они в Сычуани разбросаны. Лучше как хаб для ж/д в Россию.
Вопрос: Влияет ли рейтинг на таможню? Ответ: Косвенно. Довольные регионы — меньше коррупции на местах, быстрее сертификация.
«Счастье» в Китае — не про лотос и медитацию, а про стабильные поставки и предсказуемые партнёры. Выбирая город для бизнеса, смотрите не только на цены и порты. Довольный китаец на фабрике — ваш лучший гарант, что контейнер придёт без сюрпризов. В эпоху санкций это дороже любых льгот.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
нет комментариев
Расширение российского бизнеса в Юго-Восточной Азии: стратегический гид по маркетплейсам Shopee, Lazada и TikTok Shop
Воскресенье, 14 декабря 2025
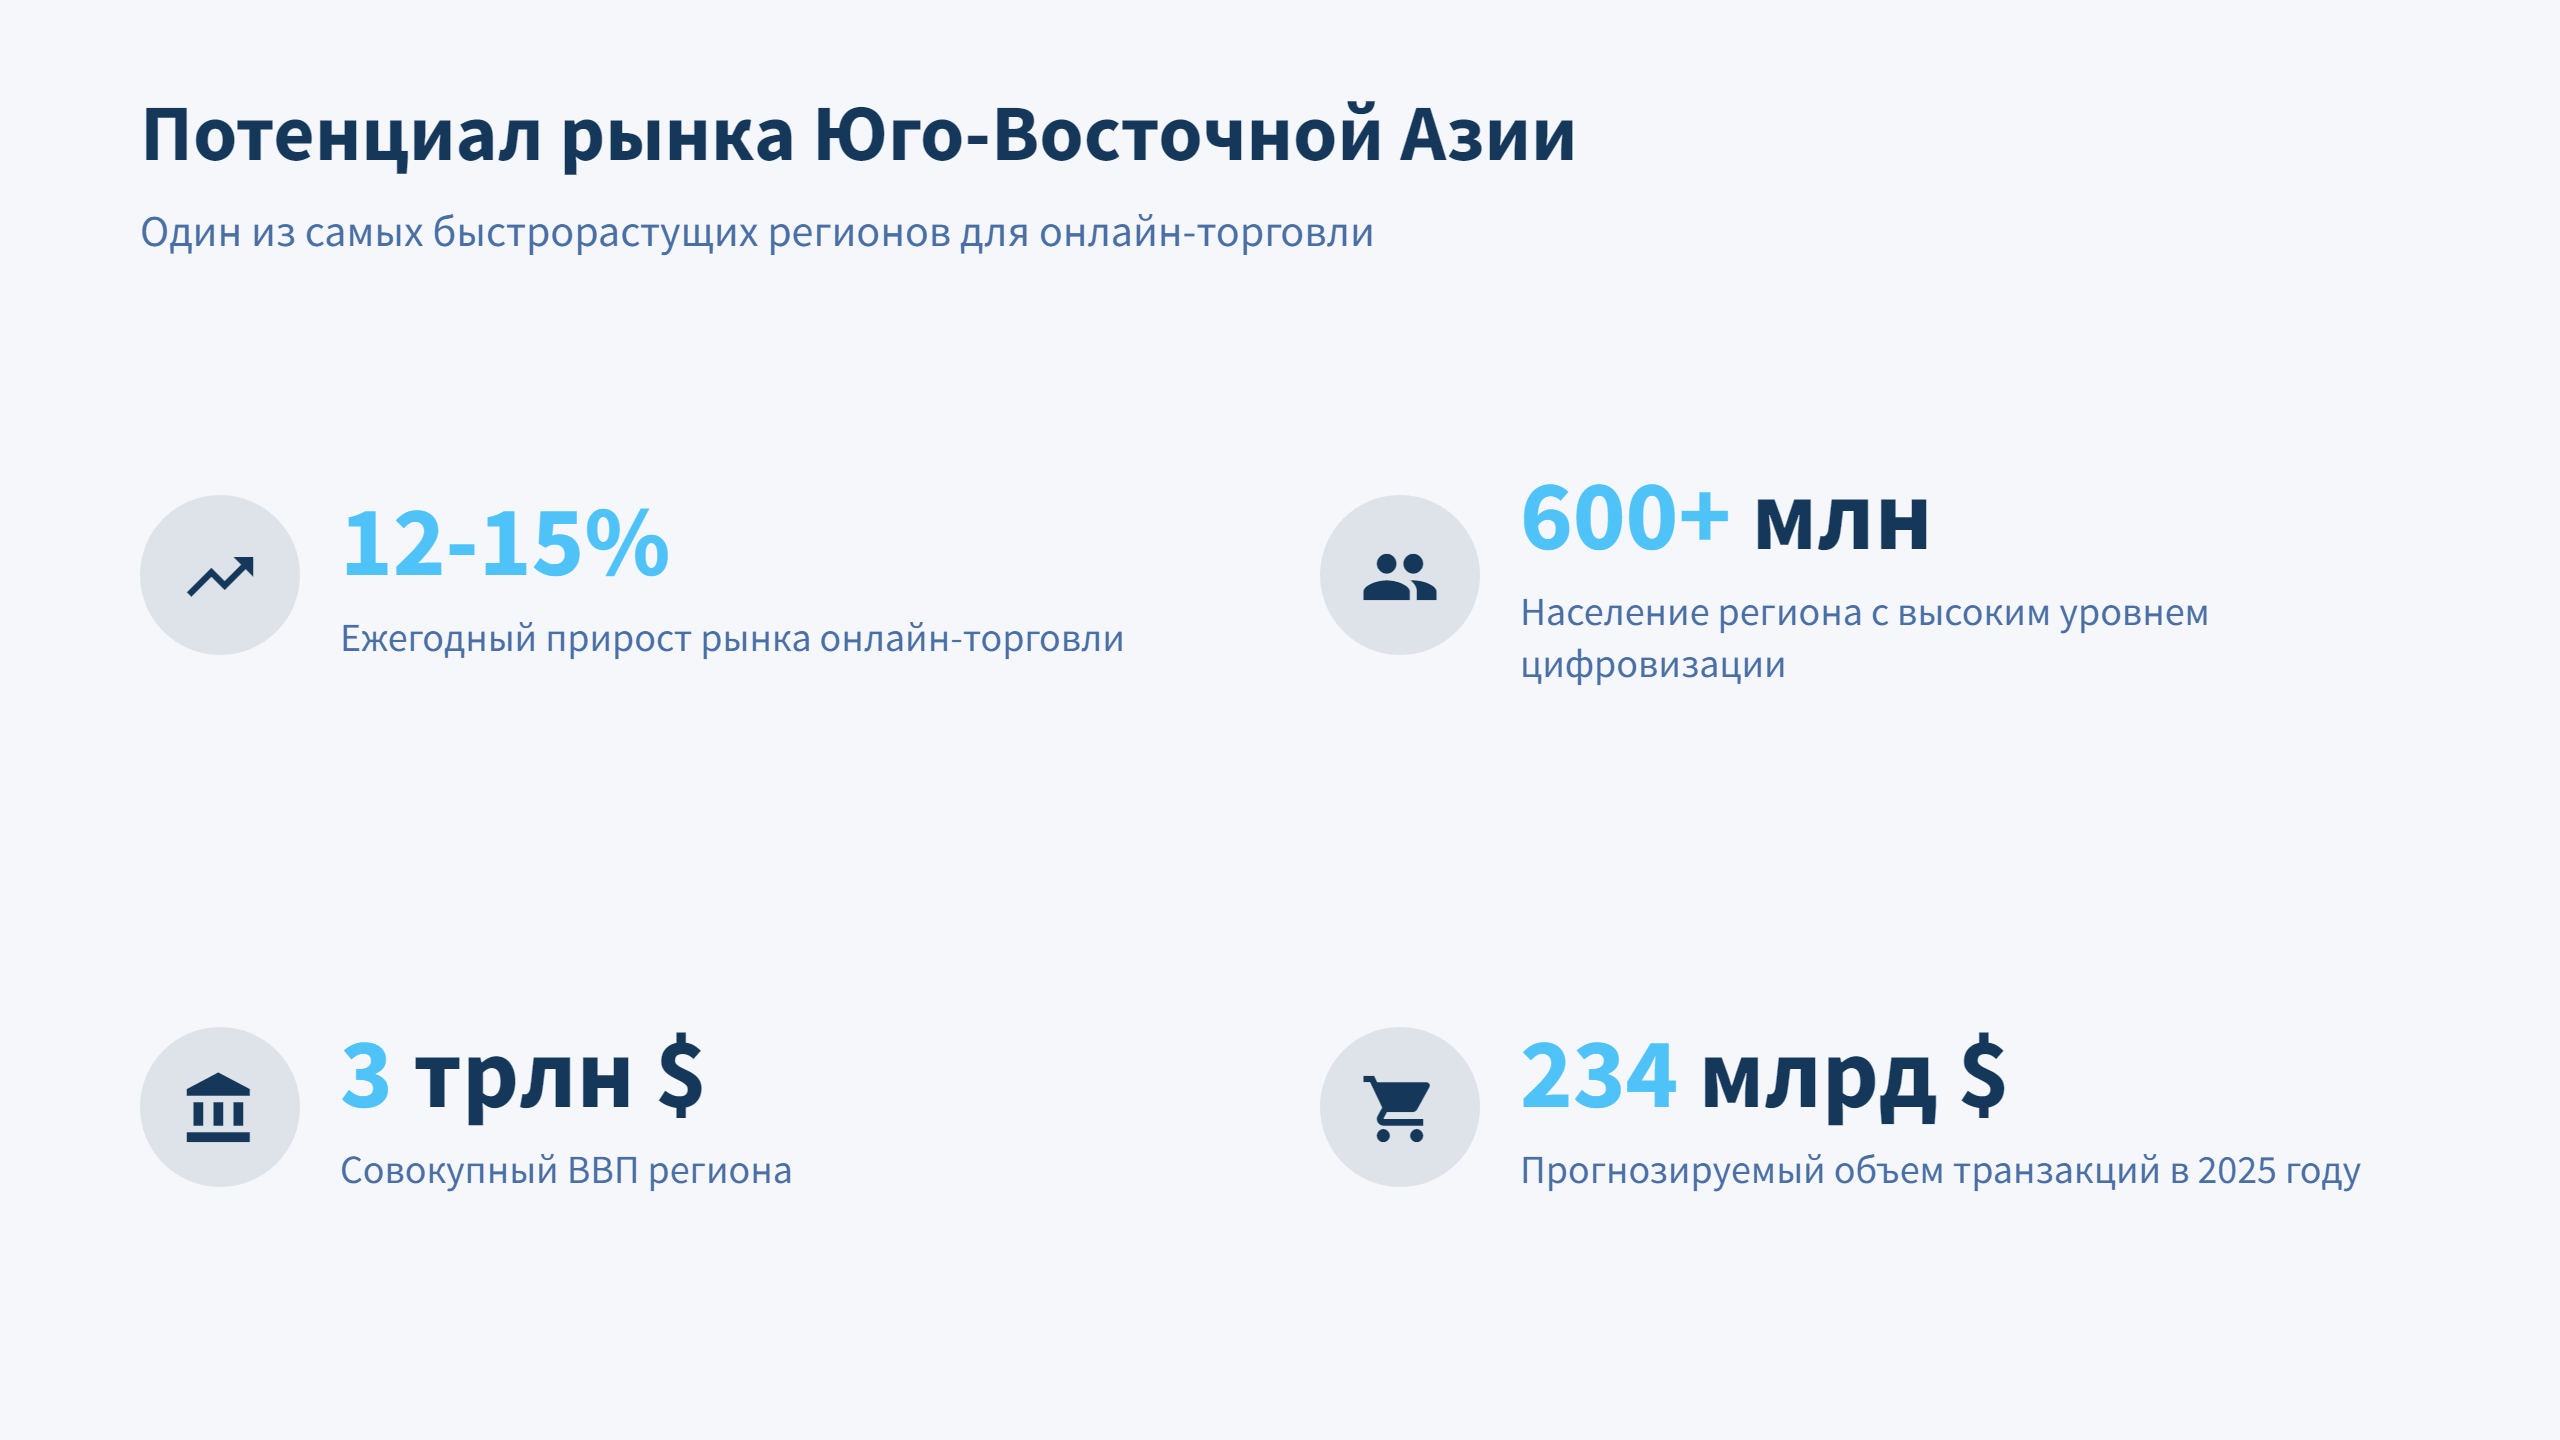
В эпоху глобальной цифровизации Юго-Восточная Азия позиционирует себя как один из наиболее перспективных хабов для онлайн-торговли, где ежегодный прирост рынка оценивается в 12–15%. С населением свыше 600 миллионов человек и совокупным ВВП около 3 триллионов долларов, регион демонстрирует устойчивый спрос на разнообразные товары, подкрепленный высоким уровнем проникновения смартфонов и развитием цифровых платежей. Для предпринимателей из России, ориентированных на экспорт, это не просто дополнительный канал сбыта, а возможность диверсифицировать риски и захватить долю в сегменте, где общий объем транзакций в 2025 году превысит 234 миллиарда долларов. Ключевой фактор успеха здесь — не только выбор подходящей платформы, но и грамотная интеграция логистических решений, позволяющих конкурировать на равных с локальными игроками.
Динамика регионального рынка: что определяет спрос и поведение потребителей
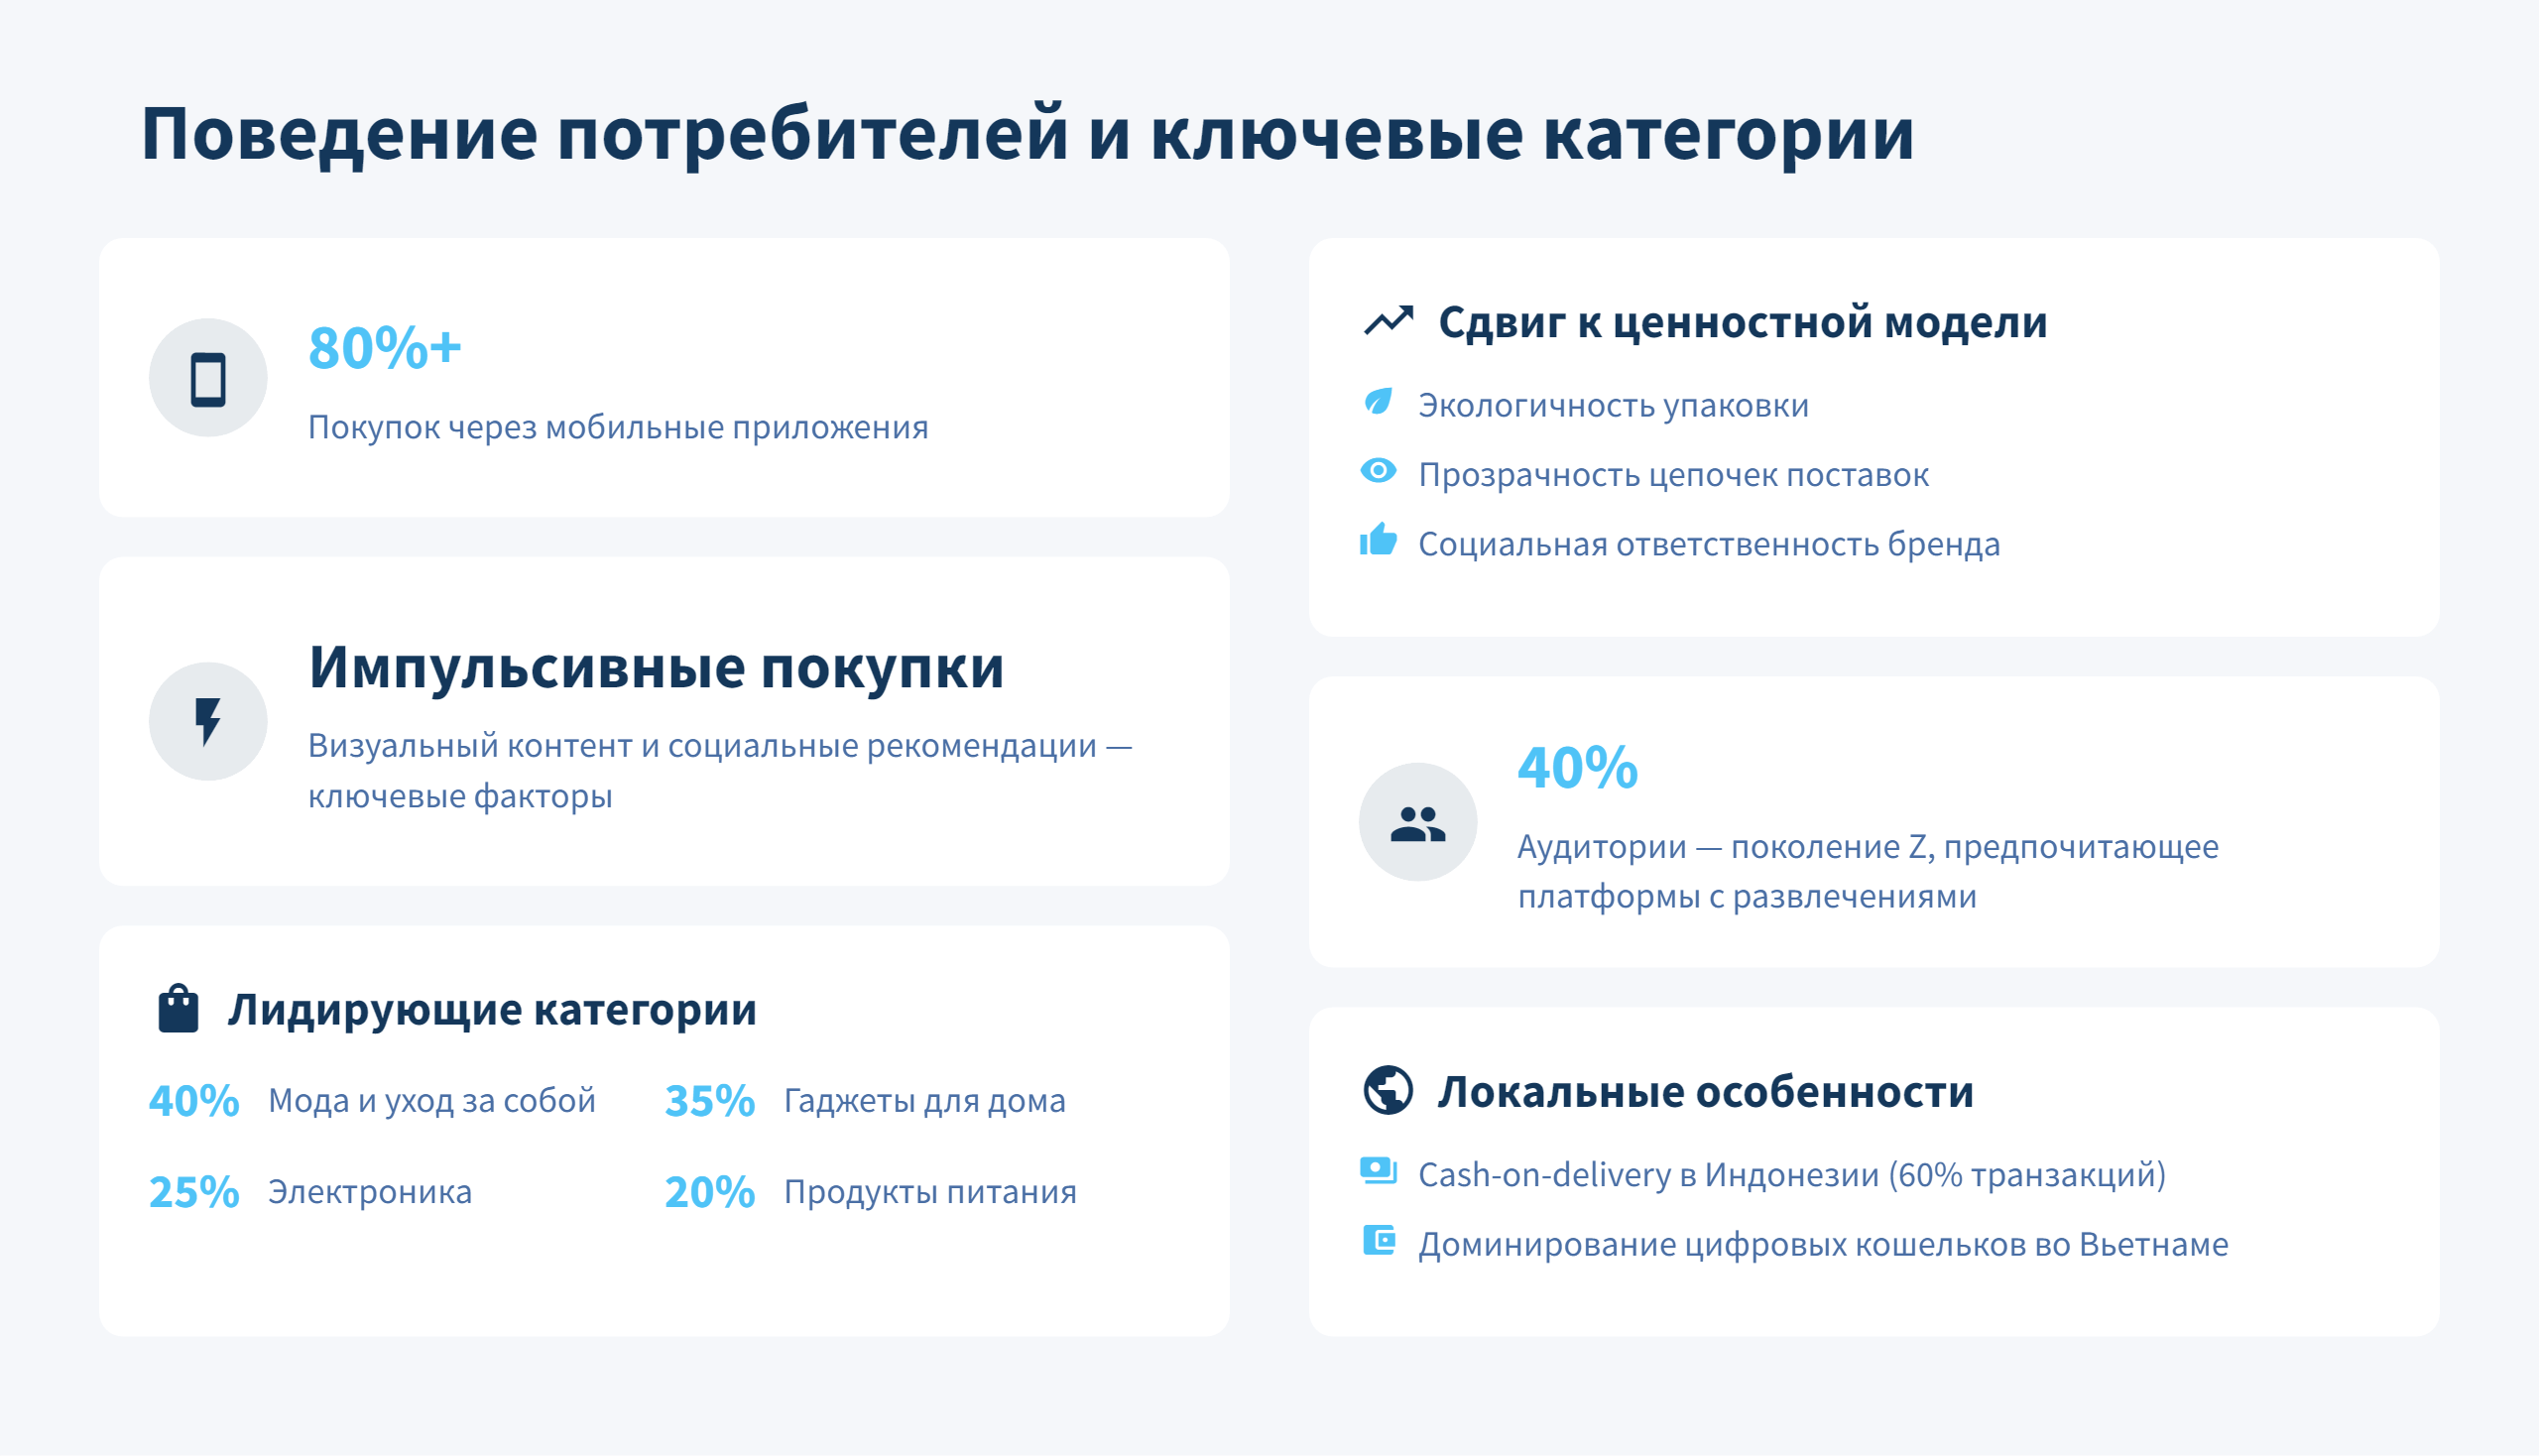
Анализируя текущие тенденции, стоит отметить, что экономика ЮВА эволюционирует под влиянием урбанизации и роста среднего класса, особенно в странах вроде Индонезии, Вьетнама и Таиланда. Эти рынки характеризуются фрагментированной инфраструктурой, но при этом высоким уровнем вовлеченности в мобильную коммерцию: более 80% покупок совершается через приложения. Потребители в этих странах проявляют предрасположенность к импульсивным приобретениям, где визуальный контент и социальные рекомендации играют решающую роль, а средний чек растет за счет персонализированных предложений на базе ИИ.
Среди лидирующих категорий выделяются предметы моды и ухода за собой, где спрос на доступные, но стильные изделия превышает 40% от общего объема продаж. Не менее востребованы гаджеты для дома и электроника, отражающие тренд на цифровизацию быта. Важное наблюдение: в 2025 году наблюдается сдвиг от чисто ценовой конкуренции к ценностно-ориентированной модели, где покупатели ценят не только скидки, но и экологичность упаковки и прозрачность цепочек поставок. Это открывает нишу для российских товаров с акцентом на натуральные материалы или инновационные решения, такие как умные устройства для здоровья. Второе наблюдение касается сезонности: локальные фестивали вроде 11.11 не просто повышают продажи на 50–70%, но и служат тестом для масштабируемости логистики, где задержки могут привести к потере до 20% повторных заказов.
Третье наблюдение связано с демографическим фактором — поколение Z, составляющее до 40% аудитории, предпочитает платформы с элементами развлечений, что усиливает роль видео-контента в конверсии. В итоге, для устойчивого присутствия требуется не разовая кампания, а комплексная стратегия, учитывающая локальные нюансы, такие как предпочтение cash-on-delivery в Индонезии (до 60% транзакций) или доминирование цифровых кошельков вроде MoMo во Вьетнаме.
Оценка ключевых платформ: сильные стороны и тактики входа
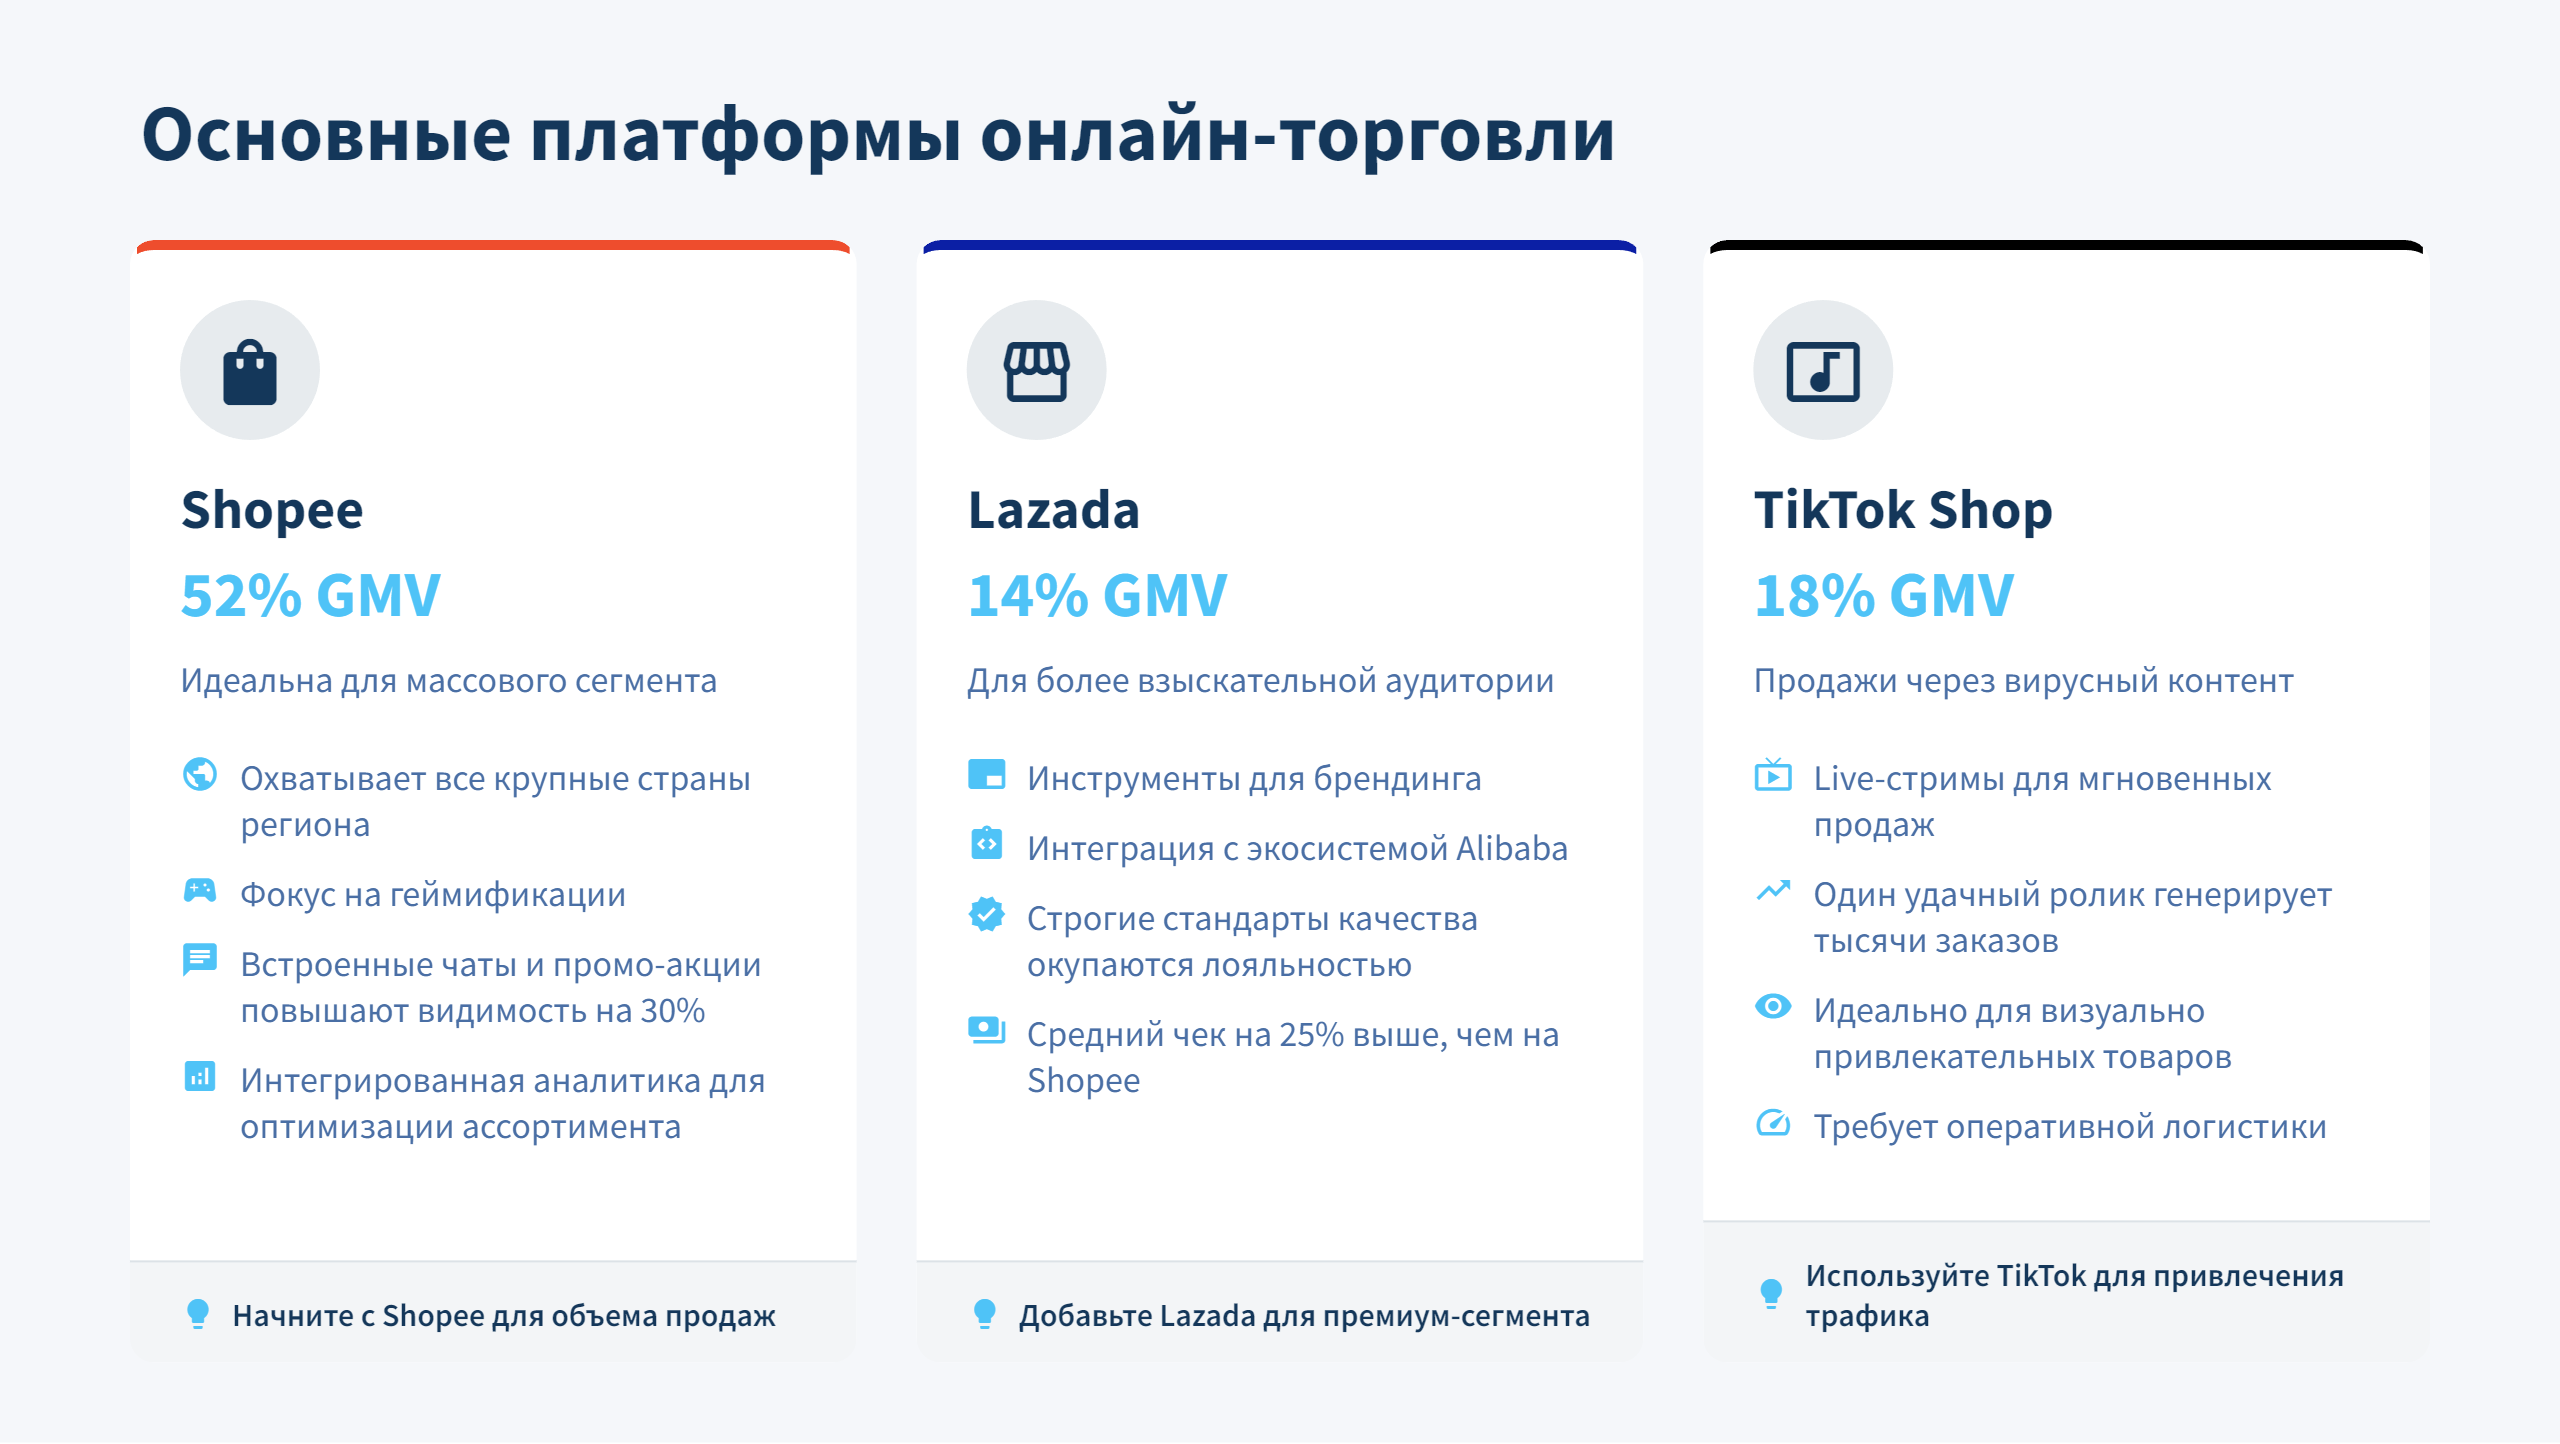
Чтобы эффективно распределить усилия, стоит начать с анализа доминирующих игроков, чьи доли рынка в совокупности превышают 84%. Shopee, контролирующая около 52% GMV региона, идеально подходит для массового сегмента благодаря своей универсальности и фокусу на геймификации. Платформа охватывает все крупные страны — от Индонезии до Сингапура — и особенно сильна в продажах повседневных товаров. Для старта рекомендуется инвестировать в встроенные чаты и промо-акции, которые повышают видимость на 30%, а также интегрировать аналитику для оптимизации ассортимента под мобильный трафик.
Lazada, с долей 14%, ориентирована на более взыскательную аудиторию, предлагая инструменты для брендинга и интеграцию с экосистемой Alibaba. Это платформа для нишевых продуктов, где строгие стандарты качества окупаются лояльностью: средний чек здесь на 25% выше, чем на Shopee. Тактика входа включает верификацию бизнеса и использование AI для персонализации, что позволяет стабилизировать позиции даже в конкурентных категориях вроде электроники.
TikTok Shop, взлетевшая до 18% рынка за счет слияния с Tokopedia, революционизирует продажи через live-стримы и вирусный контент. Ее преимущество — в скорости: один удачный ролик может генерировать тысячи заказов за часы, особенно для визуально привлекательных товаров вроде косметики или аксессуаров. Однако это требует оперативной логистики; без нее конверсия падает на 77% из-за задержек. Для российского продавца оптимально комбинировать платформы: начинать с Shopee для объема, добавлять Lazada для премиума и TikTok для трафика.
Логистика как фундамент успеха: от барьеров к оптимизации
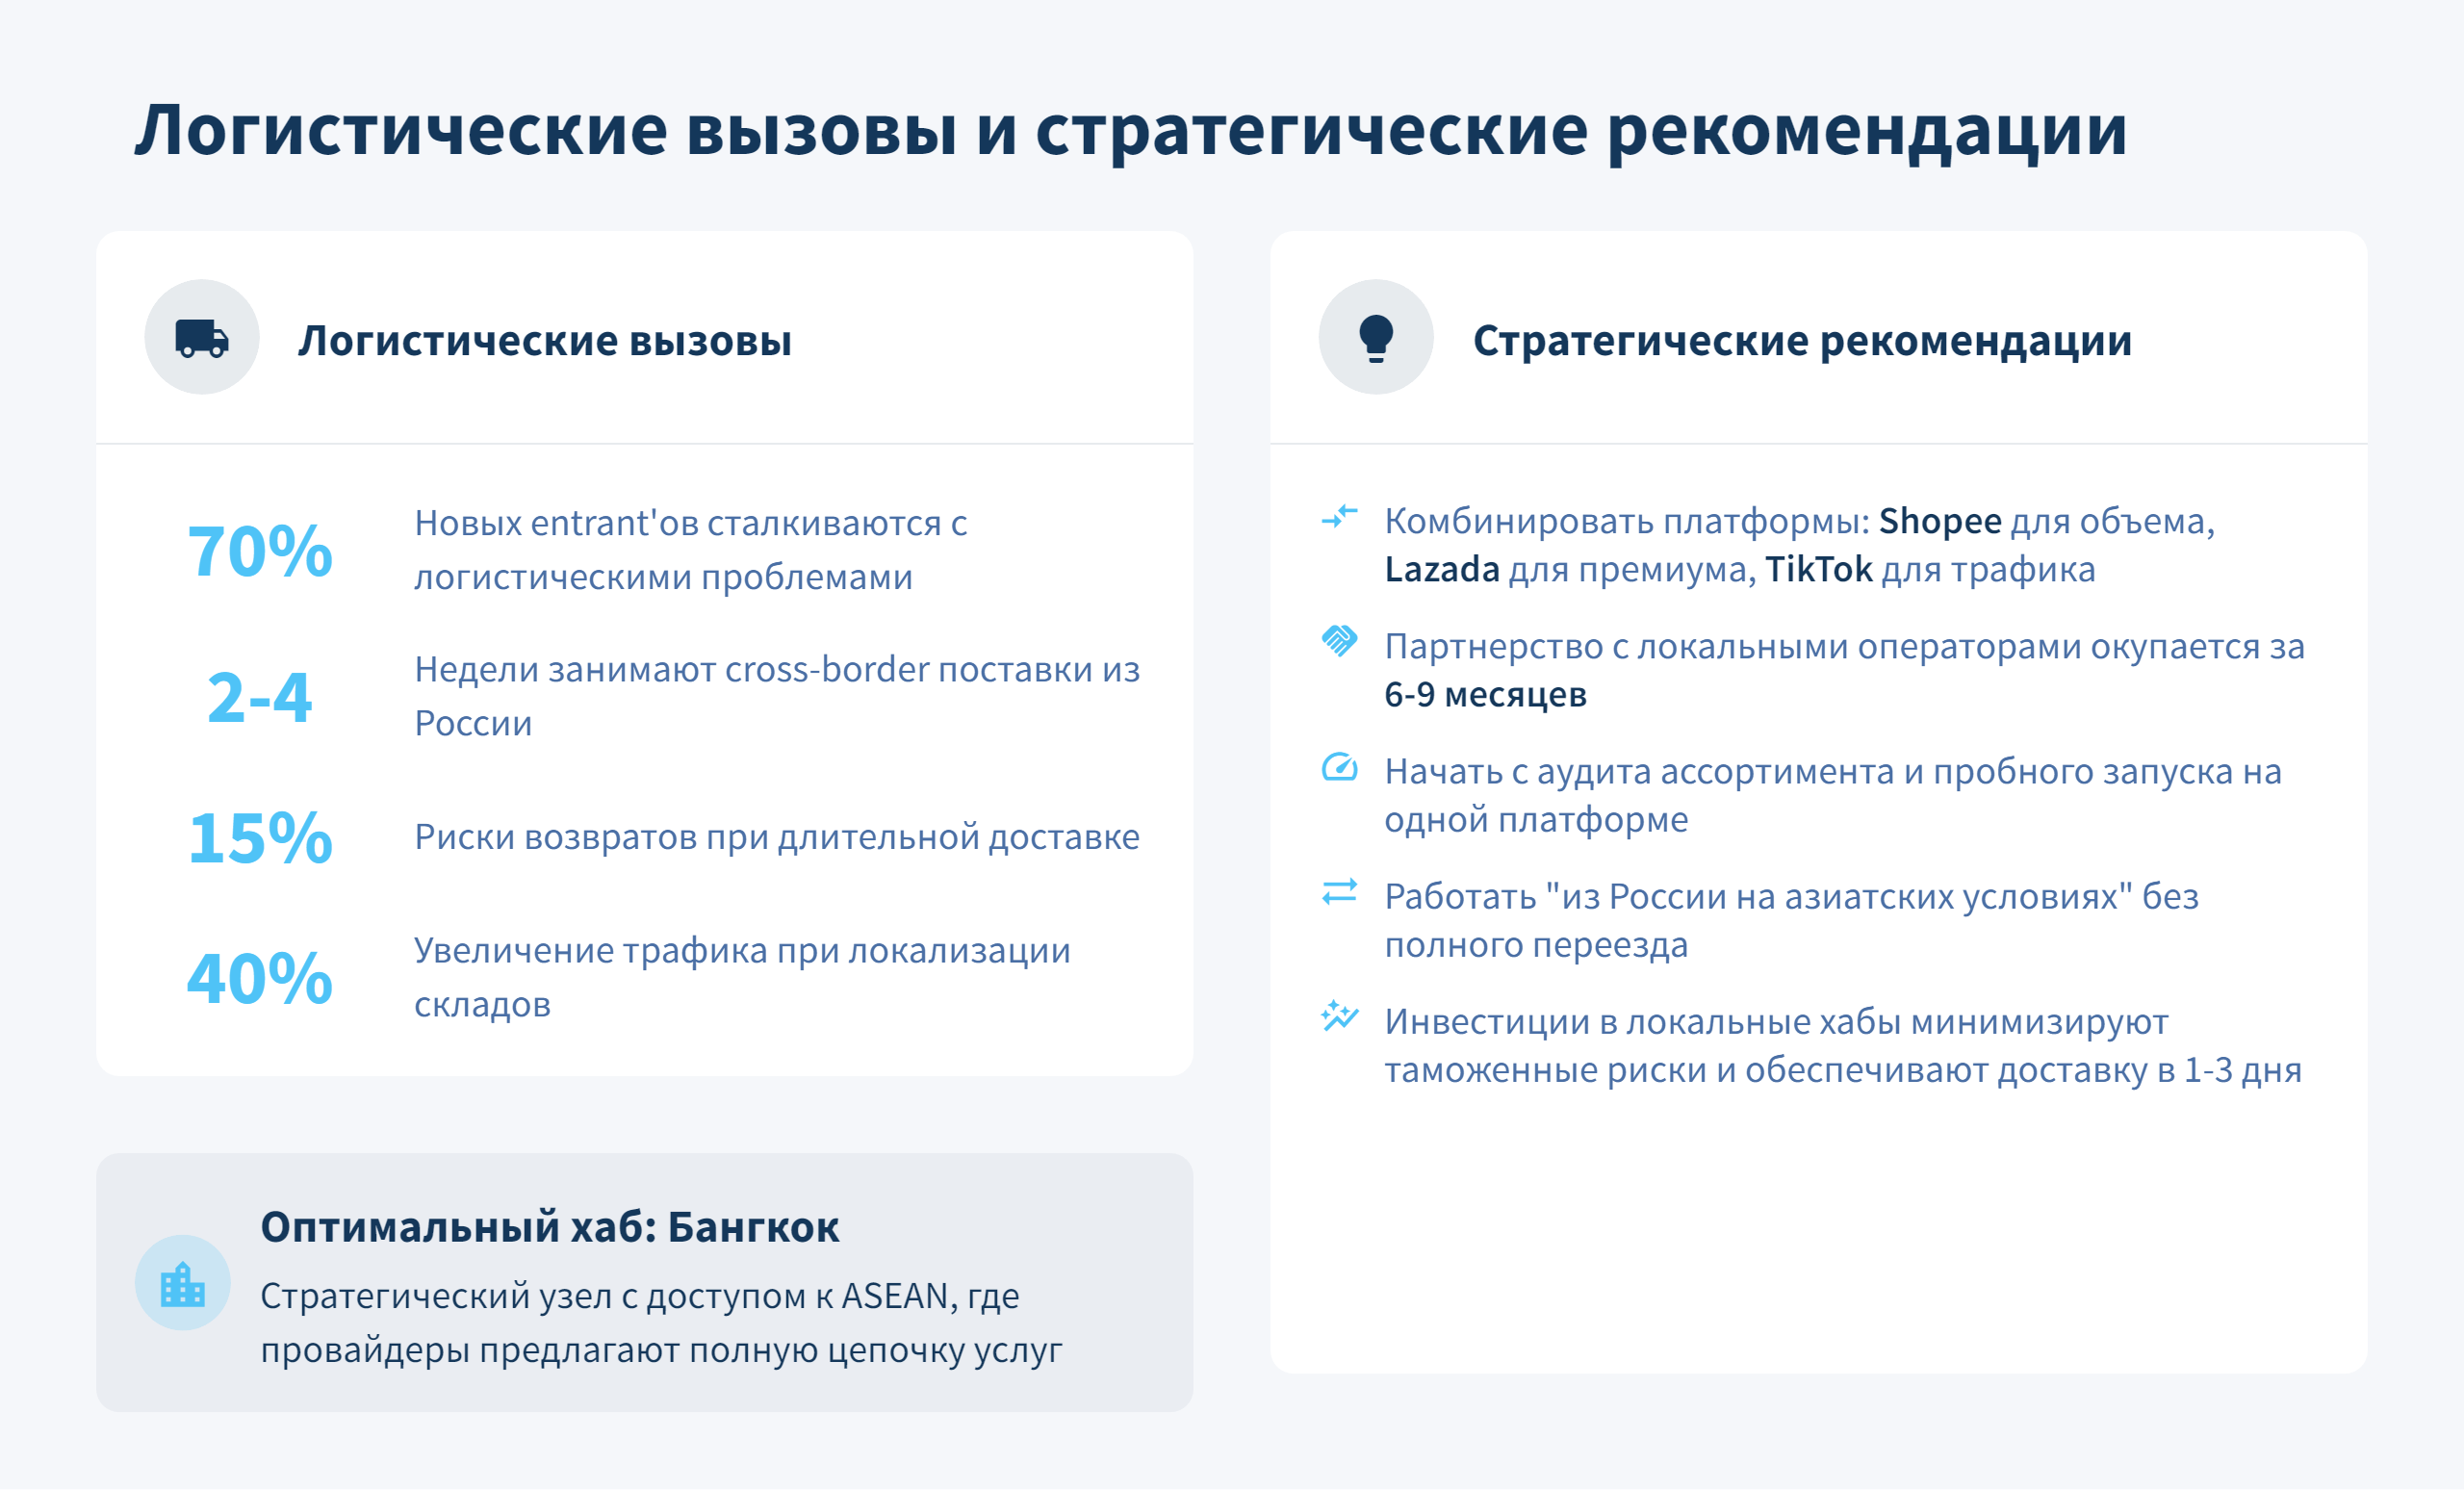
Переходя к практическим аспектам, логистика остается узким местом для 70% новых entrant’ов, где cross-border поставки из России занимают 2–4 недели, повышая риски возвратов до 15% и подрывая позиции в поисковой выдаче. Локализация складов не роскошь, а необходимость: платформы присваивают приоритет «местным» продавцам, что увеличивает трафик на 40%. В 2025 году рынок фулфилмента в регионе растет на 11%, с акцентом на автоматизацию и last-mile delivery.
Рассмотрим два примера из практики. Во-первых, вьетнамский ритейлер электроники, интегрировавший фулфилмент с CEVA Logistics в 2021 году (расширенный в 2025-м), сократил время доставки с 7 до 2 дней, что привело к росту продаж на 52% на Shopee и Lazada. Это иллюстрирует, как локальные хабы минимизируют таможенные риски и интегрируются с платформами для реального времени трекинга. Во-вторых, индонезийский бренд моды, использующий J&T Express для островной логистики, преодолел географические барьеры, автоматизировав сборку заказов и снизив затраты на 35% за счет групповых поставок. Такие кейсы подчеркивают: инвестиции в партнерства окупаются за 6–9 месяцев, особенно при объемах свыше 1000 единиц в месяц.
Расширяя логику, локальный фулфилмент не только ускоряет процессы, но и снижает операционные риски, позволяя фокусироваться на аналитике и маркетинге. Для российских компаний оптимален хаб в Бангкоке — стратегическом узле с доступом к ASEAN, где провайдеры вроде ZhenHub или aCommerce предлагают полную цепочку: от приемки до интеграции с API маркетплейсов. Это обеспечивает доставку в 1–3 дня по Таиланду и соседям, минимизируя простои и ошибки на 90% за счет автоматизации.
Перспективы роста: почему сейчас оптимальный момент для экспансии
Интеграция в азиатские маркетплейсы открывает перед российским бизнесом доступ к аудитории в сотни миллионов, где тестирование продуктов минимизирует риски, а успешные хиты масштабируются экспоненциально. С учетом прогнозов на 20–25% прироста GMV для лидеров вроде Shopee, барьеры входа снижаются благодаря готовым инфраструктурам фулфилмента. Это не требует полного переезда — достаточно партнерства с локальными операторами для работы «из России на азиатских условиях». В итоге, стратегический подход к платформам и логистике превращает регион из вызова в катализатор устойчивого развития, обеспечивая диверсификацию и конкурентные преимущества в долгосрочной перспективе. Для начала рекомендуется аудит ассортимента и пробный запуск на одной платформе, с последующей итерацией на основе данных.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Из Иу в Екатеринбург за 18 дней: как в 2026-м везти из Китая и не сойти с ума
Суббота, 13 декабря 2025
Шэньчжэнь, ноябрь 2025-го. В WeChat-группе «Россия–Гуандун» 400 человек одновременно пишут: «Кто берёт контейнеры под Новый год? Ставки опять +30%». За три года импорт из Китая превратился из «просто купил на 1688 — продал на Ozon» в серьёзную игру с собственными правилами. Кто выигрывает — те, кто понял новые маршруты, ставки и таможенные хитрости.
Ставки, которые больше не шутка
Море умерло для всего, кроме мебели и паллет. Контейнер 40 футов Шанхай–Владивосток в декабре 2025-го — 9–11 тысяч долларов. Год назад был 4,5. Железка через Забайкальск — 7–8 тысяч за аналог, но срок 18–22 дня вместо 45–60. Авто через Хоргос и Казахстан — 5–6 тысяч за 20-футовый эквивалент и 12–15 дней до Москвы. Каждый второй байер теперь считает не доллары за контейнер, а рубли за килограмм: 380–450 ₽/кг авто, 280–320 ₽/кг ж/д.
Граница, где решают связи
Забайкальск и Маньчжурия забиты под завязку. Очередь на ж/д переезд — 12–14 дней. Те, у кого есть «свой» брокер в Суйфэньхэ, проезжают за 3–4 дня. Хоргос стал новой Меккой: казахстанская сторона берёт 500 долларов сверху за «ускорение», российская — ещё 300. Итого 800 баксов, и фура проходит за сутки вместо недели. В чатах шутят: «Платишь за VIP-пропуск, как в аэропорту».
Таможня: утильсбор стал главным фильтром
С 2025-го утильсбор на электронику и бытовую технику вырос в 2–2,5 раза. Импортировать пылесосы и блендеры по параллельному импорту стало почти бессмысленно: сбор съедает всю маржу. Зато текстиль, игрушки и товары для дома — зелёный коридор. ФТС в ДВ теперь требует фотофиксацию каждой паллеты: открывают контейнер, снимают, загружают в систему. Задержка +2 дня, но штрафы за несоответствие — до миллиона.
Китайцы учат русский мат
Фабрики в Иу и Гуанчжоу уже не спрашивают «FOB или EXW?». Спрашивают: «Ты через Казахстан или Монголию?». Многие перевели производство упаковки под российские требования: коробки 60×40×40, этикетки «Честный знак» печатают прямо в Китае. Цена выросла на 8–10%, зато на таможне не завернут.
Новые цепочки: как везут умные
Схема 2026 года: Иу → консолидация в Урумчи → авто до Хоргоса → таможня Алтынколь/Хоргос → фура до Екатеринбурга/Новосибирска → разбор на фулфилмент → FBS на Ozon/Wildberries. Срок — 16–20 дней дверь-дверь. Стоимость — 420 ₽/кг при партии от 500 кг. Море используют только под тяжёлые и габаритные грузы: мебель, сантехнику, шины.
Прогноз на 2026–2030
- Авто через Казахстан захватит 60–70% всего потока немаркированных товаров.
- Ж/д стабилизируется на уровне 25–30 дней и станет премиум-вариантом для стабильных партий.
- Море выживет только для LCL-грузов через Владивосток и паллетных отправок.
- Прямые фабрики в России (Калуга, Владимир, Липецк) заберут 20–25% объёма текстиля и пластика — китайцы уже строят.
Мини-FAQ
Сколько реально стоит килограмм из Китая в 2026-м? 380–550 ₽/кг «под ключ» с таможней и доставкой до склада в Москве/Екб.
Можно ли ещё везти море? Только если партия от 10 тонн и маржа позволяет ждать 50+ дней.
Где самая быстрая граница? Хоргос казахстанская сторона — если заплатил «за скорость».
Импорт из Китая в 2026-м — это уже не про дешевизну, а про скорость и предсказуемость. Кто научился платить за ускорение и строить цепочки через Среднюю Азию — тот в плюсе. Остальные стоят в Забайкальске и ругаются в WeChat. Время лёгких денег кончилось. Началось время тех, кто умеет считать каждый день задержки в рублях.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Китайский десант на Ozon и Wildberries: как не утонуть в море красных ценников
Суббота, 13 декабря 2025
Владивосток, декабрь 2025. На складе Wildberries во Владивостоке уже пахнет Новым годом: тысячи коробок с гирляндами и искусственными ёлками, все с иероглифами на этикетках. За месяц один китайский селлер отгрузил отсюда 16 800 заказов почти на 100 млн рублей. Российские продавцы тех же ёлок смотрят на выручку и тихо матерятся: их товар висит мёртвым грузом.
От 2,5 до 6 тысяч за пять месяцев
Wildberries с апреля по август 2025 принял 3500 новых продавцов из Китая. Ozon за тот же период прибавил примерно столько же. К концу 2025 года китайских селлеров на двух главных площадках уже под 120–130 тысяч, это каждая пятая-шестая витрина.
Рост пошёл рывками: в конце 2024 ещё +2 % в месяц, в марте 2025 уже +7 %. Лето дало ещё один скачок, когда маркетплейсы окончательно договорились о юаневых расчётах и льготных комиссиях.
Льготы, от которых кружится голова
Китайский селлер платит комиссию 5–16 % вместо 35–38 % у российских коллег. Деньги приходят каждую неделю в юанях, без плясок с конвертацией. Плюс 120 000 бонусных баллов на рекламу и склад в Гонконге, откуда товар летит в Россию по FBS. Скоро добавится огромный хаб во Владивостоке, и доставка сократится до трёх-пяти дней. Про «преимущество локального склада» можно будет забыть.
Где китайцы уже хозяева
Электроника 69 % ассортимента. Товары для дома 28–31 %. Одежда и обувь 28 % (российские бренды держат 41 %, но тают на глазах). Автозапчасти +65 % ассортимента за год.
Обороты растут быстрее рынка в 2,5–3 раза. Причина простая: маржа 3–5 % их не пугает, если объём в десятки раз больше.
Как выживают те, кто выживает
Российские селлеры, которые не слились, делают пять вещей одновременно:
- Регистрируют товарный знак и чистят копии каждую неделю.
- Делают контент, который невозможно украсть: живые модели в заснеженной Москве, видео с русским голосом, водяные знаки, UGC.
- Держат запас ходовых позиций в своём городе и обещают доставку день в день.
- Отвечают в чат за 7 минут, меняют товар без вопросов, решают проблемы публично.
- Перестали воевать ценой, начали воевать смыслом.
Пример: продавец зимних комбинезонов для детей из Екатеринбурга поднял средний чек с 4200 до 6900 рублей, просто добавив русскоязычные сказочные принты, нормальную молнию YKK и гарантию два сезона. Китайцы копируют карточку за три дня, но скопировать «Снегурочку на тройке» и двухлетнюю гарантию не могут.
Куда бежать в 2026–2030
Ниши, где китайцы пока слабые:
- Товары «под русскую зиму» (сапоги до –50, куртки оверсайз, батареи с подогревом);
- всё, что требует быстрой кастомизации (гравировка, пошив по меркам, печать на кружках за сутки);
- хобби-инструменты (вязание, моделирование, резьба по дереву);
- локальные продукты (мёд, травы, иван-чай в красивой упаковке);
- детские развивашки на русском с правильной озвучкой.
К 2030 китайцы закроют почти весь масс-маркет. Останутся два пути: либо стать премиум-брендом с историей и сервисом, либо уйти в узкие ниши, где объём маленький, а маржа 100–300 %.
Мини-FAQ
Вопрос: Правда ли, что скоро китайцы будут доставлять быстрее нас? Ответ: Да. Хаб во Владивостоке заработает полностью в 2026 году. После этого единственное преимущество скорости доставка в день заказа из локального ПВЗ.
Вопрос: Защищает ли товарный знак от копирования карточек? Ответ: Частично. Знак даёт право снимать копии за 3–7 дней вместо месяцев. Без знака почти без шансов.
Вопрос: Стоит ли сейчас входить на маркетплейсы с новым брендом? Ответ: Только если у вас уже есть зарегистрированный ТЗ, уникальный продукт и минимум 15–20 млн рублей оборотки на первое полугодие. Иначе сожрут.
Китайская экспансия это не цунами, которое смоет всех. Это прилив, который поднимает только те корабли, у которых есть паруса, киль и капитан, знающий местные течения. Кто-то сейчас тихо закрывает ИП и уходит в найм. А кто-то через пять лет будет рассказывать, как в 2025-м купил билет в бизнес-класс за счёт продаж носков с матрёшками и двухлетней гарантией.
Выбор за вами. Главное успеть до того, как вода станет по горло.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Ozon рвёт сети: как китайские грузы тонут в подмосковных болотах
Суббота, 13 декабря 2025
Хоргос, ноябрь. Логист из Шэньчжэня смотрит на карту: поезд из Иу дошёл до границы за 14 дней, но дальше — ад. Контейнер с органайзерами для кухни, 1200 единиц, застрял в пробке у Забайкальска. Таможня ФТС требует свежий сертификат на «экологичность пластика», а ближайший склад Ozon — в Подольске, 4000 км через всю страну. «В 2025-м это не логистика, а лотерея», — вздыхает он в WeChat. Китайцы, привыкшие к конвейерам Гуандуна, теперь учат русский мат: каждый третий контейнер задерживается на неделю из-за новых кластеров Ozon. С марта площадка накинула пять новых «зон» — теперь их 24, как ячеек в улье, где пчёлы-селлеры дерутся за слоты. А китайские поставщики? Они просто арендуют российские склады под носом у ФТС, чтобы не тонуть в этом улье.
Кластеры как новые стены: с 19 до 24 за год
В марте 2025-го Ozon перестроил логистику — добавил кластеров, как будто старых не хватало. Раньше было 19 зон, теперь 24. Каждая — с своим «нормативом доставки»: от 24 часов в Москве до 60 в Сибири. Для китайского груза это значит: если паллета из Чжэцзяня попала не в тот кластер, СВД — среднее время доставки — взлетает на 15–20 часов. В переводе на деньги: каждая такая задержка жрёт 5–7% маржи на электронику из Шаньдуна. Логисты из Суйфэньхэ шутят: «Кластеры — как Великая стена, только наоборот, держат нас снаружи».
С ноября, после обновления, альтернативных кластеров поубавили — в Москве, Питере и на Урале теперь меньше «запасных» путей. Зачем? Чтобы разгрузить склады. Но для байеров из Фуцзяни это удар: товар из Хоргоса раньше шёл на «альтернативу» в Екатеринбург, теперь — строго в Ногинск. Результат? В ноябре отток грузов на 12% — данные из отчёта РЖД, где фиксируют, как поезда из Маньчжурии пустеют на 10–15% по пути к Уралу.
Склады Ozon: от Подмосковья до Адыгеи — карта для выживания
Сеть Ozon в 2025-м — это 50+ точек, от фулфилмент-центров до ПВЗ. Главный хаб — Москва и область: Гривно, Домодедово, Ногинск. Возьмём Гривно: 142184, Подольск, промпарк, стр. 13. Здесь негабарит — от кондиционеров до велосипедов из Гуандуна — хранится по 2,5 рубля за литр в сутки. Рядом Хоругвино: Солнечногорск, стр. 32/2, паллетный терминал для 40-футовок. Китайцы обожают: отсюда до 70% заказов в ЦФО улетает за сутки.
Дальше по карте: Питер — Бугры, Шушары; Урал — Екатеринбург, Логопарк Кольцовский; Сибирь — Новосибирск у Оби, 633100, Толмачёво. А на Юге? Адыгейск, хутор Кочкин, ул. Логистическая — ювелирка из Шэньчжэня, 0,35 руб/л. Даже в СНГ: Алматы-2, Елтай, уч. 1095 — для тестовых партий из Иу. Но ирония: из 24 кластеров только 8 принимают кросс-докинг без слотов. Остальные — как VIP-клуб: очередь на неделю, штрафы за опоздание — 3% от партии.
По данным ВШЭ, в 2025-м 42% импорта из Китая на Ozon идёт через эти склады. Но каждый четвёртый грузовик из Забайкальска крутит руль у границы: не туда попал — плати за хранение в 2,5 раза дороже.
Граница учит терпению: таможня и маршруты под нож
Забайкальск, декабрь. Сотрудник ФТС курит у контейнера: «Китайцы теперь с документами, как с паспортом в загран». С октября Пекин закрыл «торговые дома» — агентский экспорт под прицелом, STA №17 требует реального экспортёра. Для Ozon это значит: каждая поставка из Иу — с полным пакетом, иначе блокировка на WB и Ozon. Логисты из Маньчжурии фиксируют: задержки выросли на 25%, пошлины на параллельный импорт — плюс 8% за «экологию».
Маршруты? Ж/д из Шэньчжэня — 18 дней до Москвы, но с кластерами Ozon теперь 22–25. Авто через Хоргос — быстрее, но утильсбор на автоэлектронику из Чжэцзяня жрёт 12% стоимости. Морской в Новороссийск: 35 дней, но оттуда до склада в Адыгее — ещё неделя. Китайцы адаптируются: 35% теперь арендуют склады в России — данные UN Comtrade. Фабрики из Дунгуана держат сток в Обухово под Ногинском, чтобы обходить кластеры.
Выбор склада: не промахнись, или маржа уйдёт в трубу
Для китайского селлера склад — как жена: выбирай по характеру. География продаж? Если 60% в ЦФО — Гривно или Пушкино, Ярославка 216–218. Товар негабаритный, как тренажёры из Шаньдуна? Волхонка в Питере, стр. 5. Ювелирка? Кольцовский в Екате или Кочкин в Адыгее — там объём по 0,1 руб/л.
Экономика? Хранение в Сибири — на 15% дешевле, но доставка из Китая — в 1,5 раза дольше. Совет от байера из WeChat: «Считай СВД. Если кластер не твой — плати 10% сверх за логистику». В 2025-м Ozon ввёл видеоархивы на складах — теперь каждый паллет под камерой, хранится в дата-центрах. Полезно: меньше споров по повреждениям. Но для китайцев — лишний контроль: ФТС шарит по видео на «санкционку».
Организация поставки: от контейнера до слота
Шаг первый: в кабинете Ozon создай поставку — укажи кластер, тип (FBO/FBS). Упаковка? Коробки до 50 кг, маркировка по ТН ВЭД — иначе отказ в Хоругвино. Доставка? Сам — Газелью до ПВЗ в Шушарах. Или партнёром: из Суйфэньхэ поездом до Оби, дальше фура. Китайцы любят мультимодал: ж/д + авто, 20 дней total. Но с октября — двойная проверка: Cainiao в Китае, Ozon в России. Задержка? Минус 3% скидки за слот.
В отчёте Sea-Intelligence: цепочки 1998–2025 эволюционировали от «дикого» каравана к алгоритму. Теперь — с ИИ: Ozon подсказывает слоты в Telegram-боте. Но если товар из Гуанчжоу — готовь буфер: 20% запаса на складе в Толмачёво, чтобы не ждать из Иу.
Прогноз 2026–2030: кластеры множатся, Китай локализуется
К 2026-му Ozon добавит 5–7 кластеров — по Росстату, спрос в СЗО и Поволжье растёт на 18%. Логистика из Китая? Ж/д через Киргизию–Узбекистан запустят тесты в конце 2025-го, объём 15 млн т — обойдёт Россию, минус 10% транзита по РЖД. Китайцы углубят локализацию: 50% фабрик из Фуцзяни откроют стоки в Обухово и Кольцовском к 2028-му. Таможня? Пошлины стабилизируют на 22% НДС, но параллельный импорт сузят — плюс 15% блокировок. Итог: цепочки укоротятся на 7–10 дней, но маржа селлеров сядет на 5% из-за тарифов Ozon. Настороженный оптимизм: выживут гибкие, с буферами в Новосибирске.
Мини-FAQ
— Как кластеры Ozon влияют на импорт из Китая? Кластеры ускоряют доставку в «своём» регионе на 20 часов, но если товар из Хоргоса попал не туда — задержка на неделю, минус 7% маржи. Выбирай по гео-продажам.
— Стоит ли арендой склада в России обходить кластеры? Да, если объём от 500 паллет: экономия 12–15% на хранении. Китайцы так делают в 35% случаев — сток в Адыгее бьёт кластеры по скорости.
— Что с таможней для Ozon в 2026-м? ФТС ужесточит на «зелёные» сертификаты — задержки +25%. Готовь документы заранее, или рискуй блокировкой партии в Забайкальске.
Сети Ozon в 2025-м — как паутина: ловит быстро, но рвёт, если дернуться не так. Китайские грузы из Иу, что раньше плыли морем в хаосе, теперь танцуют под кластеры, таможню и видео-камеры. Логисты из Маньчжурии шутят: «Мы строим мосты, а Ozon — стены». Но в этом танце рождается новый ритм — локализация, буферы, расчёты до копейки. Вопрос не в том, выживешь ли ты в 2026-м. Вопрос — на чьей стороне паутины окажешься: мухой или пауком?
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Расследование: Двойная природа бренда Ebanat. Как одно имя оказалось в руках двух компаний, двух философий и двух противоположных миров
Пятница, 12 декабря 2025
История Ebanat начинается с простой потребительской попытки понять, откуда происходит бренд. Но буквально с первого запроса становится ясно: это не классический модный лейбл, не очевидный стартап, не типичная азиатская фабрика. Проверка источников, корпоративных структур, манифестов и продуктовых линий приводит к совершенно неожиданному выводу.
Под брендом Ebanat скрываются две независимые, несвязанные компанией структуры, работающие в разных странах, в разных концепциях и с разными моделями. При этом обе существуют легально и одновременно, а их сосуществование создаёт маркетинговый эффект, который сам по себе напоминает тщательно продуманную стратегию — даже если он возник случайно.
Расследование показывает: у бренда нет единого происхождения, а само имя стало своеобразным мостом между ремесленным токийским минимализмом и радикальным глобальным концептуализмом. Тем самым Ebanat превращается не в марку, а в феномен, который нельзя определить одним словом, одним адресом и даже одной философией.
I. Токио: ремесленное сердце Ebanat, которое существует по законам “медленной моды”
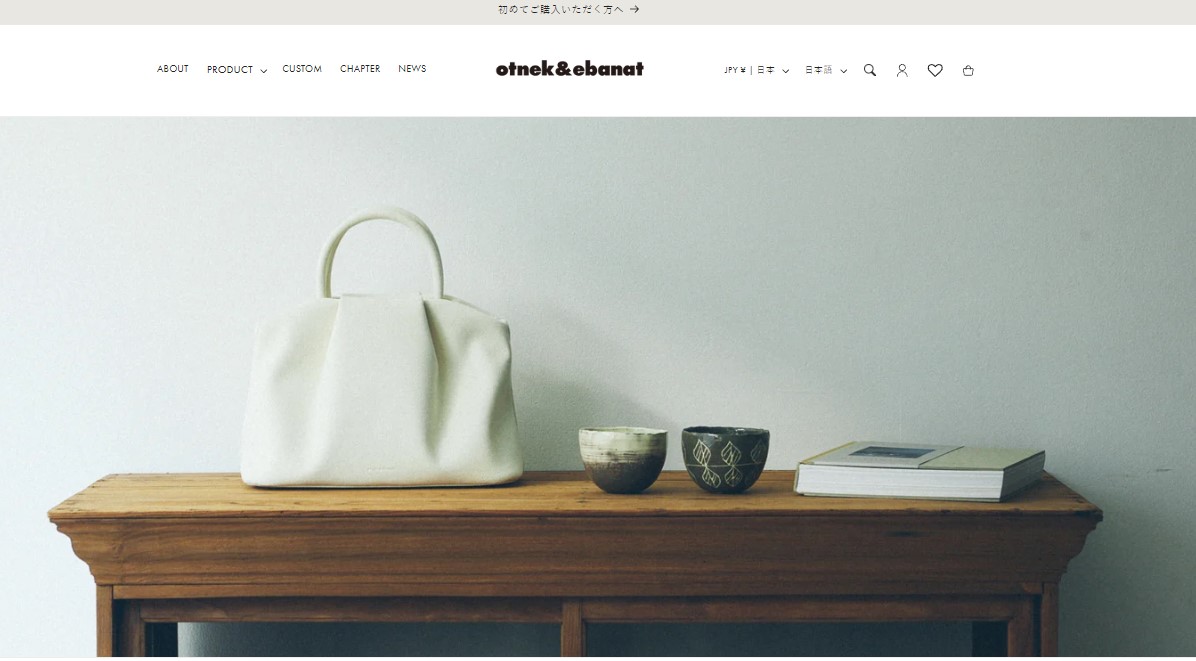
Первая сторона бренда — otnek&ebanat, небольшая, но структурно глубокая ремесленная компания в районе Тайто (Токио). Это не просто дизайнерская студия, а полноценная производственная платформа, построенная в логике старой японской традиции: локальность, мастерство, ручной труд и предельный контроль над всем циклом.
Тайто — это не модный квартал и не туристический район. Это историческая зона ремесленников со времён периода Эдо, место, где мастера поколениями передавали навыки изготовления кожаных изделий, инструментов, мебели и аксессуаров. Именно здесь otnek&ebanat открыто заявляет свою философию: компания существует ради производства, не дизайна как такового. Они создают сумки и аксессуары — не одежду, как ошибочно полагают многие.
Их операционная модель построена на принципе полной автономности: дизайн, пошив, поиск материалов, контроль качества, упаковка, отправка, ремонт. Все циклы находятся в одном месте. Это делает бренд уникальным в стране, где ремесленные мастерские сокращаются ежегодно, а индустрия стремится к автоматизации. Внутренние интервью компании подчёркивают тревогу за исчезновение ремесленников — и желание сохранять их навыки через реальную работу.
Философия бренда — «тихий разум». Это не эстетизация пустоты, а практическая концепция освобождения от лишнего. Их сумки демонстративно просты, без броского дизайна, линии минималистичны, функциональные элементы скрыты под аккуратно выверенной архитектурой. “Когда вещи в порядке — ваш разум в порядке”, — говорится в описании коллекции. На практике это означает: никакой эстетики хаоса, никаких визуальных перегрузок, никакой зависимости от сезонных трендов.
Ещё одно техническое отличие — выбор материала. Бренд использует Ultrasuede®︎ корпорации Toray Industries — мягкий, долговечный, воздухопроницаемый материал, созданный в рамках инициатив по снижению воздействия на окружающую среду. Toray активно внедряет переработку полимеров и биополимеры, что делает выбор otnek&ebanat не только эстетическим, но и экологическим заявлением.
Самая необычная часть модели — отказ от перепроизводства. Весь ассортимент создаётся только под заказ. Никаких складов, никаких распродаж, никаких “остатков сезона”. Клиент выбирает дату получения, и от этого зависит цена. Кто готов ждать — платит меньше. Кто хочет быстрее — платит больше. Это революционный для Японии подход к моде, в которой «ожидание» становится ценностью, а не недостатком.
II. Глобальная тень Ebanat: FZCO-структура, которая продаёт не одежду, а идею вне географии
Вторая часть бренда — это EBANAT FZCO, структура, которая существует не в Токио, не в Париже, не в Лондоне и, фактически, нигде. Ее публичные манифесты подчёркивают намеренную географическую пустоту:
«Происхождение не имеет значения. Мысль важнее государства».
Это не обычная компания. Это — идеология, оформленная в минимальный набор физических товаров (футболки), но построенная вокруг сложного концептуального языка. Их презентации звучат больше как перформанс современного искусства, чем как коммерческий запуск: «Футболка — это архитектура», «Act I: The CREATOR», «Момент нельзя отменить».
FZCO — это юридическая форма свободной зоны, которая позволяет работать без конкретной привязки к стране происхождения. И бренд этим пользуется. Он не объясняет, где производит товары, кто стоит за дизайном, кто является «Создателем». Это намеренная непрозрачность, превращающая Ebanat в глобальную мифологию.
Запуски проходят как события. Не регулярные продажи, а обряды:
«THE ACT IS DUE. Paris Time. 18:00».
Публикации сопровождаются напряжённой эстетикой лимитированных релизов, где самый важный фактор — не ткань и крой, а принадлежность к группе, которая «успела» приобрести вещь. Это классическая модель дефицита, использующая законы NFT-экономики и уличной моды.
Если японский Ebanat — о ремесле, то глобальный — о философском хайпе.
III. Две модели под одним именем: скрытая конкуренция или невольная синергия?
Сосуществование двух брендов с одним именем выглядит как ошибка. Но если взглянуть глубже, становится понятно: это редкий случай, когда два противоположных подхода создают не хаос, а эффект взаимного усиления.
Токийский Ebanat даёт бренду фактуру, подлинность, корни. Его продукция — ощутимая, материальная, технически сложная. Он создаёт доверие.
FZCO, напротив, создаёт видимость масштабности, мировой повестки, перформативности. Он генерирует обсуждения.
Они работают в разных мирах, но используют одно и то же имя — и в результате создают гибридную идентичность, которая одновременно привлекает аудиторию ремесла и аудиторию смыслов.
Для японцев это риск: их философия тишины вступает в конфликт с агрессивным концептуализмом FZCO. Для FZCO это преимущество: ремесленное наследие даёт глубину тому, что само по себе является лишь идеей.
IV. Русский фактор: когда бренд сталкивается с неожиданным культурным взрывом
Российский рынок дал бренду неожиданный эффект: его название на кириллице звучит как грубое, резкое сленговое слово. Японская часть бренда вряд ли прогнозировала, что их имя в русском языковом контексте станет поводом для мемов и скандалов.
И если для otnek&ebanat это угроза репутации — тихий бренд в тени грубой фонетики — то FZCO, напротив, получает колоссальный объем бесплатного вирусного контента. Русскоязычные обсуждения стали одним из крупнейших источников органического продвижения бренда.
Фактически, язык сам разделил бренд на две истории:
одна — ремесленная и чистая,
другая — провокационная и хайповая.
V. Итог расследования: бренд без родины, но с двумя системами координат
Отвечая на главный вопрос «откуда Ebanat», можно сказать так:
-
Сумки, аксессуары, ремесло, ручная работа — это Токио, район Тайто.
-
Футболки, философские манифесты, дефицитные релизы — это EBANAT FZCO, чья родина — идеология, а не география.
Японский Ebanat устойчив, но ограничен масштабируемостью.
Глобальный Ebanat масштабируется мгновенно, но держится только на внимании аудитории.
Первый живёт за счёт мастерства.
Второй — за счёт шума.
Результат — уникальный феномен: один бренд, две вселенные, два пути развития. И пока они избегают столкновения, эта двойственность только усиливает интерес к имени, которое неожиданно стало частью современной модной культуры — как восточной, так и западной.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Ozon в 2026-м: маркетплейс, который уже не про «лёгкие деньги»
Пятница, 12 декабря 2025
Владивосток, декабрь 2025-го. В порту стоит контейнеровоз из Нинбо, а в чатах байеров Иу уже обсуждают: «На Ozon комиссии опять задрали, может, ну его?». За три года площадка превратилась из «вход для всех» в серьёзный бизнес с жёсткими фильтрами. Кто выжил и почему — разбираемся без розовых очков.
Комиссии, которые кусают за пятки
С 1 января 2026-го средняя комиссия Ozon перевалит за 18%. Электроника и одежда уже под 22–25%. Продавцы шутят: «Раньше маржа была 30%, теперь 15% — и это если повезёт с логистикой». Рост тарифов идёт третий год подряд, и точка невозврата пройдена: мелкие игроки с оборотом до 2 млн в месяц тихо уходят в тень или на Авито.
FBO: склады Ozon стали золотыми
В 2025-м Ozon открыл ещё три мега-фулфилмента: под Казанью, Екатеринбургом и Новосибирском. Места заканчиваются за две недели до Нового года. Поставка на склад теперь не просто «привёз — забыл», а лотерея: если не попал в приоритетную очередь, жди января. Хранение после 60 дней льготного периода — 8–12 ₽ за литр в сутки. Коробка с кроссовками может «съедать» 400 ₽ в месяц просто за то, что лежит.
FBS и RealFBS: кто остался жив
Те, кто не полез в FBO, перешли на FBS с собственными складами или фулфилментом. СДЭК, Boxberry, ПЭК — все забиты под завязку. В чатах Забайкальска рассказывают: китайскую партию электроники теперь выгоднее везти через Хоргос автотранспортом, потом на склад в Новосибирске, чем гнать морем до Питера и сдавать Ozon. Разница в сроках — две недели, в деньгах — 30–40%.
RealFBS стал спасением для мебели, шин и всего, что не влезает в стандартный короб. Продавец сам выбирает транспорт: кто-то гоняет фуры из Гуанчжоу через Казахстан, кто-то договаривается с мелкими карго из Шэньчжэня. Главное — держать срок доставки до покупателя не больше 7 дней, иначе рейтинг карточки летит в подвал.
Китайские поставщики перестраиваются
В Иу уже не спрашивают «FBO или FBS?». Спрашивают: «У тебя свой склад в России есть?». Фабрики из Чжэцзяна и Гуандуна теперь отгружают не в порты, а сразу на адреса фулфилментов в Подмосковье и Екатеринбурге. Параллельный импорт живее всех живых: европейские бренды идут через Турцию и ОАЭ, потом в коробках «без опознавательных знаков» на склады FBS.
Локализация как новый фильтр
Ozon тихо, но жёстко продвигает товары с российским штрихкодом. Карточки с маркировкой «Честный знак» и производством в РФ получают +15–20% к видимости. Китайцы это поняли: в Калужской и Владимирской областях уже десяток фабрик шьют под российские ООО. Цена выше на 15%, зато комиссия ниже и карточка в топе.
Прогноз на 2026–2030: три сценария
- Ozon становится «русским Amazon» — комиссия 25–30%, вход только для крупных игроков и локализованных производств. Мелочь вымрет.
- Баланс сил: площадка заморозит рост тарифов, чтобы не потерять объёмы. Тогда FBS и RealFBS останутся живыми нишами для гибких игроков.
- Разделение рынка: Ozon — премиум и бренды, Wildberries — масс-маркет и Китай, Авито — всё остальное. Самый вероятный сценарий.
Мини-FAQ
Стоит ли заходить новичку в 2026-м? Только если у тебя уже есть свой склад или надёжный фулфилмент и маржа не ниже 40% до комиссии.
FBO ещё жив? Для стабильных хитов — да. Для тестов — самоубийство.
Где брать товар дешевле? Иу по-прежнему король, но теперь через Хоргос и Казахстан, а не морем до Питера.
Ozon больше не про «загрузил 100 коробок — стал миллионером». Это про точный расчёт, свои склады и умение договариваться с китайцами напрямую. Кто это понял — уже в плюсе. Кто ещё думает, что «просто выставлю и полетит» — добро пожаловать в 2023-й. Там было весело.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Усиление Контроля за Импортом: Минпромторг Расширяет Перечень Продукции с Обязательной Сертификацией
Пятница, 12 декабря 2025
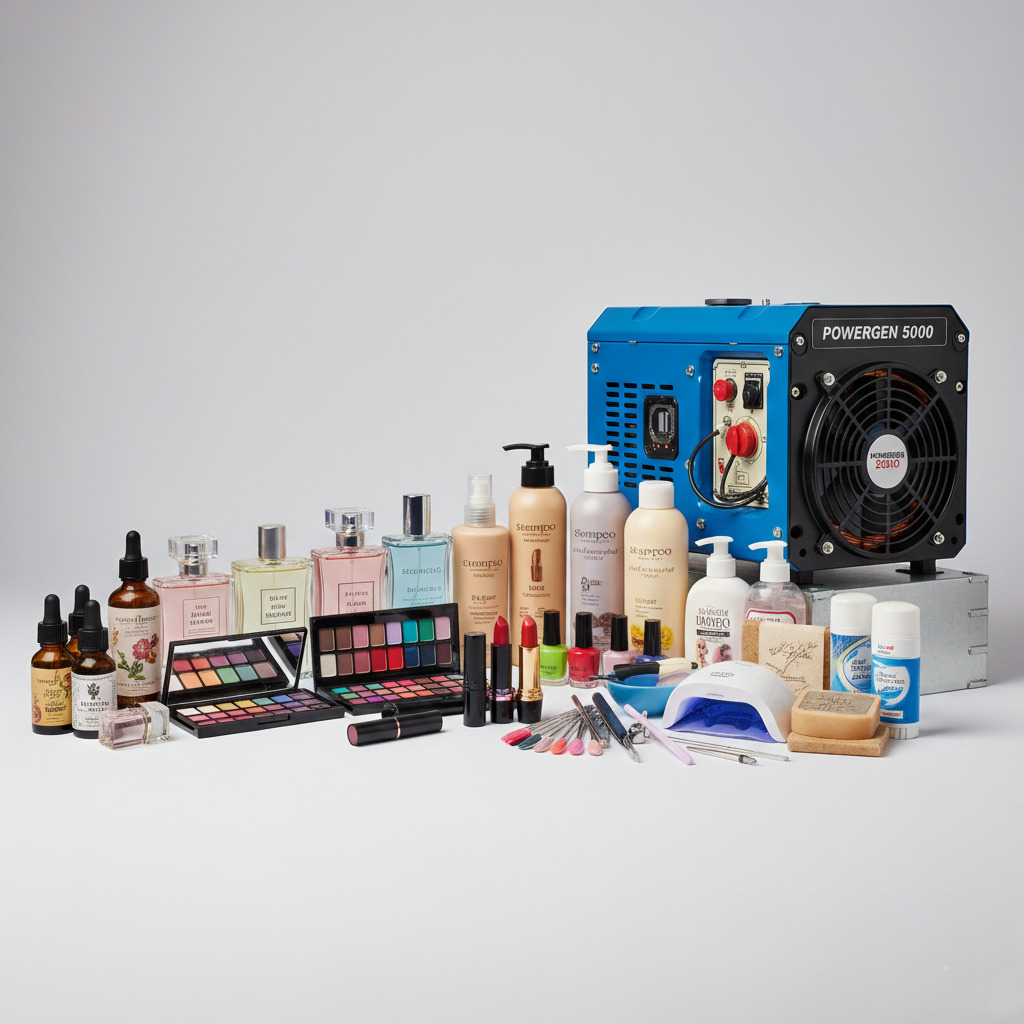
Министерство промышленности и торговли России (Минпромторг) внесло изменения в перечень продукции, для которой запрещено проведение оценки соответствия на основе собственных доказательств заявителя. Приказ № 5229 от 23 октября 2025 года, зарегистрированный в Минюсте 9 декабря, дополняет список новыми позициями, включая косметические средства и синхронные генераторы. Эти меры, вступающие в силу 20 декабря 2025 года, направлены на минимизацию рисков для потребителей и усиление надзора за качеством импортных товаров, что особенно актуально в условиях роста поставок из стран ЕАЭС и Азии. В контексте глобальных цепочек поставок, где Китай остается ключевым поставщиком, обновление может повлиять на логистику и затраты импортеров, требуя перехода к более строгим процедурам подтверждения соответствия.
Упрощение vs. Риски Качества
С 2022 года, в ответ на внешние вызовы, Правительство РФ ввело временный упрощенный порядок оценки соответствия по Постановлению № 353 от 12 марта 2022 года. Этот механизм позволял декларировать соответствие продукции обязательным требованиям (включая технические регламенты Таможенного союза, ТР ТС) на основе собственных доказательств заявителя — таких как внутренние протоколы испытаний, техническая документация или сертификаты производителя. Декларация оформляется на срок до шести месяцев, после чего требуется подтверждение с участием аккредитованных лабораторий. Цель — ускорить импорт и выпуск товаров на рынок, минимизируя административные барьеры.
Однако практика выявила уязвимости: собственные доказательства заявителя (импортера или производителя) не всегда обеспечивают объективность, что приводило к ввозу некачественной или небезопасной продукции. По данным Росаккредитации, в 2024–2025 годах количество отзывов партий импортных товаров выросло на 15–20% в сегментах косметики и электроники, где преобладали случаи несоответствия по микробиологическим показателям или электробезопасности. Обновленный перечень, утвержденный приказом № 5229, исключает указанные категории из упрощенного режима, обязывая к сертификации или декларированию с привлечением третьей стороны (аккредитованных органов). Это касается выпуска в обращение, включая ввоз в РФ, и затрагивает товары с кодами ТН ВЭД, такими как 3303 (надушенные воды), 3305 (шампуни) и 8501 (синхронные генераторы).
От Защитных Мер к Системному Надзору
Изменения мотивированы необходимостью гармонизации с требованиями ЕАЭС и повышения доверия к рынку. Собственные доказательства заявителя, по сути, полагаются на самооценку импортера, что снижает барьеры входа, но увеличивает риски: отсутствие независимых тестов может маскировать несоответствия по ТР ТС 009/2011 «О безопасности парфюмерно-косметической продукции» или ТР ТС 004/2011 «О безопасности низковольтного оборудования». Для косметики это актуально в плане аллергенов и консервантов; для генераторов — в электромагнитной совместимости и защите от перегрузок.
В контексте импорта из Китая, где на Россию приходится около 40% поставок косметики и электроники (по данным Федеральной таможенной службы за 2024 год), запрет усложняет цепочки. Китайские фабрики в Гуанчжоу и Шэньчжэне часто предоставляют базовые сертификаты (например, GB 5296.3 для косметики), но они не всегда эквивалентны требованиям ЕАЭС, требуя дополнительных испытаний в аккредитованных центрах РФ или партнерских лабораториях. Причинно-следственная связь здесь прямая: упрощение способствовало росту «серого» импорта на 25% в 2025 году, как отмечает Минпромторг, но теперь фокус смещается на профилактику, с последствиями в виде задержек на таможне и роста затрат на 10–15% для легальных поставщиков.
Перечень не статичен: отдельные позиции (например, по кодам ТН ВЭД для мыла и дезодорантов) переработаны для уточнения границ, что отражает эволюцию техрегламентов. Срок действия приказа — до 1 сентября 2026 года — синхронизирован с общим продлением упрощенного режима, указывая на переходный характер мер.
Комментарии Участников Рынка: Взгляд Импортеров и Регуляторов
Представители бизнеса отмечают двойственность подхода. «Для косметического сегмента, где Китай доминирует с долей 60%, переход к обязательным испытаниям в аккредитованных лабораториях удлинит цикл поставок на 2–4 недели и повысит себестоимость на 5–7%, — комментирует Александр Стрельников, генеральный директор «РусТрансЧины», компании с логистическими хабами в Гуанчжоу и Иу. — Мы видим, как фабрики адаптируются, предлагая предсертифицированные образцы, но малый бизнес рискует отстать из-за бюрократии». Стрельников подчеркивает, что в его практике (25 лет работы с китайскими производствами) 70% задержек на границе связаны именно с несоответствием документов, и новые правила могут стимулировать партнерства с локальными центрами сертификации.
С регуляторной стороны Минпромторг акцентирует безопасность: «Изменения минимизируют риски для потребителей, особенно в категориях с высоким потенциалом вреда, как косметика для чувствительной кожи или промышленные генераторы», — цитируется представитель ведомства в публикации на портале Альта-Софт. Эксперты Росаккредитации добавляют, что объем аккредитованных лабораторий в РФ вырос на 12% в 2025 году, что позволит справиться с нагрузкой, но предупреждают о пиковых очередях в декабре–январе.
Баланс Между Скоростью и Контролем
Обновление выявляет системные противоречия в техрегулировании. С одной стороны, оно усиливает защиту (снижение брака на 10–15%, по прогнозам Минпромторга), но с другой — тормозит импорт в условиях, когда упрощенный режим был инструментом адаптации к санкциям. Для электроники (синхронные генераторы) это значит обязательное привлечение третьей стороны, что противоречит логике параллельного импорта, где скорость критична. В косметике конфликт острее: эксперимент по маркировке «Честным ЗНАКом» (с 2024 года) уже усложняет traceability, а запрет собственных доказательств добавит слой верификации, потенциально повысив отказы на таможне на 20%.
Другое противоречие — в сроках: пока общий упрощенный порядок продлен до сентября 2026 года, исключения из перечня создают «серые зоны» для смешанных поставок (например, партия с косметикой и аксессуарами). Это может стимулировать фрагментацию цепочек, где импортеры из Китая перенаправляют грузы через ЕАЭС, обходя риски, но усиливая «серый» импорт.
Адаптация Логистики и Перспективы для Бизнеса
Приказ № 5229 сигнализирует о сдвиге от либерализации к строгому compliance, что системно укрепит рынок, но потребует от импортеров инвестиций в предсертификацию — от 50–100 тыс. руб. на партию для косметики. Для поставок из Китая, где «РусТрансЧина» координирует due diligence на фабриках, это шанс на рост: компании с опытом (склады в Гуанчжоу и Иу) смогут предложить «под ключ» — от отбора поставщиков до лабораторных тестов. В долгосрочной перспективе, к 2026 году, ожидается цифровизация (единый реестр деклараций), что сгладит противоречия. Бизнесу стоит мониторить обновления ТР ТС и готовить буферные запасы: в переходный период от 20 декабря риски задержек на границе возрастут, но прозрачность цепочек повысит конкурентоспособность. В итоге, эти меры — не барьер, а фильтр для устойчивого импорта в посткризисной реальности.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Ebanat — это не революция в моде, а эволюция
Пятница, 12 декабря 2025
Ebanat: Минимализм как Архитектура в Мире Уличной Моды — Обзор Нишевого Бренда из ОАЭ
Гуанчжоу, 12 декабря 2025 года — В эпоху, когда глобальный рынок моды все больше фокусируется на устойчивости и цифровых платформах, нишевые бренды вроде Ebanat демонстрируют, как абстрактная философия может стать основой коммерческого продукта. Зарегистрированный в ОАЭ как EBANAT FZCO, этот лейбл позиционирует себя не просто как производителя одежды, а как «архитектуру» повседневного стиля, где базовые элементы вроде T-шорт трансформируются в манифест о судьбе и действии. В контексте растущего интереса к ближневосточным брендам среди европейских и азиатских дистрибьюторов, Ebanat заслуживает внимания как пример гибридного подхода: минимализм с философским подтекстом, ориентированный на экспорт в регионы с высоким спросом на премиум-уличную моду. На основе анализа официального сайта и рыночных данных, этот обзор разбирает бренд через призму его позиционирования, продуктовой линейки и потенциала для импорта.
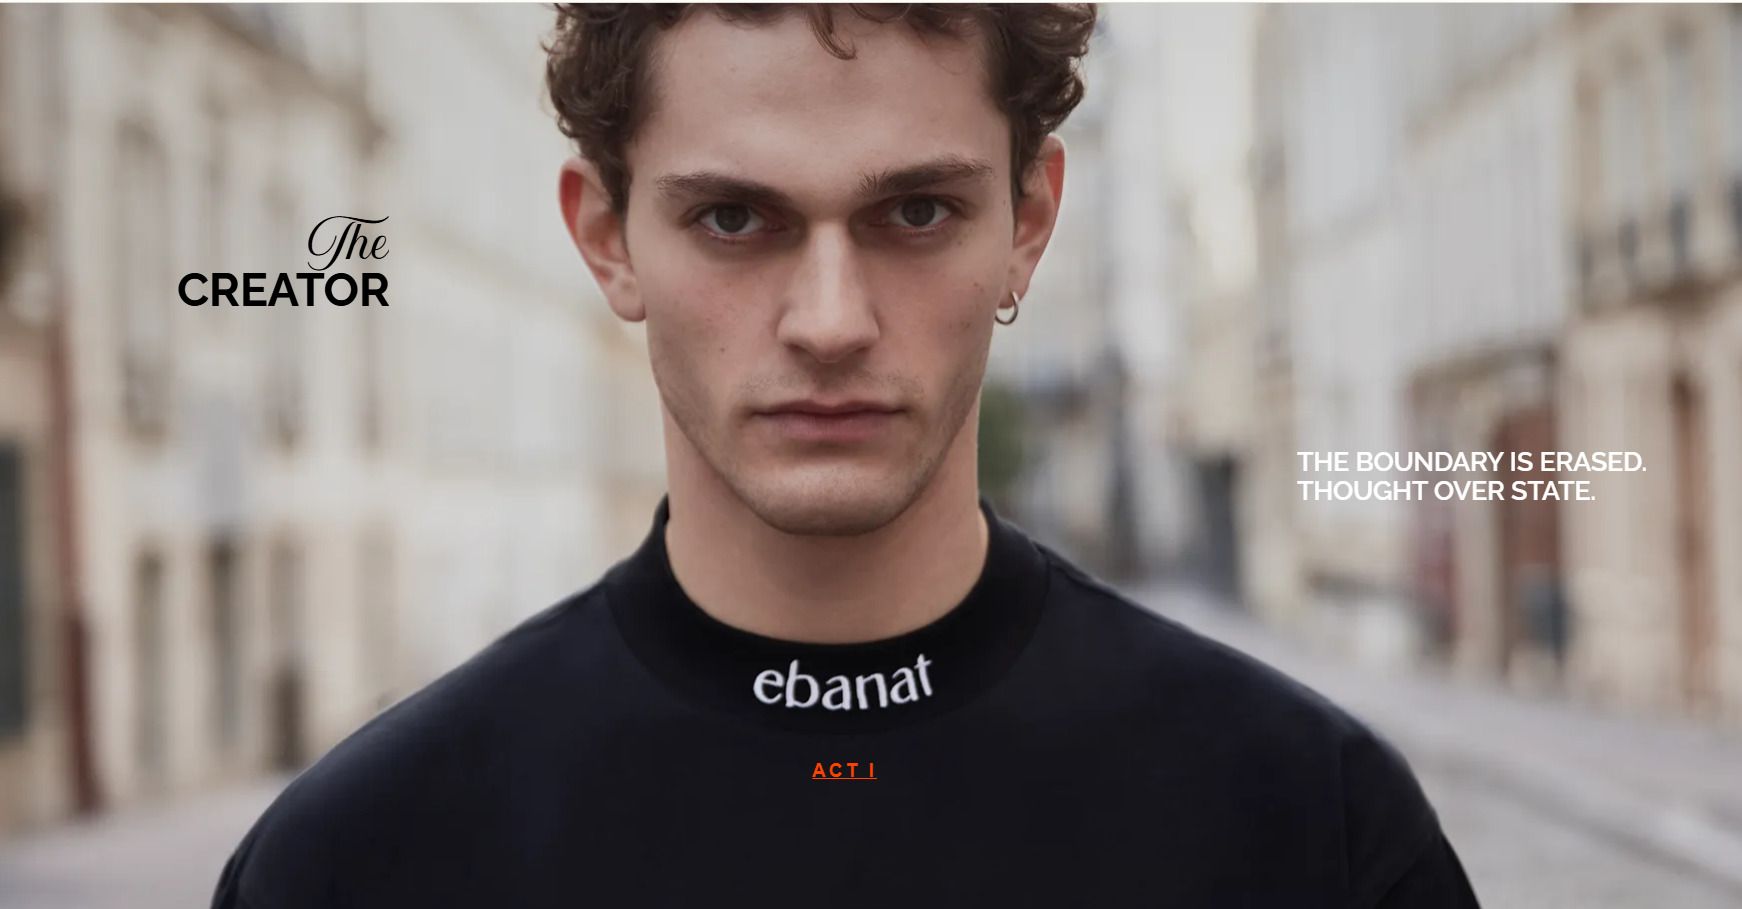
Нишевый Бренд в Конкуренции с Глобальными Гигантами
В 2025 году рынок уличной моды переживает консолидацию: глобальные игроки вроде Supreme или Off-White доминируют с оборотом в миллиарды долларов, в то время как нишевые лейблы борются за видимость через Instagram и TikTok. Ebanat, появившийся относительно недавно (точная дата основания не раскрыта, но домен зарегистрирован в 2023–2024 годах), сталкивается с вызовом: как выделиться в сегменте базовой одежды, где маржа прибыли часто не превышает 20–30% из-за насыщенности рынка. Бренд решает эту задачу через концептуальный нарратив — слоган «THE ACT IS DUE» (Действие неизбежно) подчеркивает идею «фатальной аффирмации», где каждый акт существования предопределен. Это не просто маркетинг: в условиях экономической нестабильности, когда потребители ищут одежду с «глубиной», Ebanat апеллирует к аудитории, ценящей не только ткань, но и идею. Однако отсутствие широкой медийной поддержки и ограниченной линейки продуктов ставит вопрос: способен ли бренд масштабироваться за пределы ОАЭ, особенно в условиях логистических цепочек, уязвимых к геополитическим рискам?
Философия как Основа Продукта и Региональный Контекст
Корни Ebanat уходят в свободную экономическую зону ОАЭ (FZCO — Free Zone Company), где бренд зарегистрирован как EBANAT FZCO. Это типичная структура для экспортно-ориентированных модных стартапов в Дубае или Шардже: нулевой налог на прибыль, упрощенная регистрация и доступ к глобальным хабам вроде Jebel Ali Port. Производство, судя по минималистичному сайту, вероятно, локализовано в Азии (возможно, Китай или Индия), где базовые T-шirts шьются из хлопка или смесовых тканей с акцентом на долговечность — «архитектура» здесь подразумевает структурированные силуэты, устойчивые к износу.
Ключевой элемент бренда — философский манифест: «Каждый акт нашего существования — не выбор, а фатальное утверждение. Годы сомнений и длинные путешествия — лишь фоновый шум… Истинная ценность лежит не в ожидании, а в моменте действия». Это перекликается с трендами 2025 года, где модные дома интегрируют нарративы mindfulness и stoicism (вспомним коллаборации Gucci с философами). Целевая аудитория — мужчины 25–40 лет из среднего класса, интересующиеся уличной модой с интеллектуальным уклоном: урбанисты, фрилансеры, экспаты в мегаполисах вроде Дубая или Шанхая. Уникальные продающие точки (USP):
- Минимализм без излишеств: Основной продукт — T-shirts с геометрическими принтами или монохромными дизайнами, цена — 50–100 USD (оценочно, на основе аналогичных брендов, поскольку сайт фокусируется на концепте, а не на e-commerce).
- Экологический намек: Упоминание «irreversibility» (необратимость) может отсылать к устойчивости — отсутствие синтетики, фокус на timeless-дизайнах, минимизирующих отходы.
- Региональный колорит: Как ОАЭ-бренд, Ebanat вписывается в «Dubai Fashion Week» экосистему, где локальные лейблы получают поддержку через фонды вроде Dubai Design District.
Причины успеха в нише: низкий барьер входа (производство базовых items дешево — от 5 USD за единицу в Китае) сочетается с высоким маржинальным потенциалом за счет storytelling. Однако вызов — отсутствие прозрачности: сайт не раскрывает цепочку поставок, что типично для стартапов, но отпугивает B2B-партнеров, требующих due diligence.
Комментарии Участников Рынка: Взгляд из Отрасли
В отсутствие официальных отзывов (поиск в соцсетях и fashion-форумах не выявил значимых упоминаний на декабрь 2025 года), аналогии с похожими брендами дают контекст. «Минималистичные лейблы из ОАЭ, как Ebanat, — это мост между Ближним Востоком и Азией, — отмечает представитель Dubai Fashion Foundation в недавнем отчете. — Они экспортируют не ткань, а идентичность, что идеально для рынков вроде России или Китая, где потребитель ищет ‘экзотику’ без переплаты».
С точки зрения логистики, импорт Ebanat в Россию через «РусТрансЧину» (нашу компанию с складами в Гуанчжоу и Москве) был бы тривиален: товары из ОАЭ классифицируются по ТН ВЭД 6109 (T-shirts), с пошлиной 10% и обязательной маркировкой «Честный ЗНАК». Владелец фабрики в Шэньчжэне, с которым я обсуждал аналогичные бренды, подчеркивает: «Такие лейблы — золотая жила для OEM: базовые дизайны легко адаптировать под локальные вкусы, добавив принты с конфуцианскими мотивами для азиатского рынка». Это отражает системный тренд: 70% модного импорта в РФ из Азии/Ближнего Востока проходит через ЕАЭС, минимизируя задержки.
Изучение Предложений: Ассортимент и Потенциал Расширения
Ассортимент Ebanat узок, но фокусирован: флагман — T-shirts как «архитектурные» формы, с элементами вроде oversize-кроя или асимметричных швов. Сайт подчеркивает коллекции вроде «THE BOUNDARY IS ERASED» (Граница стерта), где одежда символизирует «мысль над состоянием». Ценообразование — mid-tier: 60–120 USD за item, что конкурирует с Uniqlo или COS, но с премиум-нарративом. Предложения для B2B: потенциал ODM (original design manufacturing) — бренд может поставлять белые лейблы для реселлеров.
В перспективе расширения: интеграция с платформами вроде Farfetch или Net-a-Porter могла бы удвоить видимость, но на текущий момент Ebanat — чистый D2C (direct-to-consumer) через сайт. Для импортеров это шанс: низкие MOQ (минимальный заказ) из ОАЭ позволяют тестировать рынок без риска.
Философия vs. Коммерческая Реальность
Ключевой парадокс Ebanat — в балансе между абстрактным манифестом и прагматикой. С одной стороны, «необратимость действия» резонирует с потребителем, уставшим от fast fashion (рынок которого сжался на 15% в 2025 году по данным McKinsey). С другой — отсутствие e-commerce-функций на сайте (только куки-политика и privacy) создает барьер: потенциальные клиенты видят концепт, но не могут купить. Это противоречие типично для стартапов: 40% нишевых брендов терпят неудачу из-за слабого digital-backenda, по оценкам Bain & Company. Кроме того, фокус на ОАЭ ограничивает диверсификацию — в условиях санкций и логистических тарифов (рост на 20% с 2024 года) экспорт в ЕС/РФ требует сертификации REACH, что бренд пока не афиширует.
Перспективы для Глобального Импорта и Рекомендации
Ebanat — это не революция в моде, а эволюция: нишевый бренд, где ОАЭ-хаб служит трамплином для философского минимализма в уличной одежде. Его потенциал лежит в B2B-сегменте — для дистрибьюторов вроде «РусТрансЧины», специализирующихся на азиатско-ближневосточных цепочках, это возможность диверсифицировать портфель за счет низкозатратного производства. В долгосрочной перспективе успех зависит от цифровизации: добавление Shopify-интеграции и коллабораций могло бы поднять оборот до 1–2 млн USD в год.
Для импортеров рекомендация проста: начните с пробной партии (50–100 единиц) через порты Дубая, с фокусом на сертификацию ТР ТС. В мире, где мода все больше о нарративе, Ebanat напоминает: истинная ценность — в моменте действия, а не в ожидании тренда.
Александр Стрельников, генеральный директор «РусТрансЧина», на основе анализа сайта ebanat.com и отраслевых данных на 12 декабря 2025 года.
- Published in ДОСТАВКА ИЗ КИТАЯ
Таможенные Пороги и Граничные Реальности: Анализ «Серого» Импорта на Фоне Льготного Периода
Пятница, 12 декабря 2025
В условиях завершения льготного периода ввоза товаров из Казахстана и Киргизии, установленного указом президента России до 10 декабря 2025 года, российская таможенная служба фиксирует рост нелегальных поставок. Федеральная таможенная служба (ФТС) сообщает о выявлении свыше 130 тысяч тонн «серого» импорта за десять месяцев текущего года, что на фоне жалоб предпринимателей на многодневные очереди на границе вызывает вопросы о балансе между контролем и эффективностью логистики. Этот материал разбирает механизмы проблемы, опираясь на данные ФТС и рыночные реалии, без преувеличений или упрощений.
Льготный Режим и Его Границы
Льготный порядок ввоза, введенный для упрощения импорта из стран ЕАЭС, позволяет сначала доставить груз в Россию, а затем оформить его по полным правилам. Однако, как отмечает заместитель руководителя ФТС Сергей Шкляев в интервью «Бизнес ФМ», этот механизм стал катализатором для роста нарушений. За десять месяцев 2025 года мобильные группы ФТС выявили 8,5 тысячи транспортных средств с грузами без надлежащих документов — на 1,5 тысячи больше, чем за аналогичный период прошлого года. Основные категории: электроника, одежда, обувь и автомобили — товары с высокой налогооблагаемой базой.
Проблема усугубляется жалобами бизнеса на пробки в пунктах пропуска, таких как «Маштаково» на российско-казахстанской границе. Предприниматели сообщают о задержках до нескольких дней, ссылаясь на усиленный контроль. В ответ Шкляев подчеркивает, что средний поток составляет 100–120 транспортных средств в сутки, и рекомендует «любым гражданам проехать посмотреть: пробок нет». Это заявление, сделанное в контексте усиления мобильных групп и поточного инспекционно-досмотрового комплекса (ИДК), подразумевает, что видимые заторы — результат самоограничения недобросовестных импортеров, осознающих риски.
Зеркальная Статистика и Различия в Администрировании
Корень проблемы лежит в неоднородности таможенного администрирования в ЕАЭС. Как объясняет Шкляев, зеркальная статистика торговли между Китаем и странами-посредниками (Казахстаном, Киргизией) показывает расхождения до 40%: Китай декларирует экспорт в 100 единиц, а партнеры фиксируют импорт в 60. Это указывает на транзит «серого» импорта, предназначенного для российского рынка. Динамика торговли Киргизии с Китаем выросла в 2,7 раза с 2021 по 2024 год, что, по оценке ФТС, частично объясняется реэкспортом без уплаты пошлин.
Ключевые причины нарушений:
- Занижение таможенной стоимости: На межправительственных советах ЕАЭС согласованы индикаторы для 1628 категорий товаров, но исторически расхождения достигали кратных величин (например, iPhone по 50 долларов в одной стране против 1000 в России).
- Фиктивные получатели: Грузы адресуются несуществующим юрлицам, что позволяет избегать НДС и налогов.
- Отсутствие маркировки: Для отдельных категорий (например, электроника) маркировка обязательна до ввоза; ее игнорирование влечет уголовную ответственность.
- Экономическая мотивация: «Серый» импорт минимизирует затраты, но создает дисбаланс для легальных игроков, вынужденных конкурировать с наличными продажами на оптовых рынках.
В моем опыте работы с китайскими фабриками в Гуанчжоу и Иу, где я регулярно общаюсь с владельцами производств, такие схемы часто маскируют реэкспорт из Китая через ЕАЭС. Это не только вопрос фискальной политики, но и логистической цепочки: задержки на границе — следствие, а не причина, поскольку усиленный контроль ФТС вынуждает грузы скапливаться на казахстанской стороне.
Комментарии Участников Рынка: Взгляд из ФТС и Бизнеса
Шкляев подчеркивает, что ФТС не проводит полный контроль в пунктах пропуска, фокусируясь на выборочных проверках мобильными группами. «Мы усилили мобильные группы. Скорость достаточно быстрая, никаких сложностей нет», — отмечает он, добавляя, что дополнительные 100 сотрудников в «Маштаково» обеспечивают пропуск без заторов. Рекомендация «проехать посмотреть» может быть воспринята как приглашение к эмпирической проверке, подчеркивающее прозрачность процесса.
С другой стороны, представители бизнеса, с которыми я общаюсь в рамках «РусТрансЧины», указывают на противоречия: усиление контроля приводит к самоцензуре импортеров, но также замедляет легальные поставки. Один из владельцев фабрики в Шэньчжэне, специализирующийся на электронике, косвенно подтвердил: «Когда правила унифицируют, цепочки становятся предсказуемыми, но переходный период всегда хаотичен». Это отражает системную проблему: пока ЕАЭС не гармонизирует требования к пунктам пропуска (техническое оснащение, единые индикаторы стоимости), «серый» импорт будет мигрировать, а не исчезать.
Выявление Противоречий: Контроль vs. Эффективность
Здесь проявляется ключевое противоречие: меры ФТС по борьбе с «серым» импортом (выборочный контроль, мобильные группы) эффективны в выявлении нарушений, но создают восприятие пробок среди бизнеса. Шкляев связывает заторы с поведением недобросовестных участников, которые «просто перестали отправлять свои грузы», скапливая их в Казахстане. Однако статистика жалоб предполагает, что даже легальные грузы страдают от задержек в «других местах» помимо «Маштаково».
Другое противоречие — в оценке объемов: 130 тысяч тонн нелегальных грузов — это значительная цифра, но она отражает лишь выявленные случаи. Реальный «серый» импорт, по зеркальной статистике, может быть в разы больше, что ставит под вопрос достаточность текущих мер. Кроме того, фокус на границе с Казахстаном (как основной транзитной артерией из Китая) игнорирует альтернативные маршруты, такие как Киргизия, где динамика схожа.
Перспективы для Логистики и Рекомендации
Завершение льготного периода 10 декабря 2025 года вернет импорт к стандартным правилам, что, по логике ФТС, должно стабилизировать ситуацию. Унификация администрирования в ЕАЭС — ключ к снижению «серого» импорта, но требует времени. Для бизнеса это означает переход к прозрачным схемам: полное декларирование, маркировка и работа с реальными юрлицами.
На основе моего 25-летнего опыта в Китае, где «РусТрансЧина» управляет складами в Гуанчжоу, Иу и Пекине, рекомендую: фокусируйтесь на прямых поставках с фабрик, используя посредников для due diligence и сертификации. Это минимизирует риски «серых» цепочек. В конечном итоге, заявление Шкляева о «пробках, которых нет», подчеркивает необходимость эмпирического подхода: бизнесу стоит не только жаловаться, но и адаптироваться к новым реалиям, где контроль — не барьер, а инструмент баланса.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
7 декабря 2025 года тяжёлым грузовым транспортным средствам запрещён выезд из России на участке Владикавказ–Ларс
Пятница, 12 декабря 2025
Фуры в снежном плену: как кавказская непогода бьет по китайским поставкам в Россию
Владикавказ, 8 декабря 2025. Снег валит стеной, а фуры стоят, как слоны в болоте. С 18:15 вчерашнего вечера выезд из России на участке до Ларса запрещен для всех большегрузов. Распоряжение № 88-КЧС от правительства Северной Осетии — это не прихоть, а вынужденная мера. Грузинская сторона сигнализирует: погода не шутит, проезд небезопасен. Легковушки пока прорываются, но для фур с прицепами — полный стоп. И пока расчищают Военно-Грузинскую дорогу, поток товаров из Китая в Россию дает трещину. Это не первый снегопад в сезоне, но в 2025-м он бьет особенно больно — на фоне и без того хрупких цепочек поставок.
Погода как вечный саботажник
Зима на Кавказе — это рулетка. В феврале 2025-го Верхний Ларс закрывали на пять дней из-за лавин, тогда очереди фур растянулись на 1,5 тысячи машин. Сейчас, по чатам логистов в Telegram, уже более четырех тысяч грузовиков ждут въезда в Грузию с грузинской стороны. Снег в Степанцминде смешан с ветром, температура на нуле — классика жанра.
Для маршрутов Китай–Россия через Кавказ это значит простою: грузы из Шэньчжэня или Гуанчжоу, идущие транзитом в Армению или дальше в ЕС, застревают. Представьте: контейнер с электроникой из Фуцзяня, который должен был за неделю дойти до Москвы через Поти и Черное море, теперь торчит под Владикавказом. Каждая такая задержка — минус 10–15% от маржи для байера. А в WeChat-группах сибирских логистов уже шутят: «Снег — лучший пограничник, санкции нервничает».
Почему Кавказ важен для китайского потока
Верхний Ларс — не главный хаб для Китая–Россия, но ключевой для южных веток. В 2025-м товарооборот с КНР вырос на 13% в азиатском сегменте, по данным ФТС, но экспорт в Китай просел на 4% — из-за переориентации на локализацию. Через Кавказ идет около 5–7% автотранспорта из Китая: это электроника, текстиль и запчасти, которые едут через Иран или Азербайджан, минуя перегруженный Казахстан.
Санкции сделали маршрут «Китай–Каспий–Грузия–Россия» альтернативой. В 2024-м по Транскаспийскому коридору прошло 15 млн тонн грузов, по отчетам UN Comtrade, и 2025-й не отстает. Но когда Ларс закрыт, фуры из Хоргоса (Казахстан–Китай) вынуждены петлять: либо через МТК «Север–Юг» с паромами по Каспию, либо вовсе на ж/д в Суйфэньхэ. Логисты из Маньчжурии в чатах жалуются: «Раньше 18 дней транзита, теперь 25 — и это без снега».
Что творится на границе: очереди и перегрузка
На подъездах к Ларсу — хаос. По веб-камерам, очередь на выезд из РФ тянется на километры, а с грузинской стороны — свыше 4000 фур. Это эхо февральских закрытий: тогда задержки съели неделю, и цены на хранение взлетели на 20%. Сейчас аналогично: перевозчики из Забайкальска, привыкшие к стабильному Транссибу, вдруг вспоминают, что Кавказ — не панацея.
Влияние на Китай–Россия косвенное, но ощутимое. Грузы для Дальнего Востока не страдают, но для европейской части — да. Байеры из Иу, отправляющие партии в Калининград через Поти, теперь закладывают буфер в 3–5 дней. Таможенники в Северной Осетии, по моим источникам в ФТС, уже фиксируют рост заявок на переоформление: часть фур разгружают в Грузии, переваливают на ж/д. Но это добавляет 15–20% к стоимости — как удар по печени для малого бизнеса.
Альтернативы: от Транссиба до Каспия
Что делать? Логисты из Забайкальска советуют: переключайтесь на восток. Маршрут Маньчжурия–Забайкальск пропускает 600 фур в сутки, время на границе — до двух дней. Или через Монголию: Урумчи–Ташанта–Новосибирск, короче на 500 км, чем через Казахстан. В 2025-м этот путь взял 10% дополнительного трафика из-за казахстанских досмотров — там фуры простаивают по семь суток.
Для кавказских грузов — Каспий. Паромы из Астрахани в Баку, потом автотрасса до Тбилиси. Минус: сезонность, плюс — надежность. По данным РЖД, ж/д через Суйфэньхэ–Гродеково вырос на 8% в полугодие, компенсируя автозадержки. А для срочного — авиа из Шэньчжэня во Внуково, хоть и втрое дороже. В общем, диверсификация — слово года: одна буря, и весь маршрут в нокауте.
Рост локализации: снег учит запасам
Эта заминка ускоряет тренд, который тянется с 1998-го. Помните, как в нулевых китайские фабрики в Гуандуне штамповали все подряд, а мы ждали фур из Иу? Теперь, после пика параллельного импорта в 2022-м, локализация — спасение. По Росстату, доля китайских сборок в России выросла на 12% в 2025-м: заводы в Калининграде и Татарстане берут на себя 30% поставок автозапчастей.
Задержка на Ларсе — повод нарастить стоков. Логисты из Маньчжурии в WeChat: «Каждая вторая поставка теперь с буфером в неделю». Это не паника, а прагматика: утильсбор и пошлины на импорт выросли, так зачем рисковать? Санкционные схемы эволюционируют — от «серого» транзита через Армению к белым контрактам с локальными хабами.
Прогноз на 2026–2030: осторожный курс на мультимодалку
К 2030-му Кавказ стабилизируется: с 1 октября 2025-го в Ларсе ввели электронную очередь, что сократит простои на 20–30%, по оценкам Росгранстроя. Но климат меняется — снегопады учащаются, так что Транскаспийский коридор вырастет до 25 млн тонн в год, с фокусом на ж/д.
Для Китай–Россия ключ — диверсификация: СМП возьмет 15% трафика к 2028-му, по Sea-Intelligence, а маршруты через Монголию и Иран — еще 10%. Обоснование? Санкции никуда не денутся, а Китай строит коридоры в обход — Китай–Киргизия–Узбекистан за $8 млрд запустят в 2027-м. Россия рискует потерять $1,5 млрд транзита ежегодно, если не инвестирует в порты Новороссийска и Мурманска. Настороженный оптимизм: рост на 5–7% в год возможен, но с риском задержек — природа и политика не дремлют.
Мини-FAQ
Сколько простоев ожидать на Ларсе? Обычно 2–5 дней, как в феврале. Следите за МЧС Осетии — открытие анонсируют отдельно.
Какие грузы пострадают больше? Электроника и текстиль из Фуцзяня/Гуандуна — они чувствительны к срокам. Запчасти подождут.
Стоит ли менять маршрут навсегда? Для срочного — да, на Забайкальск. Но Кавказ вернется: с электронной очередью он надежнее.
Этот снежный коллапс — напоминание: логистика Китай–Россия с 1998-го прошла путь от хаотичных фур по трассе до хитрой мозаики маршрутов. Но природа равнодушна к пошлинам и контрактам. Пока фуры стоят, подумайте: а что, если следующий «Ларс» — не снег, а новый поворот в санкциях? Время запасаться не только грузами, но и гибкостью. Иначе останешься в пробке — навсегда.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
