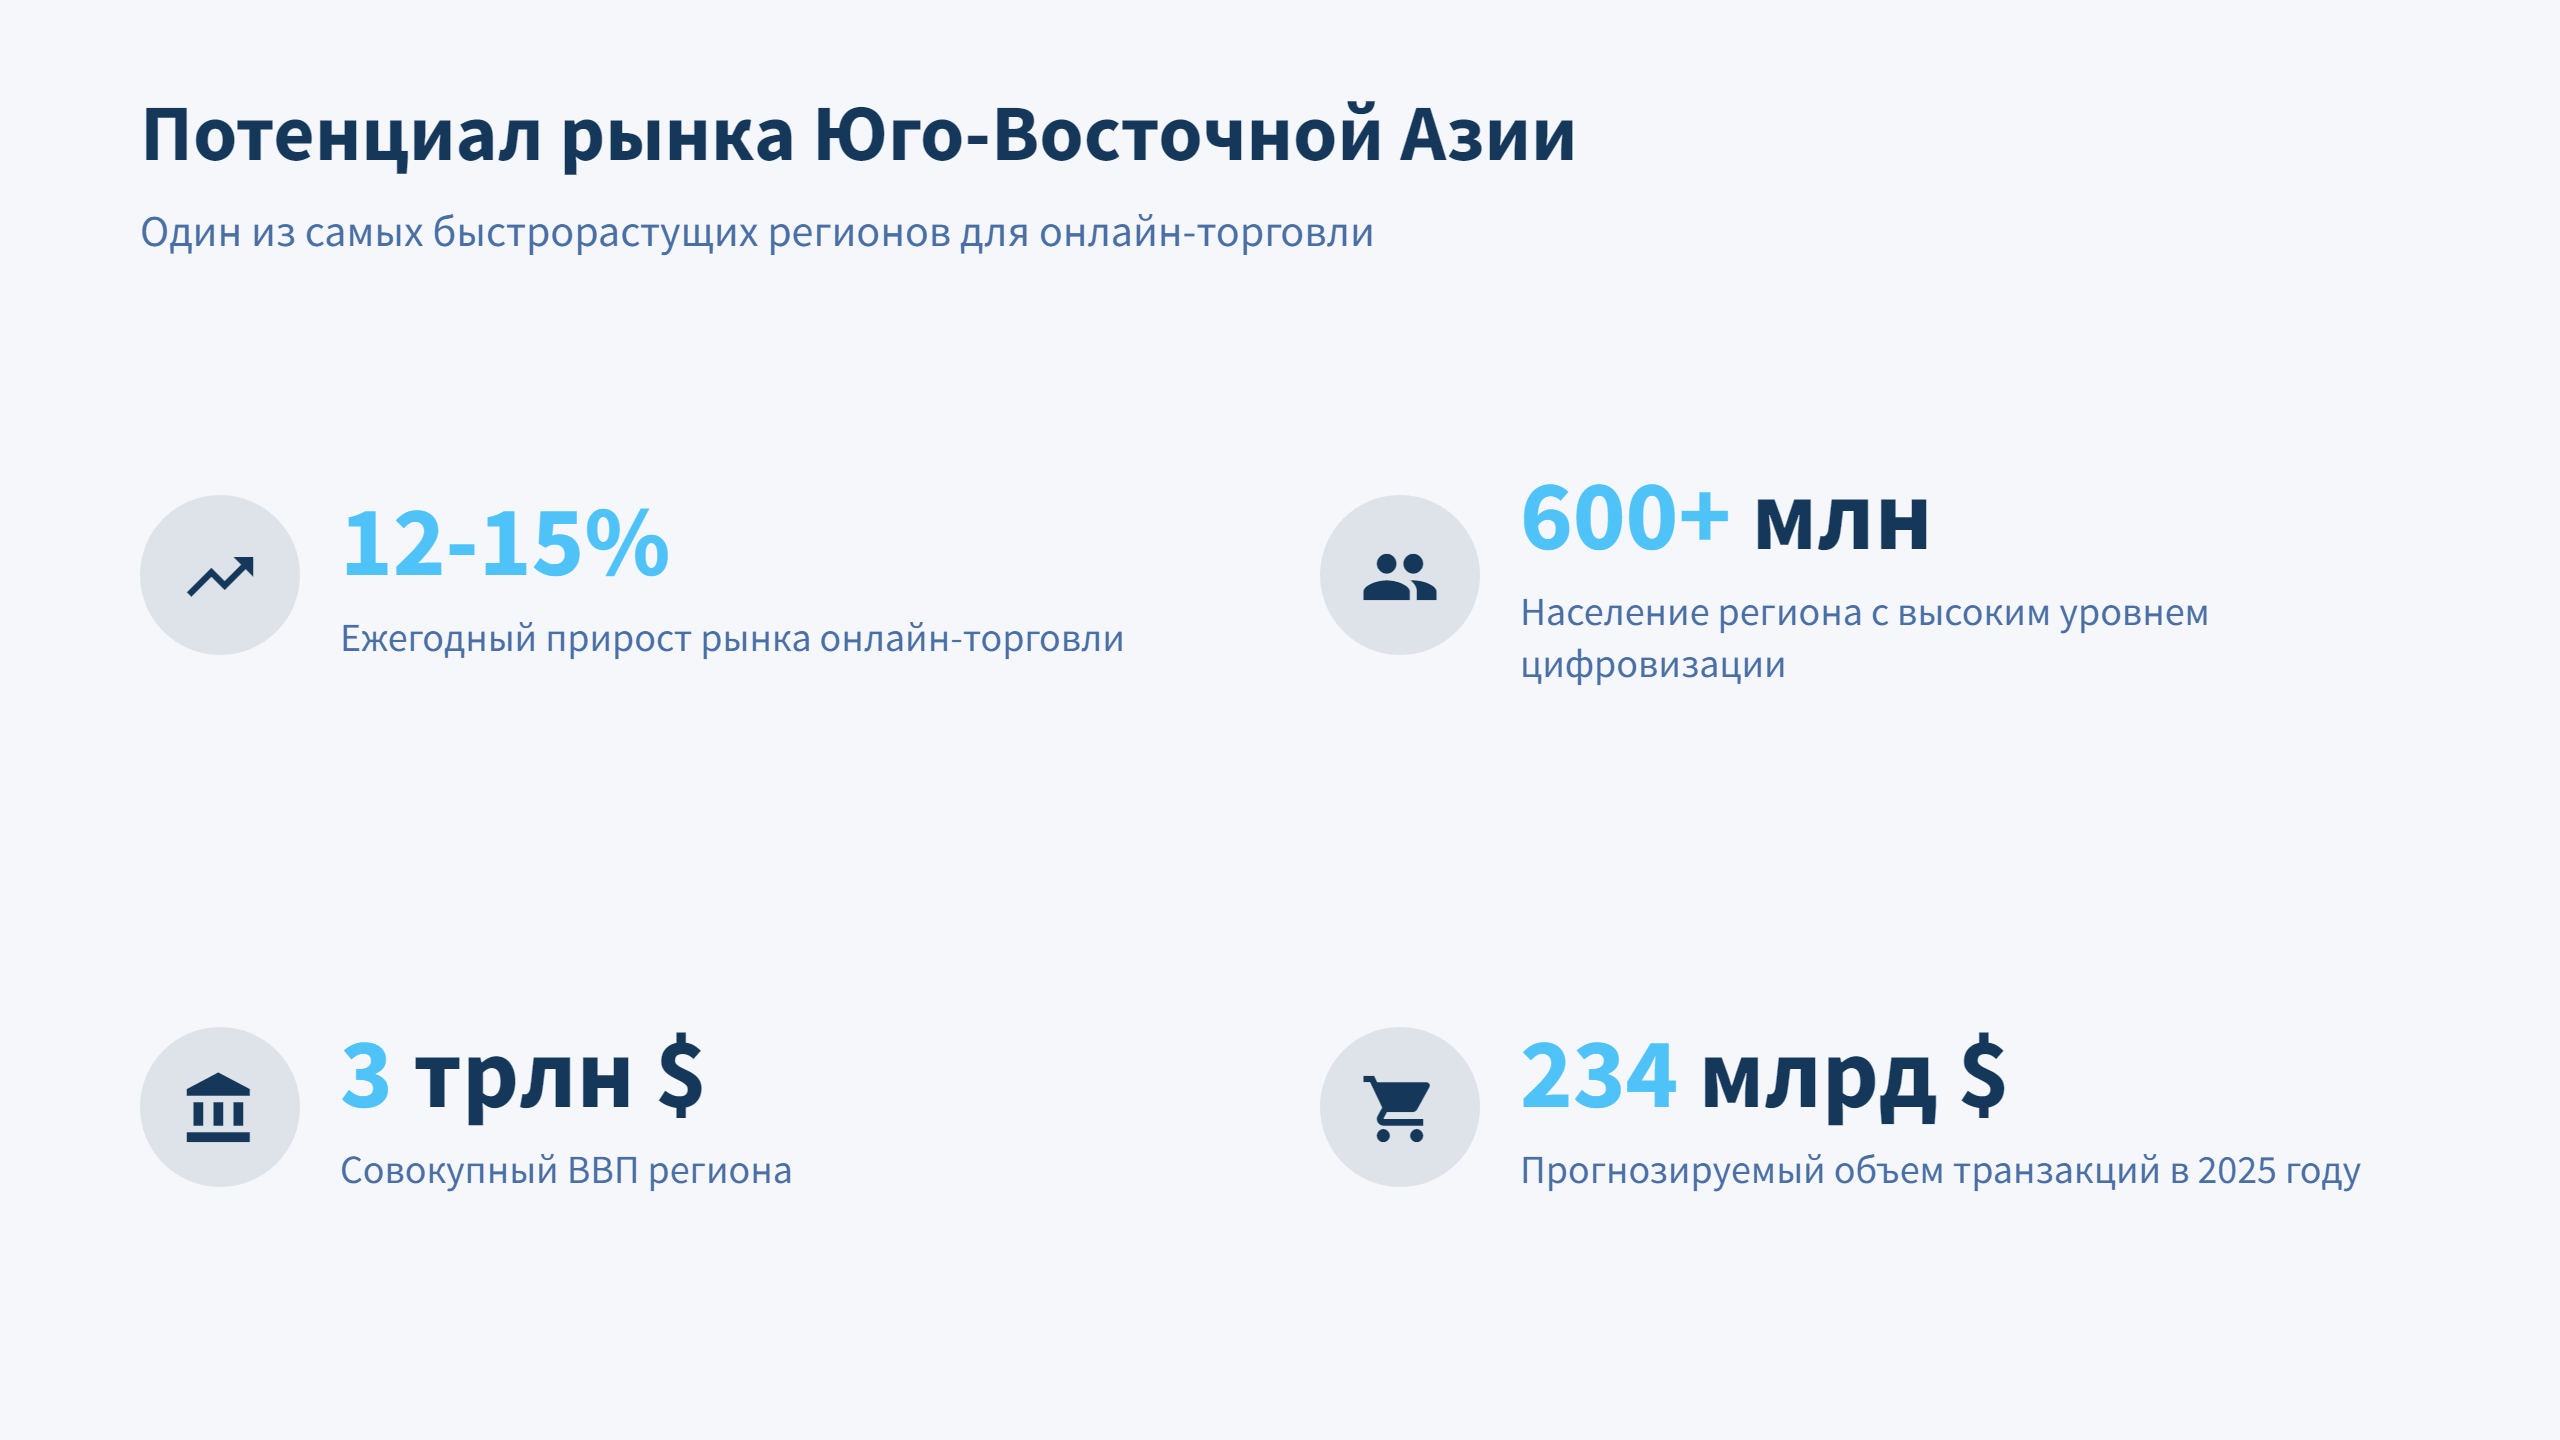
В эпоху глобальной цифровизации Юго-Восточная Азия позиционирует себя как один из наиболее перспективных хабов для онлайн-торговли, где ежегодный прирост рынка оценивается в 12–15%. С населением свыше 600 миллионов человек и совокупным ВВП около 3 триллионов долларов, регион демонстрирует устойчивый спрос на разнообразные товары, подкрепленный высоким уровнем проникновения смартфонов и развитием цифровых платежей. Для предпринимателей из России, ориентированных на экспорт, это не просто дополнительный канал сбыта, а возможность диверсифицировать риски и захватить долю в сегменте, где общий объем транзакций в 2025 году превысит 234 миллиарда долларов. Ключевой фактор успеха здесь — не только выбор подходящей платформы, но и грамотная интеграция логистических решений, позволяющих конкурировать на равных с локальными игроками.
Динамика регионального рынка: что определяет спрос и поведение потребителей
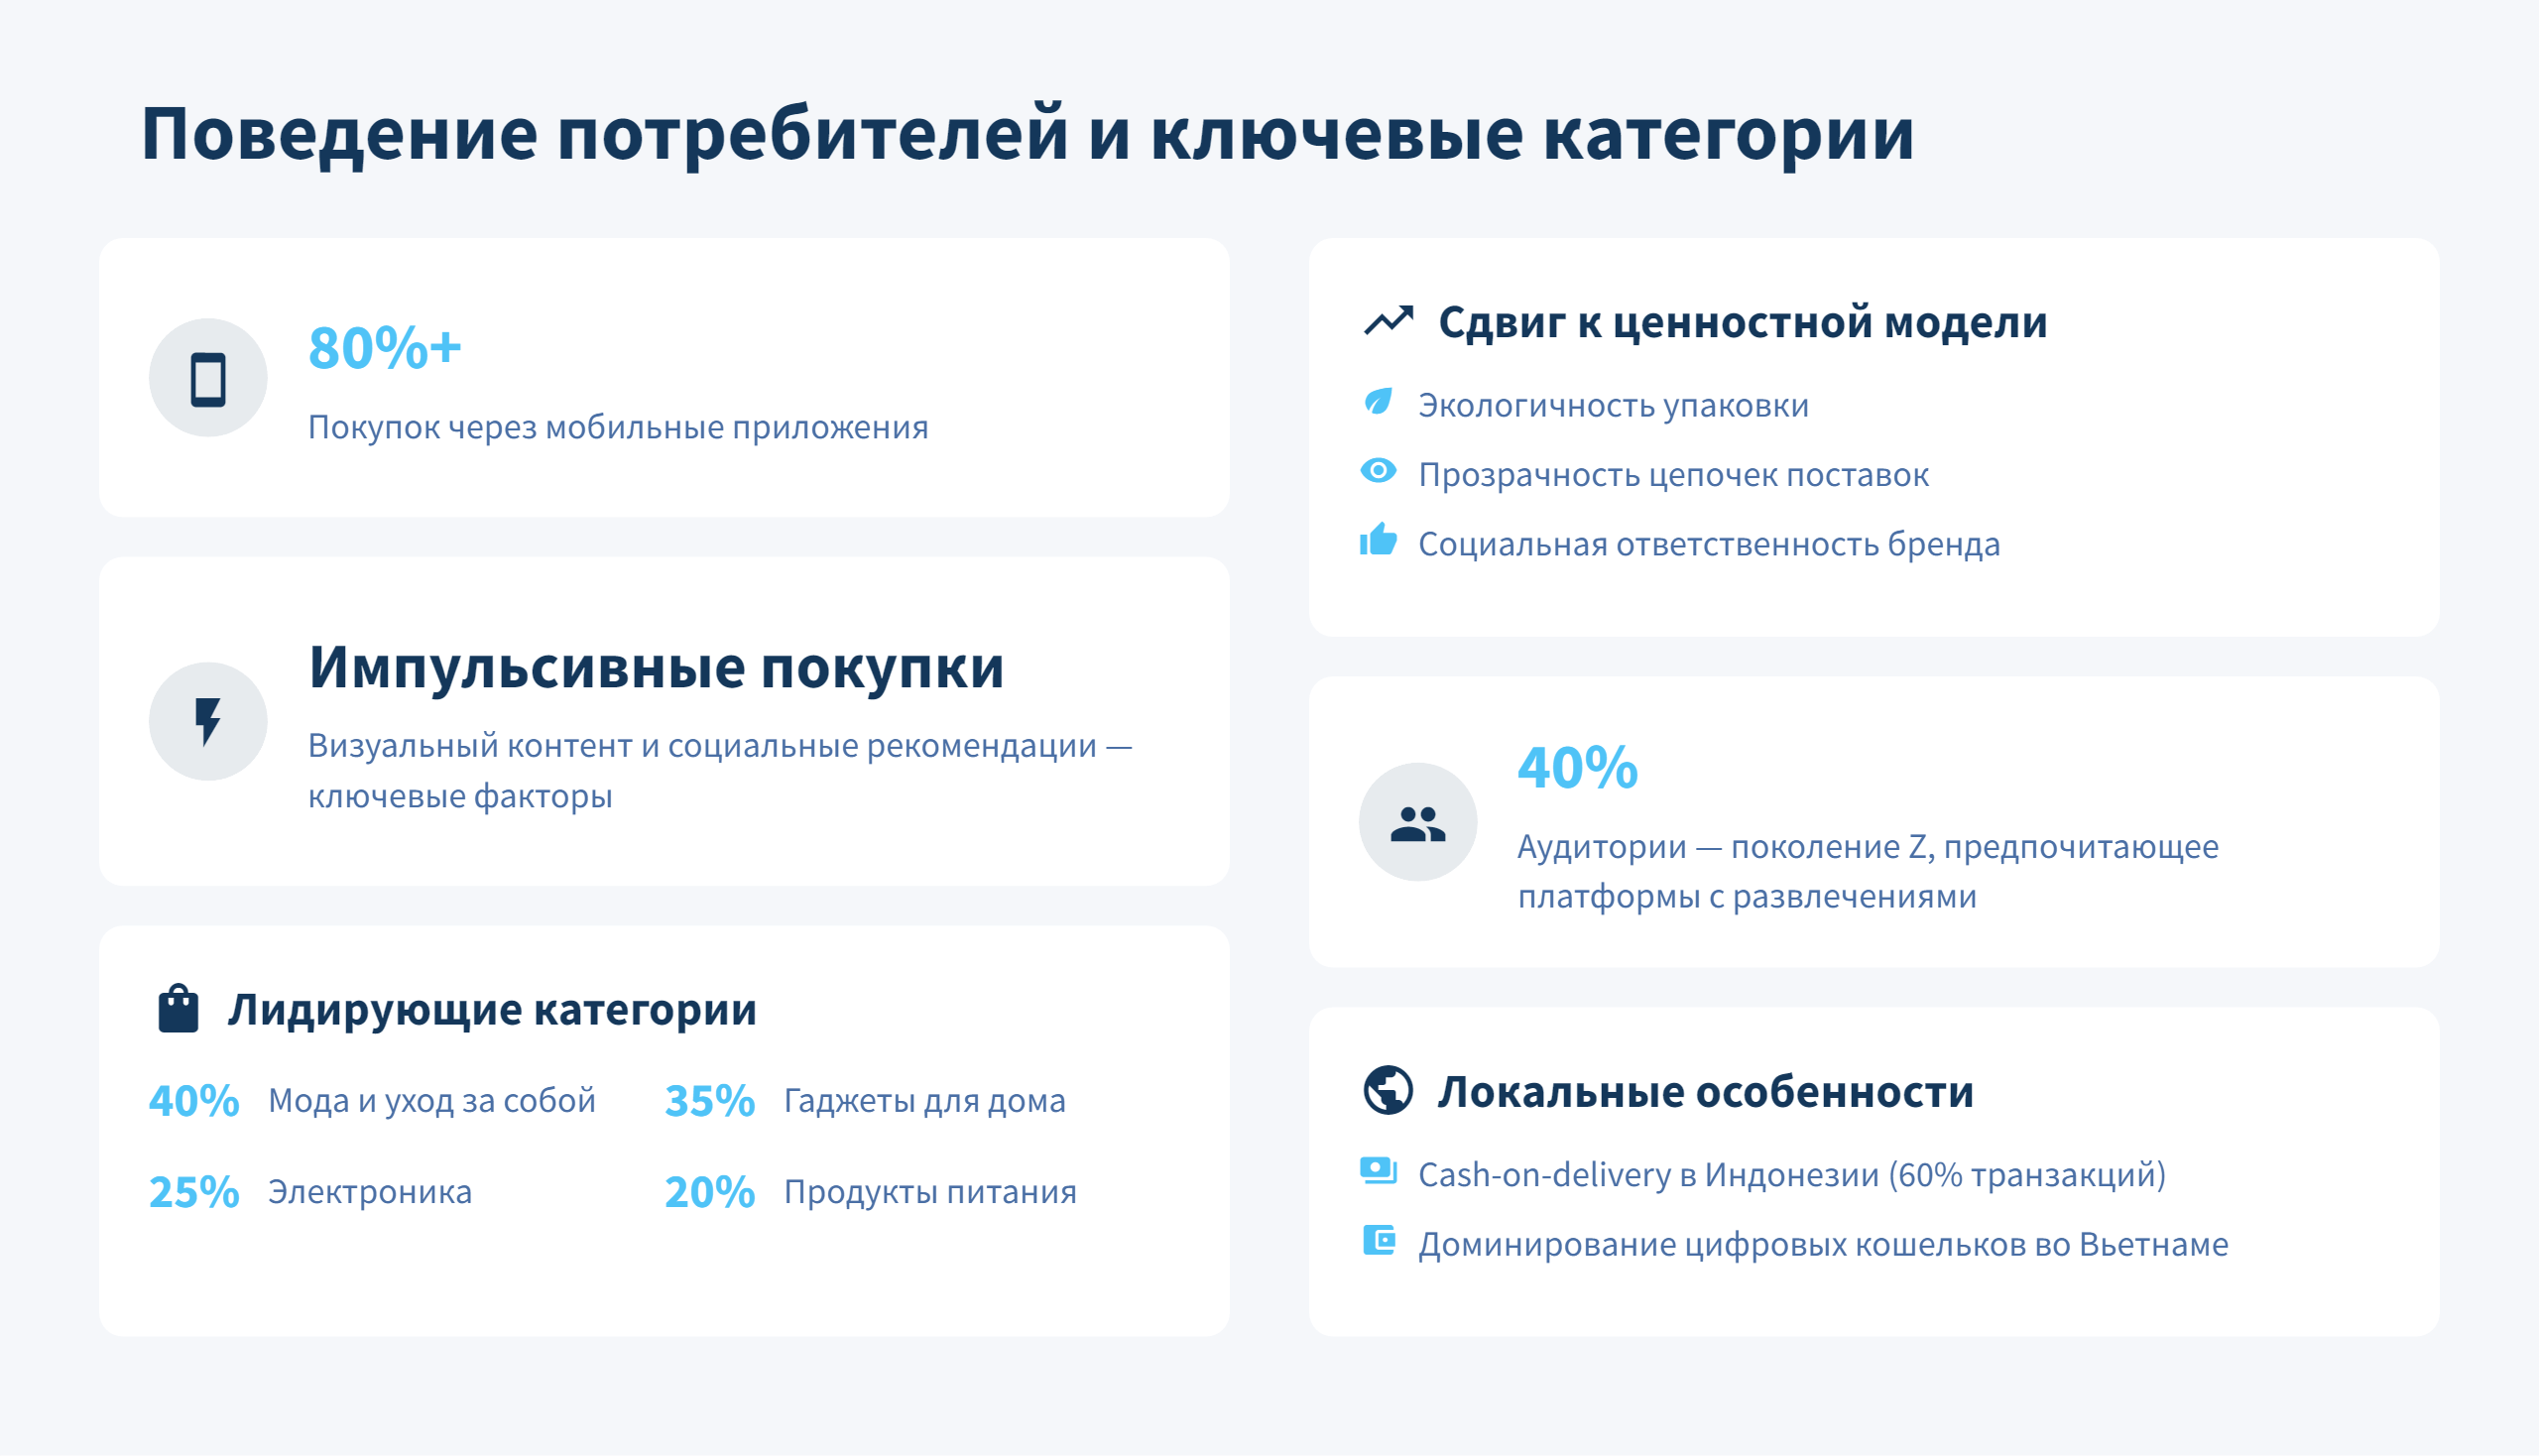
Анализируя текущие тенденции, стоит отметить, что экономика ЮВА эволюционирует под влиянием урбанизации и роста среднего класса, особенно в странах вроде Индонезии, Вьетнама и Таиланда. Эти рынки характеризуются фрагментированной инфраструктурой, но при этом высоким уровнем вовлеченности в мобильную коммерцию: более 80% покупок совершается через приложения. Потребители в этих странах проявляют предрасположенность к импульсивным приобретениям, где визуальный контент и социальные рекомендации играют решающую роль, а средний чек растет за счет персонализированных предложений на базе ИИ.
Среди лидирующих категорий выделяются предметы моды и ухода за собой, где спрос на доступные, но стильные изделия превышает 40% от общего объема продаж. Не менее востребованы гаджеты для дома и электроника, отражающие тренд на цифровизацию быта. Важное наблюдение: в 2025 году наблюдается сдвиг от чисто ценовой конкуренции к ценностно-ориентированной модели, где покупатели ценят не только скидки, но и экологичность упаковки и прозрачность цепочек поставок. Это открывает нишу для российских товаров с акцентом на натуральные материалы или инновационные решения, такие как умные устройства для здоровья. Второе наблюдение касается сезонности: локальные фестивали вроде 11.11 не просто повышают продажи на 50–70%, но и служат тестом для масштабируемости логистики, где задержки могут привести к потере до 20% повторных заказов.
Третье наблюдение связано с демографическим фактором — поколение Z, составляющее до 40% аудитории, предпочитает платформы с элементами развлечений, что усиливает роль видео-контента в конверсии. В итоге, для устойчивого присутствия требуется не разовая кампания, а комплексная стратегия, учитывающая локальные нюансы, такие как предпочтение cash-on-delivery в Индонезии (до 60% транзакций) или доминирование цифровых кошельков вроде MoMo во Вьетнаме.
Оценка ключевых платформ: сильные стороны и тактики входа
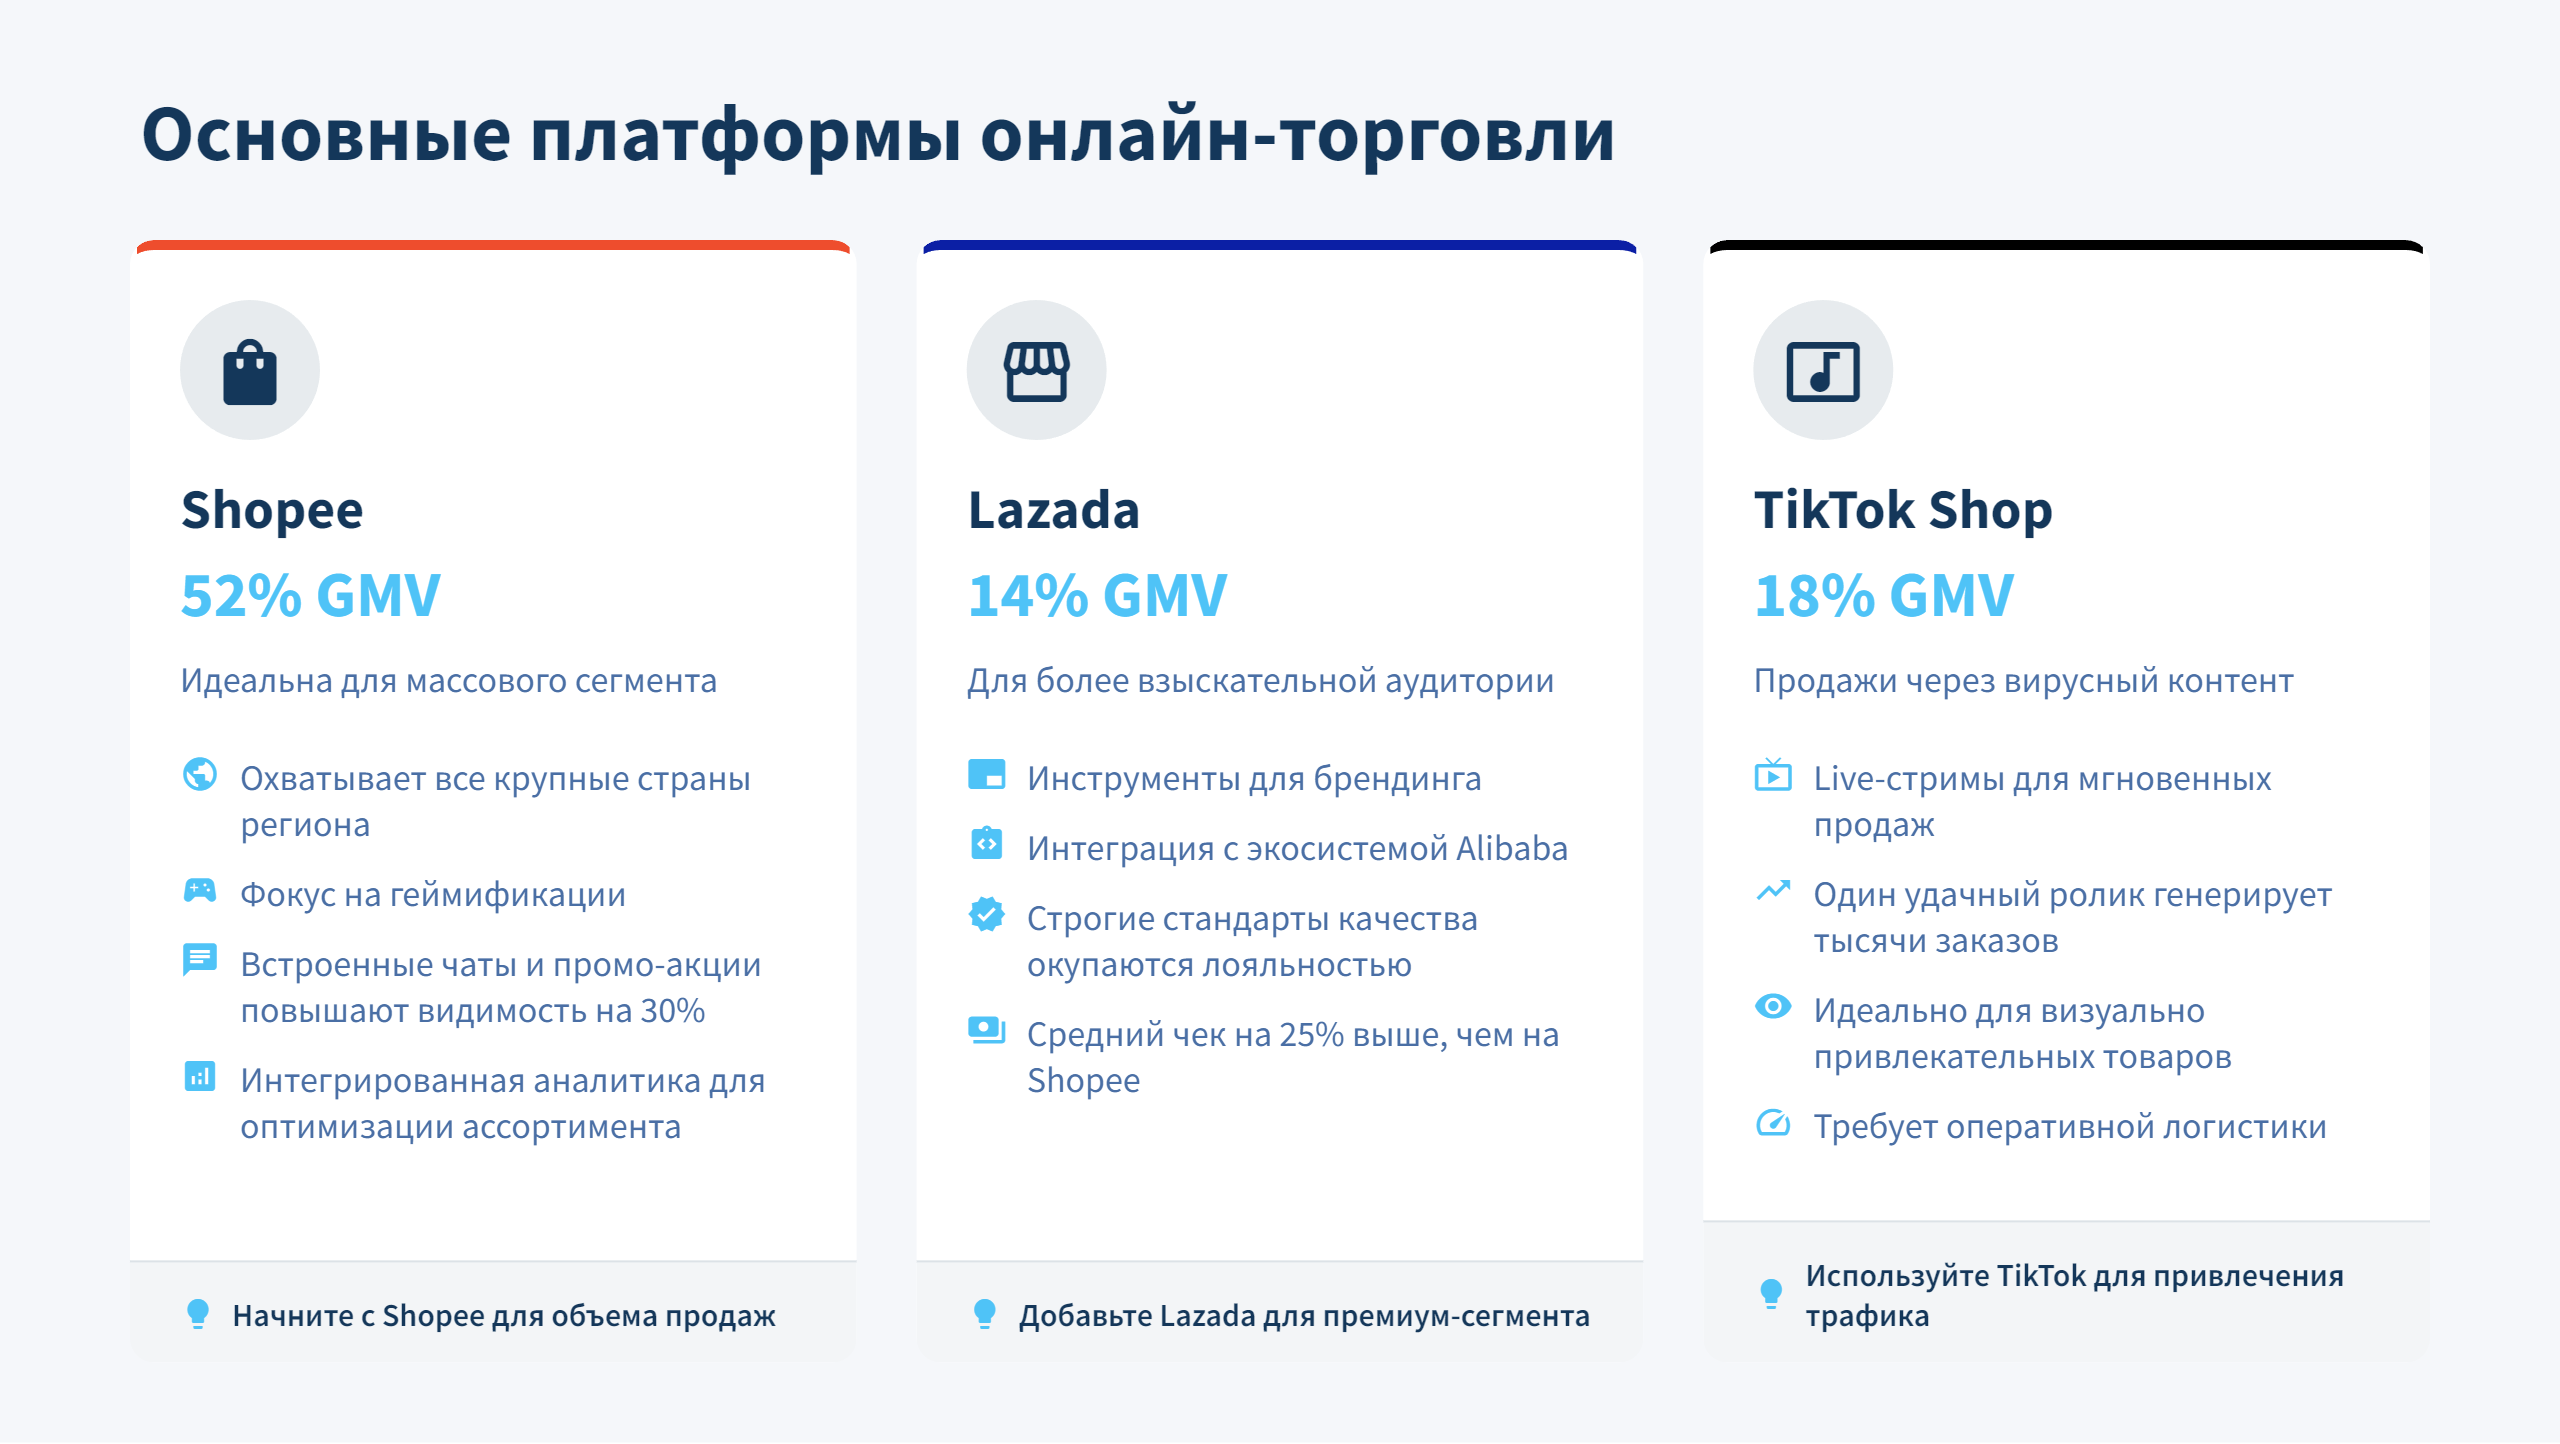
Чтобы эффективно распределить усилия, стоит начать с анализа доминирующих игроков, чьи доли рынка в совокупности превышают 84%. Shopee, контролирующая около 52% GMV региона, идеально подходит для массового сегмента благодаря своей универсальности и фокусу на геймификации. Платформа охватывает все крупные страны — от Индонезии до Сингапура — и особенно сильна в продажах повседневных товаров. Для старта рекомендуется инвестировать в встроенные чаты и промо-акции, которые повышают видимость на 30%, а также интегрировать аналитику для оптимизации ассортимента под мобильный трафик.
Lazada, с долей 14%, ориентирована на более взыскательную аудиторию, предлагая инструменты для брендинга и интеграцию с экосистемой Alibaba. Это платформа для нишевых продуктов, где строгие стандарты качества окупаются лояльностью: средний чек здесь на 25% выше, чем на Shopee. Тактика входа включает верификацию бизнеса и использование AI для персонализации, что позволяет стабилизировать позиции даже в конкурентных категориях вроде электроники.
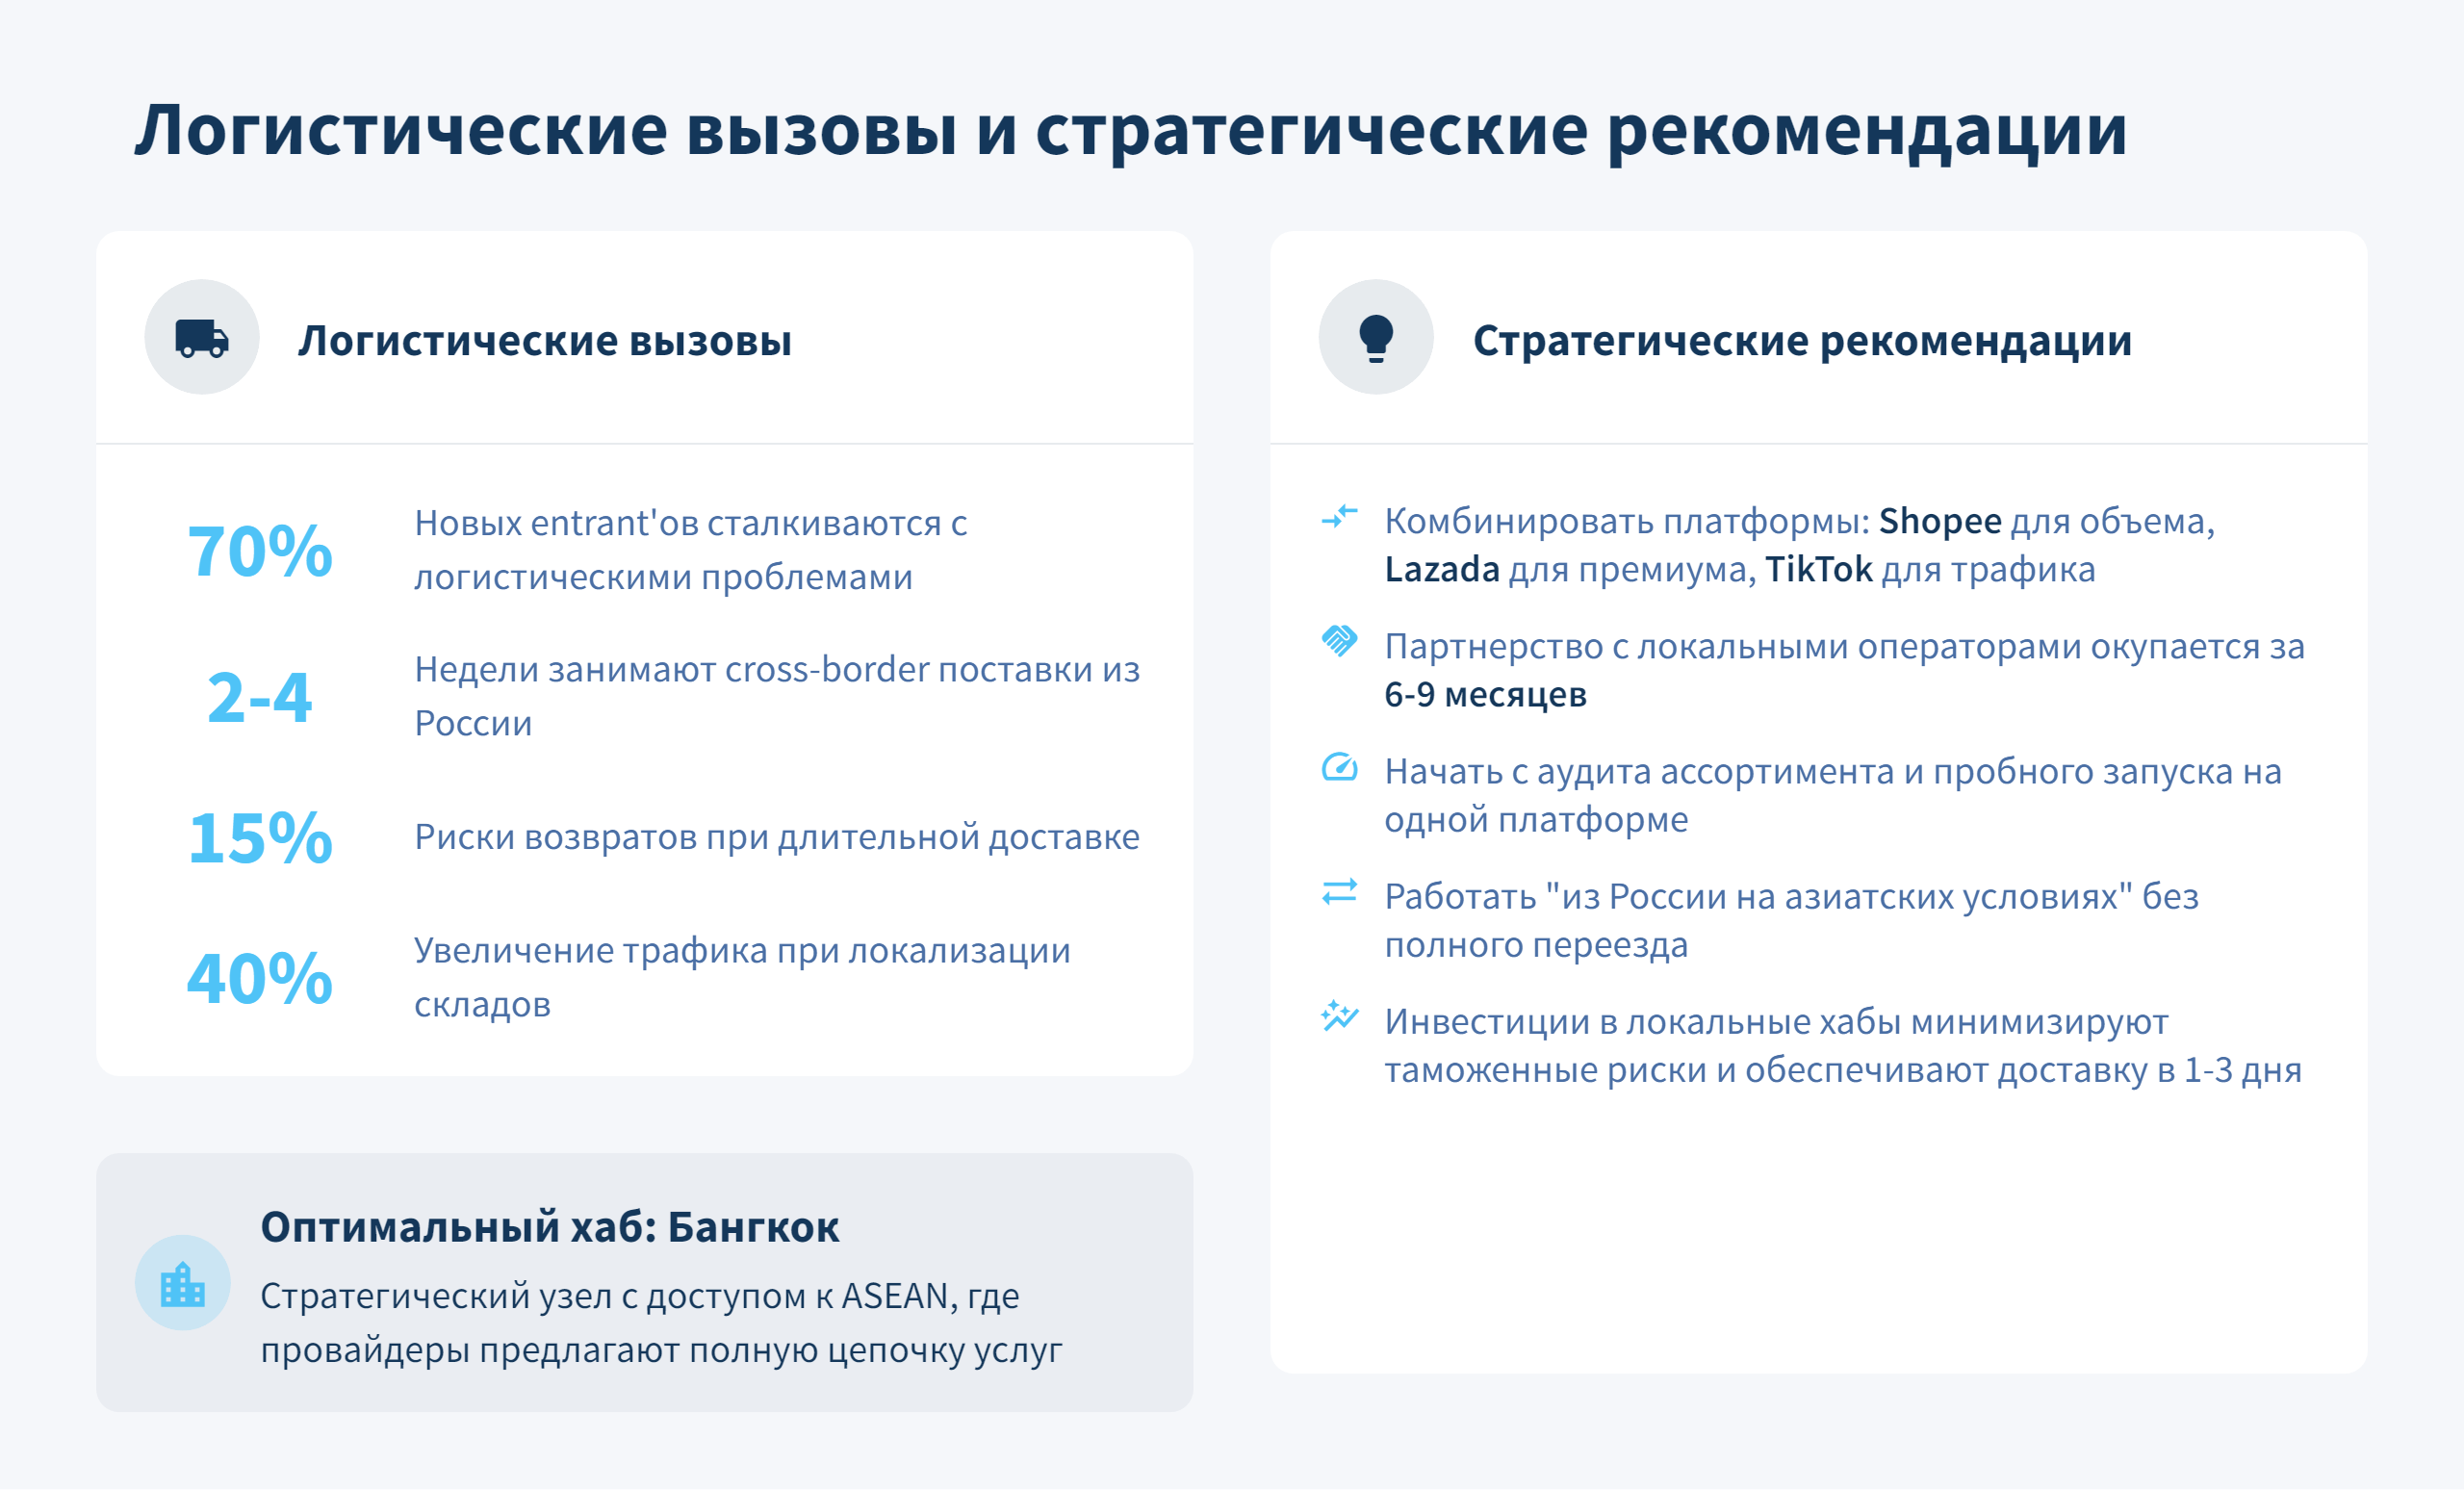
TikTok Shop, взлетевшая до 18% рынка за счет слияния с Tokopedia, революционизирует продажи через live-стримы и вирусный контент. Ее преимущество — в скорости: один удачный ролик может генерировать тысячи заказов за часы, особенно для визуально привлекательных товаров вроде косметики или аксессуаров. Однако это требует оперативной логистики; без нее конверсия падает на 77% из-за задержек. Для российского продавца оптимально комбинировать платформы: начинать с Shopee для объема, добавлять Lazada для премиума и TikTok для трафика.
Логистика как фундамент успеха: от барьеров к оптимизации
Переходя к практическим аспектам, логистика остается узким местом для 70% новых entrant’ов, где cross-border поставки из России занимают 2–4 недели, повышая риски возвратов до 15% и подрывая позиции в поисковой выдаче. Локализация складов не роскошь, а необходимость: платформы присваивают приоритет «местным» продавцам, что увеличивает трафик на 40%. В 2025 году рынок фулфилмента в регионе растет на 11%, с акцентом на автоматизацию и last-mile delivery.
Рассмотрим два примера из практики. Во-первых, вьетнамский ритейлер электроники, интегрировавший фулфилмент с CEVA Logistics в 2021 году (расширенный в 2025-м), сократил время доставки с 7 до 2 дней, что привело к росту продаж на 52% на Shopee и Lazada. Это иллюстрирует, как локальные хабы минимизируют таможенные риски и интегрируются с платформами для реального времени трекинга. Во-вторых, индонезийский бренд моды, использующий J&T Express для островной логистики, преодолел географические барьеры, автоматизировав сборку заказов и снизив затраты на 35% за счет групповых поставок. Такие кейсы подчеркивают: инвестиции в партнерства окупаются за 6–9 месяцев, особенно при объемах свыше 1000 единиц в месяц.
Расширяя логику, локальный фулфилмент не только ускоряет процессы, но и снижает операционные риски, позволяя фокусироваться на аналитике и маркетинге. Для российских компаний оптимален хаб в Бангкоке — стратегическом узле с доступом к ASEAN, где провайдеры вроде ZhenHub или aCommerce предлагают полную цепочку: от приемки до интеграции с API маркетплейсов. Это обеспечивает доставку в 1–3 дня по Таиланду и соседям, минимизируя простои и ошибки на 90% за счет автоматизации.
Перспективы роста: почему сейчас оптимальный момент для экспансии
Интеграция в азиатские маркетплейсы открывает перед российским бизнесом доступ к аудитории в сотни миллионов, где тестирование продуктов минимизирует риски, а успешные хиты масштабируются экспоненциально. С учетом прогнозов на 20–25% прироста GMV для лидеров вроде Shopee, барьеры входа снижаются благодаря готовым инфраструктурам фулфилмента. Это не требует полного переезда — достаточно партнерства с локальными операторами для работы «из России на азиатских условиях». В итоге, стратегический подход к платформам и логистике превращает регион из вызова в катализатор устойчивого развития, обеспечивая диверсификацию и конкурентные преимущества в долгосрочной перспективе. Для начала рекомендуется аудит ассортимента и пробный запуск на одной платформе, с последующей итерацией на основе данных.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.


