Обзор российского авторынка: ноябрь 2025 года
Понедельник, 08 декабря 2025
Российский рынок новых легковых автомобилей в ноябре 2025 года демонстрирует признаки стабилизации на фоне общих вызовов года, с общим объемом продаж на уровне 127,9 тыс. единиц. Этот показатель укладывается в тенденцию снижения по итогам одиннадцати месяцев – 1,34 млн единиц, что на 21% меньше, чем в аналогичный период 2024 года, когда рынок достиг 1,69 млн. Тем не менее, ноябрьские данные подчеркивают устойчивость ключевых сегментов: азиатские поставщики продолжают доминировать, отечественные производители наращивают операционную эффективность, а альтернативные каналы импорта обеспечивают баланс ассортимента. Такой баланс не только смягчает давление санкций, но и стимулирует локализацию производства, что в долгосрочной перспективе может повысить конкурентоспособность отрасли.
Доминирование азиатских игроков: стратегическая адаптация
Азиатские бренды, в первую очередь китайские, удерживают лидирующую позицию с долей 44,7% (57,2 тыс. единиц), хотя это на 9,5 процентных пункта ниже, чем в ноябре 2024 года (54,2%). Это снижение отражает не ослабление позиций, а естественную коррекцию: после пика 2024 года, когда Китай поставил свыше 1 млн автомобилей, рынок насытился, а потребители стали более избирательными. Китайские производители, такие как Haval, Chery и Geely, инвестируют в локализацию – к осени 2025 года в России открыто более 4 тыс. дилерских центров, включая 158 для Jaecoo и 145 для Jetour. Это не только расширяет доступность, но и снижает зависимость от импорта комплектующих, минимизируя риски логистических сбоев.
Одно из новых наблюдений здесь – растущая роль электромобилей в китайском сегменте. В ноябре доля EV от азиатских брендов превысила 10%, что на 15% выше среднего по рынку, благодаря моделям вроде Li Auto, поставляемым через неофициальные каналы. Это создает прецедент для диверсификации: потребители, ориентированные на городскую эксплуатацию, все чаще выбирают гибриды, что усиливает экологический вектор рынка.
Укрепление отечественного сектора: от спадов к инновациям
Второе место уверенно занимают российские автомобили с 35,6% (45,5 тыс. единиц), что на 5–7 процентных пунктов выше, чем в начале года. Рост обусловлен не просто государственной поддержкой, а запуском обновленных линеек: новые модели от АвтоВАЗ и ГАЗ, включая коммерческие варианты на базе Gazelle, компенсируют спады в традиционных сериях вроде Lada Granta (минус 26% в Q1 2025). Доля отечественной техники в целом достигла 55% за ноябрь, на 11 п.п. больше, чем годом ранее, благодаря интеграции российских компонентов и субсидиям на производство.
Расширяя логику, этот подъем иллюстрирует переход от реактивной модели (реакция на уход западных брендов) к проактивной: инвестиции в R&D превысили 200 млрд руб. в 2025 году, фокусируясь на SUV и кроссоверах, которые составляют 67,4% продаж. Второе наблюдение – усиление региональной специализации: в Поволжье (Татарстан) доля Lada выросла до 40%, отражая локальные цепочки поставок и снижая транспортные издержки. Это не только стабилизирует рынок, но и способствует экспортному потенциалу в ЕАЭС, где российские машины уже лидируют по надежности.
Роль параллельного импорта: разнообразие с оговорками
Глобальные бренды, поступающие через параллельный импорт, обеспечивают 13,2% (16,8 тыс. единиц), с акцентом на японские (5,2%) и немецкие (4,5%) модели. Этот канал остается витальным для премиум-сегмента, где официальные поставки заблокированы санкциями, но его эффективность снижается из-за удорожания: средняя цена новой машины в октябре достигла 3,43 млн руб., на 12% выше, чем в 2024-м. Параллельный импорт, легализованный с 2022 года и продленный до 2026-го, покрывает 15% рынка, но сталкивается с логистическими барьерами – маршруты через Центральную Азию и Китай удлинились на 20–30% из-за геополитики.
Пример из практики логистики: в 2025 году поставки Toyota через Казахстан столкнулись с сезонными задержками – зимой сроки выросли с 20 до 45 дней из-за перегруженности ж/д путей, что привело к потере 10–15% партий и росту цен на 8%. Аналогично, импорт Hyundai/Kia через Китай требует контейнерных перевозок, где таможенные проверки в портах Владивостока добавляют 5–7 дней, усугубляя дефицит запчастей. Эти кейсы подчеркивают необходимость диверсификации маршрутов, включая Северный морской путь, который в 2025 году обработал на 25% больше автотранспорта из Азии.
Третье наблюдение – сдвиг в структуре импорта: доля премиум-моделей (Mercedes, BMW) упала на 18%, уступая место массовым азиатским аналогам, что democratизирует рынок и снижает средний чек для среднего класса.
Перспективы: устойчивость и вызовы
Ноябрьские итоги сигнализируют о зрелой адаптации: несмотря на прогноз спада на 22–23% за год (до 1,28–1,3 млн единиц), рынок демонстрирует resilience через триадную структуру – Китай для объема, Россия для локализации, параллельный импорт для ниш. Будущие риски, такие как рост утилизационных сборов (на 20% с 2026-го) и инфляция (6,5–7%), могут подтолкнуть к дальнейшей цифровизации продаж и лизингу, где доля уже 25%. Для экспертов это окно возможностей: фокус на гибридных технологиях и устойчивой логистике позволит рынку не просто выжить, но эволюционировать в региональный хаб.
- Published in ДОСТАВКА ИЗ КИТАЯ
нет комментариев
Стратегический подход к запуску пункта выдачи заказов Ozon: анализ возможностей для предпринимателей в 2025 году
Понедельник, 08 декабря 2025
В условиях ускоренного роста электронной коммерции в России, где онлайн-продажи уже превышают 7 триллионов рублей ежегодно, партнерство с Ozon через открытие пункта выдачи заказов (ПВЗ) представляет собой надежный инструмент для диверсификации доходов. По данным аналитиков Data Insight, сеть ПВЗ маркетплейсов охватила более 90% населенных пунктов страны, что подчеркивает их роль в оптимизации последней мили логистики. Этот формат не требует значительных инноваций от владельца — маркетплейс берет на себя ключевые аспекты, такие как привлечение трафика и автоматизация процессов, — но успех зависит от грамотного выбора локации и интеграции дополнительных сервисов. В отличие от традиционного ритейла, где маржа часто не превышает 10–15%, здесь фиксированная комиссия сочетается с гарантированными выплатами, минимизируя риски для стартапа.
Финансовая модель: баланс вложений и поддержки
Запуск ПВЗ не подразумевает начальных платежей за бренд или текущих отчислений, что отличает его от классических франшиз. Основной доход формируется за счет вознаграждения за обработку заказов: стандартно 5% от стоимости товара с потолком в 250 рублей за единицу, с повышением до 10% в первые три месяца для новых точек в приоритетных зонах. Это создает предсказуемую базу: при среднем чеке 3–4 тысячи рублей и 50–100 выдачах в день выручка может достигать 150–300 тысяч рублей ежемесячно в городах с населением свыше 100 тысяч.
Ключевым преимуществом остается программа финансовой помощи, адаптированная под региональные реалии. В мегаполисах вроде Москвы или Санкт-Петербурга ежемесячные выплаты достигают 400–450 тысяч рублей в течение полугода, с общим объемом до 4,5 миллиона рублей за девять месяцев — это покрывает до 80% операционных расходов на этапе выхода на самоокупаемость. В малых городах (до 50 тысяч жителей) лимит ниже, около 150–200 тысяч рублей в месяц, но с учетом низкой аренды (15–25 тысяч рублей) и возможности работы без наемного персонала окупаемость наступает за 6–9 месяцев. Важно отметить: после третьего месяца поддержка условна и требует достижения минимального оборота (например, 500–600 тысяч рублей в месяц), что стимулирует активное продвижение точки.
Расходы на старте варьируются от 50 тысяч рублей в сельской местности (минимальное оборудование: сканер, стеллаж, ПО) до 400 тысяч в крупных центрах (ремонт, вывеска, мебель). Постоянные траты — аренда, зарплата (40–80 тысяч на одного сотрудника) и коммуналка (5–8 тысяч) — легко компенсируются, если интегрировать налоговую оптимизацию. На упрощенной системе (УСН «Доходы») ставка 6% корректируется за счет вычетов на взносы, снижая эффективную нагрузку до 4–5%. С 2026 года фиксированные взносы вырастут на 7%, но для ПВЗ с оборотом ниже 60 миллионов это не критично — фокус на масштабировании через сеть из 2–3 точек.
Выбор локации и формат: приоритет логистической эффективности
Локация определяет 70% успеха, поскольку клиенты предпочитают точки в радиусе 500 метров от дома или работы. Ozon предоставляет интерактивную карту с зонами поддержки, где зеленые сектора (новые жилые массивы) обещают наибольший трафик. В малых городах оптимальны «домашние» форматы — компактные зоны в магазинах или гаражах, без строгих требований к площади (от 10–15 м²). Это особенно актуально для регионов вроде Сибири или Приволжья, где в 2024 году открылось свыше 4,5 тысячи таких ПВЗ, генерируя оборот, превосходящий столичные показатели.
Новое наблюдение: в 2025 году растет роль «гибридных» зон — рядом с логистическими хабами, где задержки доставки минимальны (менее 24 часов). Анализ трафика показывает, что такие точки на 25% эффективнее в пиковые периоды (распродажи), снижая отток клиентов к конкурентам. Для городских ПВЗ («максимум бренда») акцент на доступность: отдельный вход, пандусы, освещение — это не прихоть, а фактор удержания пожилой аудитории, составляющей 30% заказов.
Пример из практики: в подмосковном Химки предприниматель интегрировал ПВЗ в локальный продуктовый магазин, добавив зону самовывоза. За счет близости к жилому комплексу на 5 тысяч квартир оборот вырос на 40% за квартал, а логистические затраты сократились благодаря партнерству с СДЭК — посылки других сервисов теперь составляют 20% трафика.
Процесс запуска: от регистрации к операциям
Начать стоит с формализации статуса: ИП предпочтительнее ООО из-за упрощенной отчетности и вывода средств. Выберите ОКВЭД вроде 52.29 (вспомогательные услуги в транспорте) или 53.20 (курьерская деятельность), чтобы охватить не только выдачу, но и хранение. Электронная подпись ускорит обмен с платформой, а УСН упростит декларацию.
После подачи заявки (онлайн, с фото помещения) следует аудит: маркетплейс проверяет соответствие за 24–48 часов. Подготовка включает базовый ремонт в брендовых тонах и разделение на клиентскую/складскую зоны — Ozon поставляет материалы бесплатно. Запуск занимает 2–4 недели; менеджер сопровождает на всех этапах, от обучения персонала до интеграции в карту.
Расширяя логику: в 2025 году акцент смещается на цифровизацию — мобильное ПО для трекинга заказов снижает ошибки на 15%, а аналитика трафика позволяет корректировать график работы. Это не просто рутина, а инвестиция в лояльность: клиенты, получающие уведомления о готовности, возвращаются на 20% чаще.
Диверсификация доходов: за пределами базовой выдачи
Базовая комиссия — лишь фундамент; реальный потенциал в экосистеме услуг. Прием товаров от продавцов (FBS) приносит 15 рублей за единицу, обслуживание постаматов — 2,5% от их оборота. Сотрудничество с Ozon Bank добавляет 100 рублей за верификацию клиента, что в пике дает 3–5 тысяч рублей ежедневно.
Другое наблюдение: интеграция с внешними логистическими сетями (DPD, Boxberry) повышает загрузку на 30%, особенно в малых городах, где монополия одного маркетплейса отсутствует. Это создает «one-stop-shop» — удобство для потребителя, стабильность для бизнеса.
Пример из практики: владелец ПВЗ в Воронеже (население 1 миллион) подключил вендинг с кофе и фотоуслуги, плюс партнерство с Почтой России. Дополнительный доход вырос на 50 тысяч рублей в месяц, а общая окупаемость сократилась до 5 месяцев — логистика посылок теперь покрывает простои.
Третье наблюдение: в контексте налоговой реформы 2026 года (рост ставок для высоких оборотов) фокус на микро-сетях (2–3 ПВЗ) позволит оставаться в льготном сегменте, минимизируя риски.
Перспективы и риски: устойчивый рост в динамичном рынке
В 2025 году ПВЗ Ozon — это не разовый проект, а масштабируемая модель: средняя прибыль 100–250 тысяч рублей в месяц при сети из двух точек, с окупаемостью 8–12 месяцев. Рынок растет на 25% ежегодно, но конкуренция (Wildberries, Яндекс) требует фокуса на сервисе — отзывы показывают, что 40% клиентов уходят из-за очередей.
Риски минимальны: штрафы редки (за несоблюдение брендбука), а возврат поддержки возможен только при досрочном закрытии. Для устойчивости мониторьте сезонность — зимой трафик падает на 15%, но компенсируется возвратами. В итоге, этот бизнес идеален для региональных предпринимателей: низкий порог входа, высокая поддержка и вклад в локальную экономику, создавая до 2–3 рабочих мест на точку.
Если вы ориентированы на долгосрочный эффект, начните с анализа карты Ozon — это инвестиция, которая окупается не только деньгами, но и позиционированием в цифровой логистике.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Комиссия 2% и компенсация за выдачу в ПВЗ: разбираем структуру расходов на партнёрскую доставку Ozon Global с осени 2025 года
Понедельник, 08 декабря 2025
С 10 сентября 2025 года маркетплейс Ozon Global обновил структуру расходов для продавцов, работающих по схеме партнёрской доставки (RealFBS Partner Delivery). Новая модель делает затраты на логистику более прозрачными, чётко разделяя фиксированную комиссию платформы за организацию отправления и стоимость доставки, установленную перевозчиком, а также вводя отдельную компенсацию за «последнюю милю» — выдачу товара в пункте ПВЗ.
Для международных продавцов (например, из Китая) понимание этой структуры критически важно, поскольку общие расходы включают три ключевых компонента: комиссию Ozon, стоимость доставки и компенсацию за выдачу в ПВЗ.
1. Комиссия Ozon за организацию отправления: 2%
Первый обязательный платёж — это комиссия Ozon за каждое отправление в рамках партнёрской доставки.
-
Размер комиссии: 2% от цены товара, указанной продавцом в личном кабинете.
-
Лимиты: Установлены минимальные и максимальные границы: от 15 до 200 рублей за одно отправление.
Эта плата взимается Ozon как агентом за сопровождение отправления на всех этапах доставки и взаимодействие с перевозчиками.
2. Компенсация за выдачу в ПВЗ: 3% (не более 250 ₽)
Ключевым изменением в структуре расходов стало введение отдельного тарифа — компенсации расходов Ozon, понесённых в связи с выдачей международных почтовых отправлений в пункте выдачи заказов (ПВЗ).
-
Назначение: Компенсация применяется к товарам, доставленным методами China Post to PUDO Economy и China Post to PUDO Standard.
-
Размер компенсации: 3% от цены продажи товара.
-
Максимальная сумма: Не более 250 рублей за один товар.
Данный механизм позволяет Ozon покрывать операционные издержки, связанные с работой российских ПВЗ по приёму, хранению и выдаче международных заказов. Для продавца эта сумма является неотъемлемой частью логистических расходов.
3. Основная стоимость доставки: Вес и объём
Самая непредсказуемая и потенциально крупная часть расходов — это стоимость доставки товара покупателю, которая устанавливается перевозчиками.
-
Расчётная база: Стоимость рассчитывается на основе формул перевозчиков и зависит от физического или объёмного веса отправления.
-
Объёмный вес: Для методов доставки, включающих авиаперевозку, часто используется объёмный вес, который может значительно превысить физический вес товара (особенно для лёгких, но габаритных позиций).
-
Пример формулы расчёта объёмного веса, используемой некоторыми перевозчиками: Длина × Ширина × Высота / 12 000.
-
-
Учёт валюты: Стоимость доставки удерживается из начислений за продажу товаров в валюте договора по курсу ЦБ РФ на дату создания заказа.
4. Расходы на возвраты и будущие изменения
Важной статьёй логистических расходов также являются отмены, невыкупы и возвраты, особенно с учётом предстоящих изменений.
-
Отмены и невыкупы: В случае отмены заказа Ozon не взимает с продавца деньги за доставку товаров и обработку отмены. Товар возвращается на склад логистического партнёра, который оплачивает обратную доставку до своего склада.
-
Возвраты: Если покупатель получил товар, а затем оформил возврат, стоимость доставки до покупателя списывается со счёта продавца и не возвращается (оплата уходит логистическому партнёру). Комиссия Ozon при этом возвращается.
-
Платная обработка возвратов в ПВЗ: Услуги Ozon по обработке возвратов в ПВЗ (доставка и передача возврата логистическому партнёру или утилизация) не тарифицируются до 1 января 2026 года. Однако Ozon планирует определить тарифы на эти услуги до 1 декабря 2025 года, которые будут включать в себя стоимость услуг, оказанных в переходный период. Продавцам стоит готовиться к тому, что с начала 2026 года этот процесс станет платным.
Информация для продавцов:
Введение 3%-ной компенсации за выдачу в ПВЗ, наряду с 2%-ной комиссией за отправление, создаёт более детализированную и предсказуемую структуру для «последней мили» Ozon Global. Тем не менее, для сохранения прибыльности международным продавцам необходимо тщательно контролировать объёмный вес упаковки и внимательно следить за будущими тарифами на обработку возвратов, которые вступят в силу в 2026 году.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Риски неполной идентификации: почему цепочки поставок через ЕАЭС требуют переосмысления
Понедельник, 08 декабря 2025
В условиях растущей геополитической напряженности и ужесточения регуляторных норм Евразийский экономический союз остается привлекательным коридором для ввоза товаров в Россию, но только при условии строгого соблюдения единых стандартов документооборота. На практике, однако, расхождения в процедурах классификации и регистрации между странами-участницами — от Беларуси до Киргизии — приводят к системным сбоям в верификации грузов. Это не просто административная мелочь: такие несоответствия могут парализовать логистику, вызывая задержки на месяцы и дополнительные расходы, превышающие 20–30% от стоимости партии. Эксперты подчеркивают, что переход к прямым схемам ввоза не только минимизирует эти уязвимости, но и открывает доступ к налоговым преференциям, делая процесс более предсказуемым.
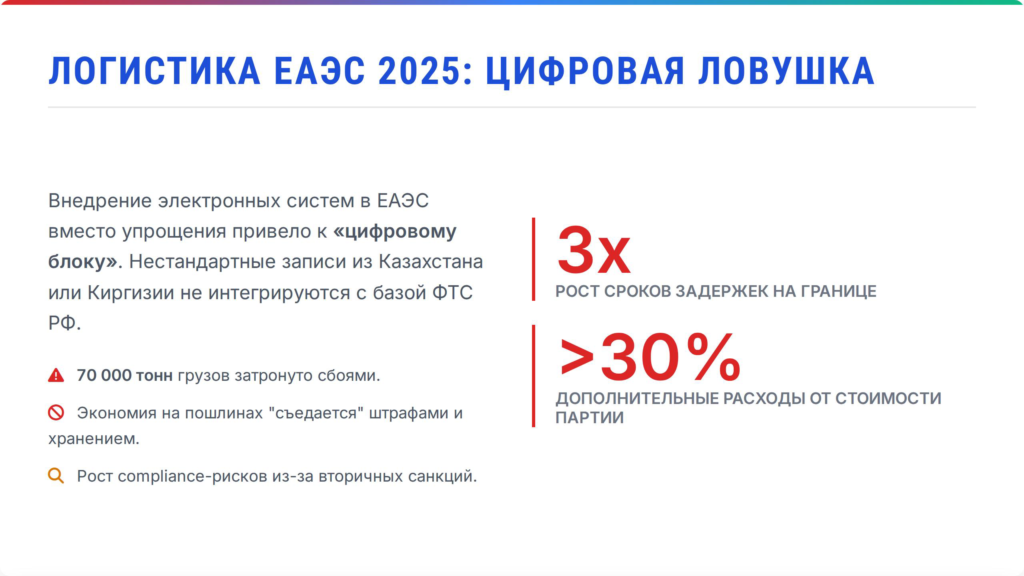
Одно из ключевых наблюдений здесь — эволюция рисков под влиянием цифровизации. В 2025 году внедрение электронных систем в ЕАЭС, таких как унифицированные платформы для обмена данными о декларациях, должно было упростить трассировку, но на деле усиливает проблемы: неполные или нестандартные записи из первичных точек ввоза (например, в Казахстане) не интегрируются в российские базы ФТС, что приводит к автоматическим флагам на границе. По оценкам аналитиков, это коснулось уже свыше 70 тысяч тонн грузов из Азии за последние кварталы, где задержки на таможне выросли втрое по сравнению с 2024 годом. Второе наблюдение касается экономической асимметрии: низкие ставки пошлин в Киргизии или Армении кажутся выгодой, но без полной идентификации они оборачиваются штрафами, которые в сумме с хранением на СВХ съедают всю предполагаемую экономию. Наконец, третье — влияние вторичных санкций: маршруты через ЕАЭС все чаще попадают под scrutiny международных регуляторов, что добавляет слой compliance-рисков для компаний с глобальными цепочками.
Рассмотрим это на конкретных примерах из логистической практики. В октябре 2025 года караван из 7000 фур с электроникой и потребительскими товарами из Китая, транзитный через Казахстан, встал на российско-казахстанской границе из-за несоответствий в отчетных документах. Логистические операторы, такие как «Байкал-сервис», сообщали о месячных простоях: грузы, оформленные по упрощенной схеме без полной регистрации в ЕАЭС, не прошли верификацию, что привело к изъятию партий на общую сумму в сотни миллионов рублей и вынужденному перенаправлению через альтернативные порты. Аналогичный инцидент произошел с импортом автозапчастей через Беларусь: партия на 15 миллионов рублей была заблокирована на складе в Подмосковье, поскольку белорусские транспортные накладные (ТН-2) не содержали серийных номеров, позволяющих связать их с первичным ввозом. В результате компания потеряла сезонный спрос, а демонтаж оборудования для переоформления обошелся в дополнительные 10% от контракта. Эти случаи иллюстрируют, как локальные различия в форматах — от CMR-накладных до статистических форм — превращают «серые» маршруты в финансовые ловушки.
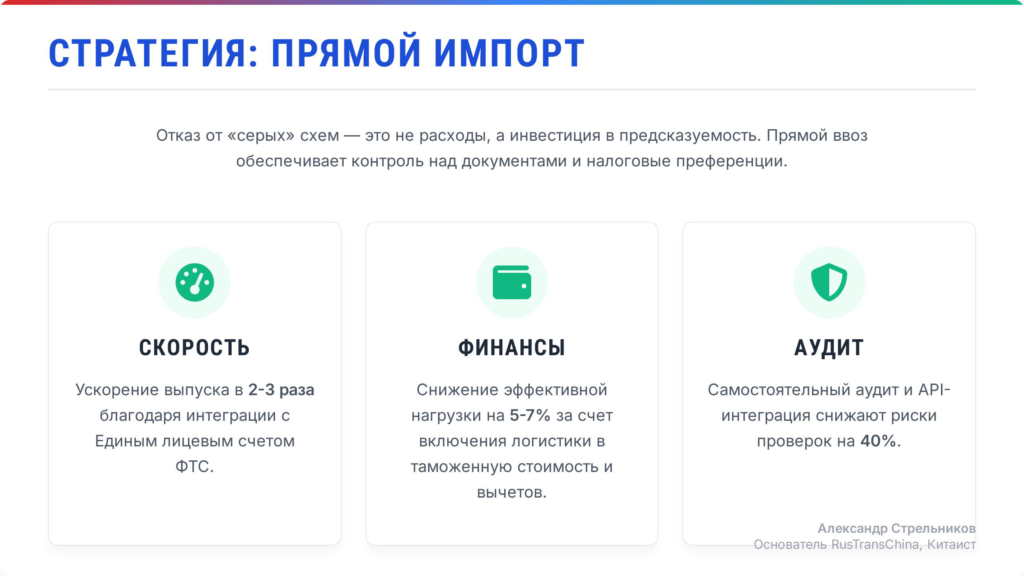
Логика выбора прямого импорта проста и обоснована: она сохраняет полный контроль над документами с момента отгрузки, исключая риски фрагментации цепочки. Федеральная таможенная служба последовательно продвигает эту модель, подчеркивая, что при прямом ввозе все платежи — от агентских комиссий до логистических издержек — включаются в базу для расчета таможенной стоимости, а затем вычитаются в налоговой декларации перед ФНС. Это особенно актуально в санкционных реалиях: раздельные операции по расчетам (через третьи страны вроде Турции или ОАЭ) не только легальны, но и позволяют оптимизировать cash flow, где итоговые расходы зачитываются в периоде поставки, снижая эффективную нагрузку на 5–7%. Более того, прямые поставки интегрируются с цифровыми инструментами ФТС, такими как единый лицевой счет, что ускоряет выпуск в 2–3 раза по сравнению с запросами в страны-посредники.
Для компаний, уже вовлеченных в проблемные схемы, оптимальный путь — проактивное взаимодействие с регуляторами. Самостоятельная инициатива по аудиту документов на складе позволяет перейти к ускоренной процедуре: вместо полноценной выездной инспекции ФТС проводит документальную проверку, часто завершая ее за 24–48 часов. В критических секторах, таких как производство, где демонтаж оборудования недопустим, возможен даже on-site контроль с созданием временной зоны, минимизируя простои. Расширяя эту логику, стоит отметить, что такие меры не только спасают текущие активы, но и строят долгосрочный буфер: бизнес, инвестирующий в compliance-системы (например, API-интеграцию с базами ЕЭК), снижает общие риски на 40%, по данным отраслевых обзоров. В итоге, отказ от сомнительных транзитов в пользу прозрачных прямых каналов — это не вынужденная мера, а стратегическое преимущество, обеспечивающее устойчивость в волатильной среде.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Великий Исход, или Как Бренды Научились «Осваивать Целину», Не Покидая Периметра
Понедельник, 08 декабря 2025
Привет! Меня зовут Александр Стрельников. Я — Генеральный директор компании «РусТрансЧина», и вот уже много лет мой дом находится на пересечении московского и гуанчжоуского времени. Если честно, большую часть своей жизни я провожу не на совещаниях, а на китайских улицах, пробуя что-нибудь новенькое в уличных забегаловках, или на фабриках, где каждый станок — это пульс глобальной экономики.
Недавно мне в руки попался любопытный документ о том, как западные гиганты, покинувшие российский рынок, пытаются сохранить свои товарные знаки. Читаешь про Starbucks и McDonald’s, регистрирующих схожие обозначения, и думаешь: «Какая юридическая хитрость!» Но как человек, который каждый день видит, как устроены реальные потоки товаров и денег между Россией и Китаем, я увидел за этой бюрократической уловкой нечто гораздо более глубокое. Это не просто «защита интеллектуальной собственности». Это феномен «виртуальной локализации» и один из самых интересных экономических трендов последних лет.
Я бы назвал это: «Тени на стене пещеры: Как бренды сохраняют присутствие, работая через азиатское „закулисье“ и меняя само понятие „глобальный бизнес“».
⏳ От Контейнера до Культурного Кода: Эволюция «Присутствия»
Чтобы понять, почему регистрация похожего логотипа — это целая философия, нужно оглянуться назад, на то, как вообще строился этот «глобальный» мост.
Ещё 10–15 лет назад, когда я только начинал работать с Китаем, цепочки поставок были максимально прямолинейны: бренд-гигант (условно, IKEA или Apple) заказывает у китайской фабрики (условно, в Шэньчжэне или Фошане) огромный тираж по своим жёстким спецификациям, а потом этот контейнер едет в Россию. Всё. Глобализация в чистом виде, где Китай — это лишь «мировая фабрика», а Россия — один из рынков сбыта.
Что произошло за последние 3–5 лет? Рынок, мягко говоря, стал более извилистым. После «великого исхода» 2022 года, о котором так много говорили, реальность оказалась гораздо сложнее, чем просто «ушли» или «остались».
Посмотрите на статистику. По данным Федеральной таможенной службы (ФТС) и Главного таможенного управления КНР, несмотря на уход крупных западных операторов, товарооборот между Россией и Китаем достиг рекордных показателей, превысив, по некоторым оценкам, $240 млрд к концу 2023 года. Это не просто цифры — это геометрия новых потоков.
Западные бренды, юридически «покинувшие» территорию РФ, не могут позволить себе потерять $140-миллионный рынок (Россия). Что они делают? Они используют тот самый азиатский фундамент, который сами и построили.
Китайские фабрики, которые годами производили джинсы для Inditex или процессоры для Ericsson, никуда не делись. Они остались. И они продолжают производить, но уже по другим схемам:
-
Производство для третьих стран: Товар идет через хабы в Казахстане, Турции, ОАЭ — и это теперь не «серый импорт», а сложная, многоступенчатая логистика, часто с участием местных, но руководимых из Китая компаний.
-
Виртуальный R&D (Research & Development): Вместо того чтобы заказывать разработку в Европе, бренды используют китайские исследовательские центры или фабричных инженеров для адаптации продукта под «восточные» или «нейтральные» рынки.
🥢 Гастрономический Парадокс и «Готовка» Новых Бренда
Когда я посещаю фабрики в Гуанчжоу, я часто общаюсь с их руководством. И вот какой парадокс я заметил. В китайской кухне есть концепция «Ма Ла» ($Mǎ Là$), которая описывает вкус, сочетающий онемение и остроту. Этот вкус невозможно получить, используя только один ингредиент. Он требует комбинации сычуаньского перца и чили.
То же самое происходит с этими брендами. Они создают «виртуальный Ма Ла» на рынке. Юридическая «острота» — это регистрация нового, похожего знака (например, условный «Coffée Buxx» вместо Starbucks). А «онемение» — это фактическое производство и логистика, которую обеспечивают склады в Гуанчжоу, Иу и Пекине. Физически товар производится, но продается он под «нейтральным» зонтиком, сохраняя при этом юридический «корень» для возвращения.
Яркий пример — бывший McDonald’s. Пришёл «Вкусно и точка». Но посмотрите, кто поставляет оборудование, соусы, даже сырьё — это часто те же азиатские, или быстро переориентировавшиеся, поставщики, которых когда-то взрастил сам McDonald’s. Бренд ушёл, а его производственный след, его ДНК, остался в фабричных каталогах и спецификациях. Регистрация товарного знака в этом контексте — это не просто бумажка, это «якорь», который удерживает этот след на случай, если «Ма Ла» на рынке станет менее острым.
💡 Две Стороны Медали: Кто Выигрывает?
Не все согласны с тем, что это хорошая тенденция.
-
Альтернативная точка зрения (1): «Потребитель в проигрыше». Многие западные аналитики, например, из McKinsey, считают, что такая «виртуальная локализация» в долгосрочной перспективе вредит потребителю. Приходится платить больше за логистику, а качество, возможно, контролируется менее строго, так как цепочка поставок усложнилась. Это похоже на то, как если бы я заказывал своё любимое Цзацзянмянь ($Zhajiangmian$) — лапшу с соусом — не у знакомого повара на углу, а через три разных курьерских службы. Вроде бы то же блюдо, но вкус уже не тот, и стоит в два раза дороже.
-
Альтернативная точка зрения (2): «Победа локальных игроков». С другой стороны, российские экономисты из ВШЭ и РБК утверждают, что это даёт колоссальный шанс локальным брендам. Пока гиганты прячутся за юридическими уловками, наши предприниматели получают доступ к тем же китайским фабрикам. Они могут быстро осваивать ниши. Например, бренд одежды O’STIN или продуктовая сеть «ВкусВилл» (хотя они всегда были локальными) теперь могут более агрессивно использовать производственные мощности Китая, которые внезапно освободились от многолетних эксклюзивных контрактов с Западом. Китайская фабрика, ранее привязанная к одному гиганту, теперь готова работать с десятком средних российских компаний, предлагая им то, что мы в «РусТрансЧине» называем: «Цзягун» ($Jiāgōng$) — переработка/работа по чертежам.
🧭 Чек-лист для Обычного Человека: Как Найти «Тень» Бренда
Это всё высокая экономика, но как это касается нас, обычных покупателей?
-
Смотрите на адрес фабрики, а не на бренд: Если вы ищете аналог ушедшего европейского товара, загляните в раздел «Сделано в…» или на этикетку. Часто вы увидите там: «КНР» ($Zhōngguó$) или «Турция/Вьетнам». Если вам нравилось качество ушедшего бренда, ищите его следы там.
-
Изучите поставщиков местных аналогов: Если российский бренд внезапно выпустил товар, подозрительно напоминающий то, что вам нравилось, поищите в сети, какие фабрики они используют. Велика вероятность, что это тот же завод, который ранее работал на европейский гигант.
-
Не гонитесь за «уникальностью»: В новой экономической реальности «эксклюзивность» часто миф. Ваш любимый новый российский бренд может использовать ту же производственную линию, что и ушедший американский. Это не плохо — это адаптация.
🔮 Прогноз на 2027–2030 годы: Эпоха «Многоцентрия»
Что будет дальше? Я думаю, концепция «виртуальной локализации» только усилится.
К 2030 году мы увидим окончательное исчезновение понятия «чисто западный» или «чисто восточный» бренд. Экономика станет многополярной. Бренды будут иметь юридическую прописку в одной стране (например, в Нидерландах), центр R&D в другой (например, в Индии), производство в третьей (Китай) и сбыт под локальным именем в четвертой (Россия).
Ключевым словом станет «Тун Юн» ($Tōng Yòng$) — универсальный, применимый везде. Товарные знаки, которые регистрируют сейчас — это подготовка к этому будущему. Это не столько желание вернуться, сколько создание «Универсального Паспорта» для своего продукта, чтобы его можно было продавать под любым флагом, сохраняя юридические права на его ДНК.
❓ FAQ: Вопросы, которые я слышу каждый день
В: Получается, что компании, регистрируя похожие названия, просто обманывают покупателя?
О: Скорее, они адаптируются к новой юридической реальности. Это не обман, а «юридическое маскирование». Они сохраняют возможность вернуться на рынок, не теряя юридическую защиту, которую можно было бы утратить из-за отсутствия фактического использования в течение трёх лет. Это сложный танец между желанием сохранить лояльность и необходимостью соблюдать правила игры в условиях санкций.
В: Склады «РусТрансЧины» в Китае и Москве как-то участвуют в этой «виртуальной локализации»?
О: Моя компания — это кровеносная система этих новых потоков. Мы не занимаемся юридическими трюками, но мы обеспечиваем физическую основу. Когда российская компания заказывает производство на освободившейся от западного гиганта фабрике, мы берем на себя всю сложную логистику: от инспекции на фабрике в Иу, общения с руководством на их родном языке, до таможенной очистки в России. Мы — мост, по которому товар переходит из статуса «китайская продукция» в статус «российский товар».
В: Правда ли, что качество товаров, произведённых по такой схеме, ухудшается?
О: Качество не ухудшается, оно меняется. Часто производители в Китае используют те же станки, но могут менять сырьё или сокращать цикл контроля качества, чтобы снизить цену для новых, более мелких клиентов. Но это не проблема «виртуальной локализации», а проблема переговоров с фабрикой. Именно поэтому мы, сотрудники «РусТрансЧины», присутствуем на китайских фабриках: чтобы наши клиенты получили не просто товар, а тот уровень качества, который они ожидают.
Итак, перед нами юридический документ о сохранении товарных знаков. Но на самом деле, это история о том, как глобальные бренды пытаются построить свою собственную, частную «экономику теней». Они ушли с витрины, но остались в закулисье, где китайские фабрики продолжают шить и собирать, а юридические службы — ставить якоря.
Но если бренды научились быть одновременно «здесь» и «там», не означает ли это, что мы, покупатели, тоже должны научиться смотреть не на громкое имя, а на то, что за ним стоит, и тем самым начать сами выбирать, какой бренд для нас настоящий?
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
От Иу до Москвы: Хроника трансформации цепочек поставок
Понедельник, 08 декабря 2025
Иу, провинция Чжэцзян. Утро на рынке Футянь, где воздух пропитан ароматом дешёвого пластика и свежезаваренного чая. Тысячи байеров из России толкаются у прилавков, торгуясь за контейнеры с товаром. Здесь, в сердце китайского экспорта, началась наша история в 1998-м. Тогда цепочки поставок были дикими, как уличный рынок: хаос, риски, но и огромные маржи. А сегодня? Всё то же, но с цифровыми примочками и санкционными шрамами.
Хаос 90-х: От челноков к первым контейнерам
Конец 90-х. Россия только выходит из дефолта, Китай — из тени. Первые цепочки поставок — это не логистика, а выживание. Челноки тащили сумки с одеждой из Гуанчжоу через Маньчжурию. Автоперевозки? Редкость. Морские контейнеры из Шэньчжэня в Владивосток шли месяцами, с потерями на таможне.
Железнодорожные грузы? Едва ли. РЖД тогда еле справлялась с внутренними потоками. А китайские фабрики в Гуандуне и Чжэцзяне только учились штамповать для экспорта. Каждая вторая поставка задерживалась из-за бюрократии. Но маржа? До 300%. Риск окупался.
2000-е: Бум и первые схемы
Нули. Россия входит в ВТО, Китай — тоже. Цепочки растут как бамбук. Морские перевозки из Шанхая в Новороссийск становятся нормой. Контейнеры с электроникой из Шэньчжэня заполняют полки московских рынков. Автоперевозки через Забайкальск набирают обороты: фуры с тканями из Фуцзяня мчатся в Сибирь.
Таможня? Пошлины кусались, но параллельный импорт расцветал. Каждая третья фура обходила утильсбор через серые схемы. Логисты из Суйфэньхэ и Маньчжурии становились героями: они знали, как пропихнуть груз мимо очередей. Объёмы? С 2000-го по 2010-й импорт из Китая вырос в 10 раз, до $40 млрд.
2010-е: Санкции и поворот на Восток
Крым, 2014-й. Санкции бьют по Западу, Россия смотрит на Китай. Цепочки мутируют: ж/д перевозки через Хоргос взлетают. Контейнеры из Шаньдуна в Москву идут по «Новому Шёлковому пути». Авто через Пограничный? Очереди, но цены падают — фрахт контейнера из Китая в Москву опускается до $3000.
Таможня усложняется: утильсбор на авто кусает, пошлины на электронику растут. Но параллельный импорт спасает: каждая четвёртая поставка идёт через «серые» каналы. Фабрики в Гуандуне адаптируются — штампуют под российские стандарты. Объём? К 2019-му — $100 млрд импорта.
2020-е: Пандемия, рубль и цифровизация
Ковид. Цепочки рвутся: морские фрахты взлетают в 5 раз, до $15 000 за контейнер. Автоперевозки через Маньчжурию стопорятся — очереди на недели. Ж/д? РЖД нагружено, но держится. Санкции 2022-го добавляют: рубль падает, доллар скачет до 107.
Теперь каждая вторая поставка — сборный груз из Иу в Москву, цена за кг — от 1,5$. Логисты из Забайкальска жалуются: задержки на границе съедают прибыль. Но цифры? Импорт 2024-го — $240 млрд. Китайские фабрики в Шэньчжэне локализуют: производят под российские бренды, избегая санкций.
Граница на замке: Таможня и пошлины
Таможня эволюционировала: от хаоса 90-х к цифре. Пошлины на электронику — 5-10%, утильсбор на авто — до 340 000 руб. Параллельный импорт спасает, но схемы усложняются. Каждая пятая фура через Суйфэньхэ теперь с электрокарами — обход санкций.
ФТС и китайская таможня синхронизируют: данные из UN Comtrade показывают рост на 20% в 2023-м. Но задержки? В пике — недели. Логисты в Маньчжурии шутят: «Граница — как WeChat-группа: все пишут, никто не отвечает».
Рынки Иу и Гуанчжоу: От хаоса к хабам
Иу — король мелкого опта. В 90-х — базар, теперь — хаб с калькуляторами доставки. Сборные грузы из Иу в Россию — от $200 за куб. Гуанчжоу? Фабрики электроники, цены за кг — $2-3.
Шэньчжэнь — технологии: контейнеры с гаджетами. Трансформация? От челночных сумок к ж/д экспрессам. Каждая четвёртая поставка теперь — авиа, цена за кг до $10.
Прогноз 2026-2030: Настороженный рост с рисками
К 2030-му цепочки станут цифровыми: блокчейн для таможни, AI для маршрутов. Импорт вырастет до $300 млрд — Китай заполнит ниши Запада. Ж/д через Хоргос удвоит объёмы, авто — стабилизируется.
Но риски: рубль волатилен, санкции давят. Каждая третья поставка рискует задержкой из-за геополитики. Локализация в России? Да, фабрики Китая переедут в Сибирь. Оптимизм? Настороженный: рост, но с оглядкой на Вашингтон.
Мини-FAQ
Что делать с задержками на границе? Ждите нормализации после декабря 2025-го — экспорт б/у авто схлопнется, фуры освободятся. Альтернатива: ж/д через Хоргос, стабильнее.
Как обойти утильсбор? Легально — никак. Параллельный импорт через третьи страны, но риски растут. Лучше локализовать производство в России.
Сколько стоит контейнер из Китая? От $3000 за 20-футовый в спокойные времена. В пике — вдвое дороже. Рассчитайте через калькуляторы на 1688.com.
Иу всё так же гудит, но цепочки — уже не те. От челночного хаоса к цифровому порядку: мы повзрослели, но потеряли лёгкость. Вопрос: выдержим ли следующий поворот, или вернёмся к старым схемам? Задумайтесь, пока фура не встала в пробке.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Ozon Travel, Ozon Logistics, Ozon Express: Как внутренняя экосистема Ozon укрепляет свои позиции в смежных отраслях
Понедельник, 08 декабря 2025
Резюме: Экосистема как оружие в битве за LTV
Ozon планомерно трансформируется из классического онлайн-ритейлера в полноценную цифровую экосистему, где e-commerce, логистика, финтех и travel-сервисы работают в синергии. Стратегическая цель — не просто продать товар, а максимизировать частоту взаимодействия пользователя с платформой (Purchase Frequency) и увеличить пожизненную ценность клиента (LTV).
Три ключевых вертикали — Ozon Logistics, Ozon Express и Ozon Travel — позволяют Ozon захватывать смежные рынки и создавать невидимые барьеры для конкурентов, таких как Wildberries и Яндекс Маркет.
1. Ozon Logistics: От костыля к конкурентному преимуществу
Логистика для Ozon — это больше, чем просто доставка. Это фундаментальный актив и инструмент B2B-мотивации для селлеров.
Сеть и Инфраструктура
Ozon агрессивно развивает собственную сеть, насчитывающую более 18 тысяч ПВЗ (на начало 2024 года), многие из которых работают по франшизе. Эта сеть позволяет Ozon:
-
Контролировать «последнюю милю»: Снижать зависимость от сторонних операторов и гарантировать качество обслуживания.
-
Снижать CAPEX: Франшиза позволяет быстро масштабироваться с минимальными капитальными затратами.
Индекс Локализации и Кросс-докинг
Стратегия Ozon Logistics направлена на территориальную оптимизацию. Внедрение индекса локализации напрямую мотивирует продавцов размещать товары на складах в тех регионах, где их покупают, что приводит к:
-
Снижению сроков доставки для конечного потребителя.
-
Оптимизации транспортных расходов для Ozon (скидка на логистику для селлеров может достигать 50% при высоком индексе локализации).
Таким образом, Ozon Logistics перестает быть исключительно затратной частью бизнеса и превращается в масштабируемый B2C/B2B сервис, который снижает операционные расходы всей группы.
2. Ozon Express: Битва за «быстрые» деньги и частоту
Ozon Express — ответ Ozon на рост сегмента Quick Commerce (быстрая доставка продуктов и товаров повседневного спроса). Его роль — перевести потребительские привычки с еженедельных или ежемесячных покупок на ежедневное взаимодействие с платформой.
Роль в экосистеме
-
Привлечение частых пользователей: Экспресс-доставка товаров (продукты, готовая еда, FMCG) с ассортиментом до 15–20 тысяч наименований позволяет пользователю заходить в приложение Ozon не только за электроникой, но и за хлебом.
-
Приоритет в ранжировании: Алгоритмы Ozon отдают предпочтение товарам, доступным для экспресс-доставки. Это стимулирует селлеров оптимизировать свою складскую логистику, а сам Ozon получает более быстрые продажи.
-
Омниканальность: Express интегрирует логистические мощности маркетплейса с дарксторами и складами партнеров, позволяя доставлять заказ в городах-миллионниках всего за 15–60 минут.
В этой нише Ozon Express напрямую конкурирует с профильными игроками рынка — Яндекс.Лавкой и Самокатом, но имеет преимущество в виде интегрированной лояльной базы пользователей основного маркетплейса.
3. Ozon Travel: «Якорь» в высокомаржинальной отрасли
Ozon Travel, один из старейших сервисов группы (запущен в 2009 году), был полностью интегрирован в основное мобильное приложение Ozon в 2021 году. Это стратегический ход для захвата доли в крупном, но нечастом сегменте покупок.
Стратегия: Дешевый трафик и LTV
-
Нулевая наценка: Ozon Travel отказался от наценки на авиабилеты. Это превращает сервис в эффективный канал привлечения и лояльности, поскольку пользователи гарантированно находят конкурентные цены.
-
Повышение LTV: Пользователь, купивший билет на самолет (крупный чек), с высокой вероятностью вернется в основное приложение для покупки товаров. Travel-услуги, несмотря на низкую маржу в моменте, работают на увеличение LTV всего клиента.
-
Кросс-продажи: Клиентам, забронировавшим поездку, система сразу предлагает сопутствующие товары: чемоданы, переходники, солнцезащитные кремы, страховку — все в рамках одного приложения.
Интеграция Ozon Travel, Ozon Logistics и Ozon Express создает мощный эффект синергии. Логистика обеспечивает эффективность, Express — частоту, а Travel — LTV и дополнительную лояльность.
Вместо трех отдельных бизнесов Ozon строит единый цифровой «хаб», где каждый сервис снижает стоимость привлечения клиента для двух других. Это позволяет маркетплейсу не только успешно конкурировать в ценовой войне с Wildberries, но и эффективно противостоять вертикальным игрокам, таким как Яндекс и Сбер, в смежных отраслях. Экосистема Ozon становится ключевым фактором ее устойчивости в ближайшие годы.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Логистический маневр Ozon: Как переход на объемный или физический вес в расчетах Partner Delivery изменил экономику китайских селлеров
Воскресенье, 07 декабря 2025
Резюме: Эра «легких» товаров закончилась
Ozon Global провел логистическую реформу, установив новый принцип расчета стоимости доставки для иностранных (преимущественно китайских) продавцов в рамках программы Partner Delivery. Теперь тарификация происходит по наибольшему значению: либо по физическому весу отправления, либо по его объемному весу.
Это решение, основанное на стандартах авиаперевозок, ставит под угрозу маржинальность продавцов, торгующих легкими, но габаритными товарами. Для многих селлеров из КНР стоимость доставки выросла в разы, что требует немедленной ревизии упаковки и ценовой политики.
1. Суть реформы: «Физика» против «Объема»
До недавнего времени стоимость логистики для многих международных отправлений рассчитывалась преимущественно по фактическому (физическому) весу. Однако Ozon, выступающий агентом между продавцами и логистическими партнерами, перешел на универсальный рыночный стандарт, используемый перевозчиками, особенно при авиадоставке.
Новое правило тарификации Partner Delivery:
Стоимость доставки рассчитывается на основе того, что больше:
-
Физический вес: Общий вес товара вместе с упаковкой (брутто).
-
Объемный вес (Volumetric Weight): Вес, рассчитываемый по габаритам упаковки.
Таким образом, если легкий товар упакован в слишком большую коробку, продавец платит не за фактические килограммы, а за занимаемое место в транспортном средстве.
2. Формула и шокирующие примеры
Для расчета объемного веса логистические партнеры Ozon используют следующую формулу (приведенную в документации на примере перевозчика Ural Express Big):
Эта формула быстро выявляет неэффективное использование пространства.
Пример из практики Ozon Global
Рассмотрим отправление с товаром, который весит 3 кг (физический вес), но упакован в коробку с габаритами 20 x 50 x 50 см.
-
Расчет объемного веса:
-
Выбор веса для тарификации: Поскольку 25 кг (объемный вес) превышает 3 кг (физический вес), тарификация будет производиться по 25 кг.
-
Итоговая стоимость: При тарифе, например, 36 CNY за отправление + 0.033 CNY за каждый грамм, общая стоимость доставки составит: .
Если бы товар тарифицировался по физическому весу (3 кг), стоимость была бы существенно ниже. Переплата составляет более чем в 20 раз из-за неправильной упаковки.
3. Экономический эффект для китайских селлеров
Данное изменение не просто усложнило логистику, оно прямо повлияло на финансовые показатели:
-
Сокращение маржинальности для габаритных товаров: Продавцы, работающие с крупными, но легкими позициями (например, текстиль, чехлы, декоративные элементы, пуховики), столкнулись с резким ростом расходов на логистику, что сделало часть ассортимента нерентабельной.
-
Кризис упаковки: Продавцы вынуждены немедленно пересмотреть стандарты упаковки. Ozon прямо предупреждает: «Например, чехол для телефона не стоит помещать в коробку от компьютера — это увеличит стоимость доставки». Оптимизация размеров коробки стала ключевым фактором сохранения прибыли.
-
Влияние на Ozon Commission: Помимо стоимости перевозки, селлеры платят Ozon комиссию за каждое отправление в размере 2% от цены (но не менее 15 и не более 200 рублей). Однако основной удар приходится именно на расчет логистики по весу.
4. Выводы и стратегия адаптации
Для китайских продавцов, работающих с Ozon Global, переход на тарификацию по большему весу требует немедленных действий для сохранения конкурентоспособности:
-
Жесткий контроль упаковки: Использовать только минимально необходимые по размеру и весу упаковочные материалы. Необходимо минимизировать «воздушное» пространство в коробке.
-
Переоценка ассортимента: Провести аудит габаритных легких товаров. Если товар имеет плохие объемно-весовые характеристики, его необходимо либо переоценить, либо вовсе вывести из продажи.
-
Работа с данными: Точные данные о длине, ширине и высоте товара, указанные в личном кабинете, становятся критически важными, поскольку они используются для расчетов.
-
Сравнение FBP и realFBS: В зависимости от скорости оборачиваемости, продавцам стоит сравнить схему realFBS (своя логистика в Китае + Partner Delivery) с FBP (Fulfillment by Partner), где Ozon предлагает более низкую комиссию за продажу (на 1% ниже, чем на realFBS).
«Логистический маневр» Ozon — это не ужесточение, а приведение правил к рыночным стандартам. Однако он создает серьезное давление на селлеров, которые привыкли к более мягким условиям. В итоге, на маркетплейсе останутся только те международные продавцы, которые смогут максимально оптимизировать свою цепочку поставок.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Как в декабре 2025-го Ozon неожиданно поменял правила FBO-хранения и кто от этого выиграл, а кто влип на миллионы
Воскресенье, 07 декабря 2025
Привет, это Стрельников Александр Николаевич, РусТрансЧина. Сижу в аэропорту Гуанчжоу, рейс на Москву задержали на 4 часа, решил написать, пока свежие эмоции. Вчера утром Ozon тихо-мирно выкатил обновление тарифов на хранение по схеме FBO, и у половины наших клиентов чаты взорвались: кто-то орёт «спасибо», кто-то матерится. Расскажу, что именно поменялось и почему это важнее, чем кажется.
С 1 декабря 2025 года Ozon ввёл новую градацию хранения:
- Товары с оборачиваемостью > 60 дней в году — хранение бесплатно первые 90 дней (раньше было 60 дней).
- Оборачиваемость 30–60 дней — 0,5 ₽ за литр в сутки после 120 дней (было 1 ₽ после 90 дней).
- Менее 30 дней оборота — 2 ₽ за литр в сутки уже после 60 дней (раньше 1,5 ₽ после 90). Плюс ввели «сезонный коэффициент» для новогоднего периода: с 15 ноября по 15 января весь неликвид считается с коэффициентом ×0,7. То есть штрафы за лежалый товар стали мягче именно в самый пик продаж.
Реальный кейс из жизни. Один наш клиент вёз 1200 коробок с новогодними гирляндами ещё в августе. Планировал распродать за сентябрь-октябрь, но спрос просел — к ноябрю осталось 680 коробок. По старым тарифам с 1 декабря он бы начал платить ≈ 2,8 млн ₽ в месяц за хранение. По новым — всего 480 тысяч, и ещё 90 дней бесплатно. Парень вчера звонил чуть не плакал от счастья: успел добить остатки акциями и вышел в плюс на 11 млн чистыми.
А вот обратная история. Другой клиент — электроника премиум-класса, оборачиваемость 25–28 дней. У него на складе Ozon в Химках постоянно висит 300–400 паллет. Раньше платил около 1,2 млн в месяц. Сейчас с 1 декабря счёт пришёл на 4,1 млн. Говорит: «Саша, я в шоке, это же +170 %». Пришлось срочно выводить часть на свой склад в Подмосковье и переводить на FBS. Потеряли 12 дней на логистику, упустили чёрную пятницу полностью по этим позициям.
Мой вывод после 25 лет в этой кухне: Ozon чётко даёт сигнал — либо ты умеешь прогнозировать спрос и быстро оборачивать товар, либо плати. Это уже не маркетплейс для «завез и забыл». Это полноценный ритейл, где логистика решает маржу.
Что мы сейчас делаем со всеми клиентами:
- Пересчитали оборачиваемость по каждой SKU за последние 180 дней.
- Всё, что ниже 45 дней — выводим на FBS или RealFBS из Китая.
- Всё, что выше 70 дней — оставляем на FBO и докупаем рекламу, чтобы добить до бесплатного хранения.
- Ввели правило: с января 2026-го новые партии везём только после предзаказов минимум на 40 % объёма.
Китайские фабрики, кстати, уже в курсе. Вчера на ужине владелец завода в Дунгуане спрашивает: «Лао Бань, а что теперь везти? Мало и часто или много и надолго?» Отвечаю: мало, часто и только то, что точно купят. Иначе 2026-й будет очень дорогим.
А у вас как сейчас обстоят дела с оборачиваемостью? Уже получили новый счёт за хранение или ещё не пришёл? Делитесь в комментах, интересно, кто в плюсе, а кто сейчас срочно перестраивает логистику! 🔥📦
- Published in ДОСТАВКА ИЗ КИТАЯ
Союзное государство усиливает барьеры: новые правила против «серого» импорта через Беларусь и их влияние на ВЭД
Воскресенье, 07 декабря 2025
Минск/Москва, 5 декабря 2025 г. — Россия и Беларусь, в рамках реализации Договора о Союзном государстве, переходят к этапу практической гармонизации таможенного и технического регулирования. Ключевым направлением становится пресечение «серого» реэкспорта товаров из третьих стран — в первую очередь из Китая, Турции и Узбекистана — под видом продукции союзного производства. Эти меры, закрепленные в Декрете Высшего Государственного Совета Союзного государства № 7 от 6 декабря 2024 г. (вступил в силу 27 января 2025 г.) и Постановлении Совета Министров Союзного государства № 43 от 5 ноября 2024 г., а также планах по созданию Комитета по стандартизации и качеству, направлены на защиту внутреннего рынка от недобросовестной конкуренции и уклонения от пошлин. Для участников внешнеэкономической деятельности (ВЭД) это означает переход к более строгому контролю цепочек поставок, с потенциальными рисками для логистики и роста административной нагрузки.
«Серый» реэкспорт как системная угроза
«Серый» импорт через территорию Беларуси — это не случайные нарушения, а устоявшаяся модель, позволяющая обходить российские санкционные ограничения и защитные меры. По оценкам Федеральной таможенной службы (ФТС) России, в 2024 г. объем такого реэкспорта превысил 15 млрд долл., включая электронику, оборудование и потребительские товары, ввозимые из Азии под видом «белорусского производства». Схемы опираются на отсутствие единого механизма верификации происхождения товаров в рамках Союзного государства, что приводит к неравным условиям для отечественных производителей: российские компании сталкиваются с демпингом, а бюджет недополучает таможенные платежи на сумму до 200 млрд руб. ежегодно.
В контексте глобальных санкций, введенных ЕС и США с 2022 г., Беларусь стала ключевым транзитным хабом для параллельного импорта. Товары из Китая, не подвергшиеся существенной переработке, получают белорусские сертификаты соответствия и перемещаются в Россию без уплаты антидемпинговых пошлин (от 10% до 50% в зависимости от категории). Это особенно актуально для санкционных позиций: по данным Евразийской экономической комиссии (ЕЭК), в 2024 г. через Беларусь прошло около 40% ввоза электроники и оборудования, подпадающих под западные ограничения. Последствия — не только экономические потери, но и риски для безопасности: реэкспорт может включать компоненты двойного назначения, используемые в военно-промышленном комплексе.
Лазейки в правовом поле и экономические стимулы
Причины распространения «серого» реэкспорта коренятся в асимметрии регулирования. Договор о Союзном государстве (1999 г.) предусматривает свободное перемещение товаров, но до 2025 г. отсутствовали унифицированные инструменты контроля происхождения. Белорусское законодательство позволяло выдачу сертификатов на товары с минимальной переработкой (например, простая упаковка или маркировка), что не соответствовало требованиям ТР ТС (Техническим регламентам Таможенного союза). Экономический фактор усиливает проблему: разница в пошлинах (российские — выше на 5–15%) и логистические издержки делают транзит через Беларусь выгодным — средняя экономия на партии в 1 млн долл. составляет 100–150 тыс. долл.
Санкции 2022–2025 гг. усугубили ситуацию: с введением 14-го пакета ЕС (май 2024 г.) и американских вторичных мер против китайских поставщиков, ориентированных на Россию, объем реэкспорта вырос на 25%. По данным Минпромторга РФ, в 2024 г. через Беларусь поступило 60% «серого» импорта электроники из Китая, включая чипы и аккумуляторы, обходящие запрет на поставки в Россию. Это создает причинно-следственную цепь: уклонение от пошлин → демпинг на рынке → снижение конкурентоспособности российских производителей → рост инфляции в сегментах массового спроса (на 3–5% по оценкам ЦБ РФ).
Декрет № 7 и Комитет по стандартизации
Реализация мер началась с Декрета № 7, который вводит дополнительные проверки на границе: таможенные органы РФ и РБ получают право требовать доказательства «существенной переработки» (не менее 50% добавленной стоимости в Беларуси). Документ охватывает ключевые категории: алкоголь (ТН ВЭД 2203–2208), табак (2401–2404), легкую промышленность (6101–6110, 6401–6405) и электронику (8517, 8521–8528). С 27 января 2025 г. обязательны навигационные пломбы и электронное отслеживание в ГИС ЭПД (Государственной информационной системе электронных перевозочных документов).
Параллельно продвигается создание Комитета по стандартизации и качеству Союзного государства. Как сообщила председатель Госстандарта Беларуси Елена Моргунова 4 декабря 2025 г., уставные документы согласованы, и окончательное решение ожидается на заседании Высшего Государственного Совета в ближайшие месяцы. Комитет унифицирует технические требования: единые сертификаты соответствия ТР ТС, обязательные лабораторные тесты на происхождение и качество. Это закроет лазейки для фальсификации документов, интегрируясь с евразийскими стандартами ЕАЭС. Проект положения подготовлен к сентябрю 2025 г., а полное функционирование запланировано на 2026 г.
| Мера | Описание | Срок внедрения | Ожидаемый эффект |
|---|---|---|---|
| Декрет № 7 | Доказательства переработки; пломбы на грузы | 27.01.2025 | Снижение реэкспорта на 30–40% |
| Комитет по стандартизации | Унификация сертификатов; лабораторный контроль | 2026 | Гармонизация 80% техрегламентов |
| Интеграция с ГИС ЭПД | Электронное отслеживание цепочек | С 01.09.2026 | Полная прослеживаемость поставок |
Комментарии участников рынка: От поддержки к осторожному оптимизму
Эксперты отрасли отмечают баланс между защитой рынка и рисками для легального бизнеса. «Эти меры — логичный шаг к созданию единого экономического пространства, но они требуют четких критериев ‘существенной переработки’, чтобы не парализовать добросовестные поставки», — комментирует Александр Стрельников, генеральный директор «РусТрансЧины», компании с складами в Гуанчжоу, Иу и Москве, специализирующейся на легальном импорте из Китая. По его словам, уже в 2025 г. клиенты пересматривают маршруты: «Транзит через Беларусь для электроники сократился на 20%, компании переходят на прямые поставки в Россию с полной сертификацией ТР ТС».
Представитель экспедиторской компании в Минске (анонимно): «Для нас это значит удвоение проверок на СВХ (складах временного хранения), но в долгосрочной перспективе — снижение конкуренции с ‘серыми’ игроками». В Минфине РФ подчеркивают: «Борьба с ‘серым’ импортом — приоритет, подтвержденный исследованием ЦБ: легализация повысит поступления НДС на 15–20%». Однако малый бизнес опасается роста издержек: по оценкам, административные расходы на верификацию вырастут на 10–15 тыс. руб. на партию.
Баланс между защитой и доступностью
Несмотря на единство целей, меры порождают противоречия. С одной стороны, они усиливают защиту российского рынка, но с другой — могут замедлить импорт необходимых товаров: дефицит электроники из Китая в 2025 г. уже составил 10–15%. Критерий «существенной переработки» (50% добавленной стоимости) субъективен и требует методик расчета, аналогичных правилам происхождения ЕАЭС, но без полной интеграции рискует создать бюрократические барьеры. Кроме того, санкции ЕС (Регламент 2025/392) усложняют реэкспорт через Беларусь, вводя запрет на услуги для белорусских органов. Для добросовестных импортеров это стимул к прозрачности, но для МСП — потенциальный рост цен на 5–7%.
Новая реальность для ВЭД и шаги к адаптации
Новые правила Союзного государства — это не изоляционизм, а инструмент системной интеграции, направленный на устранение асимметрий в Таможенном союзе. К 2027 г., по прогнозам ЕЭК, «серый» реэкспорт сократится на 50%, что повысит прозрачность рынка и поступления в бюджет на 300–400 млрд руб. Однако успех зависит от оперативной методологии: без четких гайдлайнов по переработке и цифровизации (интеграция с ГИС ЭПД) меры рискуют создать временные сбои в поставках.
Для бизнеса рекомендация — аудит цепочек поставок: переход на прямой импорт с сертификацией в Китае, использование аккредитованных посредников и мониторинг обновлений ТР ТС. В долгосрочной перспективе это укрепит позиции на рынке, где легальность становится конкурентным преимуществом. Союзное государство демонстрирует: защита общего пространства — приоритет, а «серые» схемы уходят в прошлое.
- Published in ДОСТАВКА ИЗ КИТАЯ
С 1 сентября 2026 года бумажные транспортные накладные уйдут в прошлое: что меняется в российской логистике и как подготовиться бизнесу
Суббота, 06 декабря 2025
Министерство транспорта РФ завершило разработку финальных правил перевода автомобильных, железнодорожных и авиационных грузовых перевозок на полностью электронный документооборот. С 1 сентября 2026 года такие документы, как транспортная накладная, поручение экспедитору, экспедиторская и складская расписки, а также грузовая накладная для авиаперевозок, будут существовать исключительно в цифровом виде через Государственную информационную систему электронных перевозочных документов (ГИС ЭПД).
Для рынка импортных поставок из Китая это не просто техническое нововведение, а системный переход, который затронет каждую контейнерную линию, каждый автопоезд и каждый склад временного хранения на границе ЕАЭС.
Предыстория и логика изменений
Эксперимент по электронным перевозочным документам стартовал ещё в 2021 году и показал сокращение времени оформления груза в среднем на 40–60 %. По данным ФТС России, в 2024–2025 годах уже более 65 % автомобильных перевозок по маршрутам Китай–Россия оформлялись с использованием электронных накладных в добровольном режиме. Однако оставшиеся 35 % продолжали создавать «бутылочные горлышки» на пунктах пропуска Забайкальск, Наушки и Кяхта из-за необходимости дублировать бумагу.
Обязательное введение ЭДО с 2026 года закрывает эту лазейку и синхронизирует российские правила с практикой КНР, где электронные транспортные документы (e-CMR по китайскому стандарту) уже являются единственно возможными для международных автоперевозок с 2023 года.
Ключевые элементы новой системы
- ГИС ЭПД — единая государственная платформа, через которую будут проходить все электронные перевозочные документы. Доступ — только через одного из 11 аккредитованных операторов ЭДО (на декабрь 2025 года: СБИС, Диадок, Такском, Контур.Экстерн, ОФД-Я, Калуга Астрал и др.).
- Полный отказ от бумаги. Даже «резервная» бумажная копия перестанет иметь юридическую силу. Единственным подтверждением факта перевозки будет электронная подпись (УКЭП) и QR-код, который инспектор ГИБДД, таможенник или сотрудник РЖД сможет считать смартфоном.
- Обязательные документы в электронном виде:
- Транспортная накладная (ТН, аналог ТТН)
- Поручение экспедитору
- Экспедиторская расписка
- Складская расписка
- Заявка на перевозку груза
- Грузовая авиационная накладная (AWB в электронном виде)
Последствия для импортёров из Китая
| Этап цепочки поставок | Было (до 2026) | Станет (с 01.09.2026) |
|---|---|---|
| Выдача документов китайским перевозчиком | Бумажная CMR + печать | Только e-CMR через китайскую платформу + УКЭП |
| Приёмка груза на СВХ в Забайкальске | Проверка бумажных оригиналов | Считывание QR-кода, автоматическая сверка с ГИС ЭПД |
| Выпуск таможней | Оригиналы ТН обязательны | Достаточно электронной подписи и наличия в ГИС ЭПД |
| Доставка до Москвы/Екатеринбурга | Возможна передача бумажных экземпляров водителю | Водитель может потерять или испортить документ |
| Штраф за отсутствие документов | 30–50 тыс. руб. за бумагу | До 300 тыс. руб. за отсутствие электронной накладной (ст. 11.14.1 КоАП в новой редакции) |
Практические риски и противоречия
- Разрыв цифровых стандартов. Китайская e-CMR и российская электронная транспортная накладная технически совместимы, но требуют промежуточного «моста». На практике это означает, что без российского оператора ЭДО китайский перевозчик не сможет «закрыть» документ на территории РФ.
- Малый бизнес и индивидуальные перевозчики. Около 18 % автоперевозок из КНР в Россию выполняют индивидуальные предприниматели и небольшие компании с 1–3 машинами. Для них покупка УКЭП, подключение к оператору и обучение водителей — это дополнительные 25–40 тыс. руб. в год.
- Авиаперевозки. Электронная грузовая накладная (e-AWB) уже обязательна по стандартам IATA с 2019 года, но внутрироссийский сегмент до сих пор использовал бумагу. С 2026 года полный отказ от бумаги может создать временные заторы в Шереметьево и Домодедово в первые месяцы.
Комментарии участников рынка
Представитель одной из крупнейших экспедиторских компаний на направлении Китай–Россия (имя не раскрывается по просьбе собеседника): «Мы уже два года работаем только через Диадок и СБИС. Клиенты, которые до сих пор просят бумагу, — это, как правило, те, кто везёт серый или белый груз через карго. С сентября 2026 года таких клиентов просто не останется: либо переходишь на легальную схему с ЭДО, либо исчезаешь с рынка».
Директор логистической компании из Екатеринбурга: «Самое неприятное — это обучение водителей. У нас 70 % шоферов старше 50 лет, смартфон для них до сих пор „калькулятор с картинками“. Придётся либо менять персонал, либо платить оператору за выездное обучение».
Рекомендации для импортёрам и логистическим операторам (чек-лист до 1 сентября 2026)
- До 31 марта 2026 — выбрать и заключить договор с одним из 11 аккредитованных операторов ЭДО.
- До 30 июня 2026 — получить усиленную квалифицированную электронную подпись (УКЭП) на руководителя и ответственных сотрудников.
- До 1 августа 2026 — интегрировать свою учётную систему (1С, SAP, МойСклад) с оператором ЭДО или перейти на облачное решение оператора.
- Провести обучение персонала и водителей работе с мобильным приложением ГИС ЭПД (доступно уже сейчас в тестовом режиме).
- Проверить всех китайских партнёров-перевозчиков на наличие возможности выставления e-CMR, совместимой с российской системой.
Переход на обязательный электронный документооборот — это не просто замена бумаги на PDF. Это финальный этап легализации и цифровизации рынка грузоперевозок Китай–Россия, начатый ещё в 2021 году. Компании, которые уже сегодня работают по принципу «белой» логистики (полная уплата пошлин и НДС, прозрачные контракты), практически ничего не заметят. Те же, кто до сих пор использовал бумажные схемы для минимизации налоговой нагрузки, столкнутся с жёстким выбором: либо полная легализация, либо уход с рынка.
С 1 сентября 2026 года в российской логистике больше не будет полутонов: либо ты в цифровой системе, либо тебя просто нет.
- Published in ДОСТАВКА ИЗ КИТАЯ
