Налоговая реформа 2026
Пятница, 05 декабря 2025
Бизнесу сейчас важно не паниковать, а быстро привести в порядок структуру, документы и цифры — всё, что налоговая теперь будет смотреть «вживую», а не по красивым формулировкам в уставе.
ОКВЭД и выручка
Сначала стоит трезво разобрать, чем компания реально зарабатывает деньги, а не чем «значится» в ЕГРЮЛ. Льготы в новых режимах завязаны на том, чтобы не меньше 70% дохода приходилось на основной вид деятельности, поэтому ОКВЭД нужно подтянуть под фактическую структуру выручки, а не наоборот.
Полезно сделать разрез по направлениям: какие услуги/товары дают основную выручку, какие — побочные, и не мешают ли побочные виды деятельности сохранению льгот. Если картина «по документам» и по деньгам сильно расходится, лучше сейчас изменить коды и договорную базу, чем потом объясняться при проверках.
Кадры и зарплатная модель
Страховые взносы 30% становятся нормой для тех, кто не проходит по отраслевым критериям, поэтому любая фиктивная «оптимизация» по должностям начнёт бить по кошельку. Налоговая в новых условиях интересуется не названием должности, а тем, кто фактически руководит, продаёт, разрабатывает, принимает ключевые решения.
Имеет смысл пересобрать штатное расписание: убрать искусственные роли, привести должности и оклады к тому, как люди реально работают. Параллельно — проверить, нет ли перекоса, когда управленческий персонал «спрятан» в формально низкие позиции, что теперь выглядит подозрительно и даёт риск доначислений.
Отраслевые льготы и режимы
Для IT-компаний планируется льготный тариф страховых взносов 15% в пределах предельной базы и 7,6% выше неё, и пользоваться этим тарифом смогут только те, у кого IT — не на бумаге, а в реальности. Некоммерческие организации в культуре, образовании, науке и спорте получают длинный льготный горизонт, но вновь — при подтверждённой профильной деятельности, а не формальном статусе.
Отдельные режимы для «Сколково» и ИНТЦ отрываются от общих IT-льгот, поэтому резидентам важно внимательно пересчитать выгоду: где она теперь формируется — в спецрежиме или в классических IT-преференциях. Общая логика такая: сначала докажи отрасль делом и цифрами, только потом рассчитывай на сниженные тарифы.
Переход к НДС и пороги
Порог по обязательной уплате НДС будет постепенно снижаться: сначала 20 млн рублей выручки, затем 15 млн, потом 10 млн, и стратегия «мы маленькие, нас это не касается» к концу периода фактически исчезнет. Компании, которые сейчас сидят на упрощённых режимах и растут по выручке, должны заранее смоделировать работу с НДС: документооборот, цены, маржу.
НДС — это не только ставка, но и процесс: счета-фактуры, книги покупок и продаж, отчётность, настройка учётных систем под новые ставки. Чем раньше будет собран «черновой» регламент под НДС (кто что оформляет, в какие сроки, в какой программе), тем мягче пройдёт переход, когда порог будет окончательно снижен.
Импорт и технологический сбор
Импортёрам электроники, оборудования, станков и промышленной продукции стоит закладывать дополнительную нагрузку до нескольких тысяч рублей за единицу в виде технологического сбора, что прямо бьёт по себестоимости и маржинальности. Такие изменения лучше не размазывать по факту, а сразу прогнать через финансовую модель: как изменится закупка, цена для клиента, складские остатки, оборачиваемость.
Иногда результатом такого пересчёта становится смена ассортимента, переход на другие рынки закупок или попытка локализовать часть цепочки, если это экономически оправдано. Тут важно не ждать, пока новый сбор «приедет» в отчёт, а заранее решить, кто именно его платит: поставщик, компания или конечный клиент.
Стратегия в целом
Смысл всех реформ — в том, что выигрывают те, у кого цифры уже сейчас совпадают с реальностью: выручка, деятельность, штат, налоги, всё бьётся между собой и подтверждается документами. Для компаний с прозрачными процессами новый режим действительно может пройти почти незаметно, а тем, кто жил за счёт формальных конструкций и «маскировки», придётся быстро догонять реальность.
Если коротко, план для бизнеса такой: ревизия ОКВЭД и выручки, приведение кадров и зарплат к факту, перепроверка права на отраслевые льготы, ранняя подготовка к НДС и внимательный пересчёт импорта с учётом технологического сбора. Чем быстрее эти шаги будут сделаны, тем меньше шансов, что изменения ударят внезапно и «в одну ночь».
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
нет комментариев
Почему слова могут ранить сильнее молчания
Пятница, 05 декабря 2025
Еда как пропуск во внутренний круг: Почему в Китае «спасибо» иногда разрушает доверие
Китайская культура отношений построена на тонкой, но жёсткой границе между «своими» и «чужими». Эта граница не объявляется словами — она ощущается через поведение за столом. Когда гость в китайской семье произносит «谢谢» после того, как хозяйка потратила часы на приготовление ужина, он невольно ставит себя по ту сторону барьера. Для старшего поколения это звучит примерно так же, как если бы близкий родственник после домашнего обеда достал кошелёк и спросил: «Сколько с меня?». Формальная благодарность в такой момент воспринимается не как вежливость, а как декларация отчуждённости.

Почему слова могут ранить сильнее молчания
В основе лежит конфуцианская идея гармоничного целого: семья и ближайший круг — это продолжение одного организма. Мать, готовящая ужин, не оказывает услугу — она реализует свою природную роль. Благодарность в таком контексте была бы искусственным разрывом единства. Пустая тарелка, добавка без просьбы, мытьё посуды без напоминания — вот настоящие маркеры принятия. Исследования социологов Пекинского университета показывают, что в 87 % семей старше 55 лет произнесение «谢谢» детьми или их друзьями вызывает дискомфорт именно потому, что разрушает иллюзию «мы — одно целое».
Интересно, что эта норма эволюционирует. Молодёжь в Шанхае и Гуанчжоу уже чаще использует «谢谢» даже с родителями — под влиянием западного образования и сериалов. Но в большинстве регионов Центрального и Северного Китая, особенно в семьях с традиционным укладом, правило остаётся железным.
Практические примеры из реальной логистики и бизнеса
- Российский импортёр электроники из Шэньчжэня. Первые три года работы с фабрикой — сплошные «谢谢» после каждой отгрузки и официальные письма благодарности. Сроки срыва поставок — 12–18 дней при форс-мажорах. На четвёртый год владелец фабрики пригласил директора на домашний ужин к себе в деревню под Хуэйчжоу. Тот съел три полные тарелки, сам налил чай тестю хозяина и наутро помог убрать со стола. С тех пор «спасибо» исчезло из переписки. В 2024 году во время глобального дефицита чипов эта фабрика отгрузила российскому партнёру партию на два месяца раньше конкурентов — просто потому что «свой человек попросил».
- Немецкий логистический оператор в Нинбо. Менеджер на первом ужине с китайским партнёром вежливо сказал «xièxie» каждый раз, когда ему подкладывали мясо. Партнёр улыбнулся, но через неделю перевёл все новые контракты на другого европейского клиента. Когда немца заменили на коллегу, который молча съедал всё и в конце вечера сам накладывал еду хозяину, объёмы выросли в 2,4 раза за год. Китайская сторона объяснила: «Первый вёл себя как клиент. Второй — как брат».
Новые наблюдения 2024–2025 годов
- Постпандемийный эффект: после трёх лет изоляции китайские семьи стали ещё чувствительнее к ритуалам принятия. Произнести «谢谢» за домашний ужин сейчас воспринимается почти как отказ от маски — сигнал «я всё ещё чужой».
- Генерационный разлом: в семьях, где бабушки-дедушки живут вместе с детьми, часто возникает комичный конфликт. Внуки говорят «谢谢», родители шикают, старшее поколение вздыхает: «Вот вырастили индивидуалистов».
- Обратная миграция: китайцы, долго прожившие в США или Европе, возвращаясь домой, сознательно «забывают» говорить спасибо родителям первые недели — чтобы быстрее восстановить ощущение «своего круга».
Что делать иностранцу за китайским столом
Правило простое и проверенное тысячами экспатов:
- Первый раз — можно лёгкое «谢谢» в начале вечера, чтобы показать уважение.
- Со второго-третьего визита — полное молчание на тему благодарности + активные действия (добавка, помощь на кухне, комплименты вкусу без формальных слов).
- Лучшая фраза, если очень хочется что-то сказать: «太好吃了,我再来一点!」 («Слишком вкусно, дайте ещё!») — это и комплимент, и демонстрация принятия заботы одновременно.
В конечном счёте, умение молчать о благодарности в нужный момент — это один из самых быстрых способов превратиться из «лаова» (иностранца) в «цзицзижэнь» (своего человека). А в Китае именно этот статус открывает двери, которые никакие контракты и «спасибо» не откроют никогда.
P.S. У нас дома в России я до сих пор говорю маме «спасибо» за борщ. И она каждый раз отвечает: «Да что ты, сынок, свои же». Получается, даже в славянской культуре мы интуитивно чувствуем ту же границу — просто выражаем её чуть иначе.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
«Внутренний круг» (自己人) и эмоциональная валюта
Пятница, 05 декабря 2025
🍚🤝 Гастрономическая дипломатия: как правила стола формируют доверие (Guānxi) в китайской культуре и международной торговле
В китайской культуре даже повседневные бытовые ситуации — например, совместный ужин в семье — могут служить наглядным примером того, как строится система социальных связей, влияющая на процессы взаимодействия в бизнесе, логистике и внешнеэкономической деятельности (ВЭД). Обычная трапеза здесь превращается в инструмент укрепления доверия и символическое включение человека во «внутренний круг».
Концепция Guānxi (关系) — система личных связей, взаимных обязательств и доверия — продолжает играть ключевую роль как в частной жизни, так и в бизнесе. Понимание этих механизмов дает значительное преимущество в работе с китайскими партнёрами.
🔑 «Внутренний круг» (自己人) и эмоциональная валюта
Одним из важных элементов китайской социальности является различие между:
-
自己人 (zìjǐ rén) — «свои»,
-
陌生人 (mòshēng rén) — «чужие».
1. Благодарность как маркер дистанции
В западной культуре слово «спасибо» универсально.
В Китае, в закрытом семейном или дружеском кругу, формальное 谢谢 (xièxie) может восприниматься как создание дистанции.
Логика проста:
-
в круге «своих» забота — это выражение привязанности (ài), а не услуга;
-
формальное «спасибо» переводит действие из эмоциональной сферы в транзакционную;
-
истинная благодарность выражается через участие, внимание и взаимность.
Пример: комплимент блюду — «好吃! (hǎo chī!)» — воспринимается гораздо теплóже, чем формальное «спасибо».
2. Еда как социальный контракт
Совместная трапеза в Китае — это акт включения в круг доверия.
Когда хозяин накладывает гостю еду, он демонстрирует не просто гостеприимство, но и готовность к дальнейшему взаимодействию.
Отказ или чрезмерная формальность может быть воспринята как нежелание принимать эти отношения.
💼 От семейных трапез к сделкам в Гуанчжоу: связь культурного кода с ВЭД
Хотя внешне международная торговля регулируется контрактами, разрешениями и документами, фактически в Китае значительная часть взаимодействий опирается на Guānxi.
📊 Сравнение подходов
| Сфера | Транзакционная логика | Логика Guānxi |
|---|---|---|
| Отношения | Поставщик–клиент | Партнёр–партнёр («свои») |
| Валюта | Деньги, контракты, формальности | Взаимность, доверие, личная лояльность |
| Решение проблем | Формальные запросы, согласования | Личное участие, быстрые неформальные договорённости |
| Коммуникация | Дистанционная, официальная | Неформальная, основанная на регулярном контакте |
Практика показывает, что там, где для одного участника понадобится официальное письмо или длительное согласование, для «своего» вопрос может решиться одним звонком через личные контакты.
Это особенно заметно в сферах:
-
таможенного оформления,
-
работы со складами,
-
решения мелких несоответствий в документации,
-
согласования нестандартных ситуаций в логистике.
🤔 FAQ: основные вопросы о китайской культуре благодарности
1. Когда в Китае уместно говорить 谢谢?
В транзакционных ситуациях:
-
продавцу в магазине,
-
таксисту,
-
официанту,
-
малознакомому сотруднику.
То есть там, где взаимодействие не предполагает эмоциональной близости.
2. Что говорить вместо «спасибо» в круге доверия?
-
好吃! (hǎo chī!) — «Вкусно!»
-
太麻烦你了 (tài máfan nǐ le) — «Вы очень постарались для меня»
-
不好意思 (bù hǎo yìsi) — «Мне неловко за ваши усилия»
Это выражения более тёплые, чем формальное «спасибо».
3. Как вежливо отказаться от добавки?
-
мягко положить руку на живот: 我吃饱了 (wǒ chī bǎo le) — «Я наелся»
-
добавить комплимент: 真的很好吃! — «Правда очень вкусно!»
💡 Практический гид: как использовать Guānxi в международных операциях
Для российских предпринимателей, работающих с Китаем, инвестиции в Guānxi — это стратегический ресурс.
✔ 1. Участвуйте в совместных ужинах
Трапеза — это подготовка к сотрудничеству.
Во время первых встреч обсуждают не контракты, а семьи, хобби, происхождение.
✔ 2. Поддерживайте взаимность
Небольшая услуга, внимание или символичный подарок укрепляют доверие.
✔ 3. Изучайте кухню и культурные особенности
Понимание еды — это понимание эмоций.
✔ 4. Управляйте ожиданиями
Взаимность может проявиться не сразу — но вернётся в момент, когда возникнет реальная потребность в поддержке.
Отказ от формального «спасибо» в ситуациях заботы — это не мелочь, а важный социальный код. Он отражает глубокие культурные механизмы, определяющие характер отношений в Китае — как личных, так и деловых.
Понимание этих нюансов помогает выстраивать более устойчивые и эффективные связи, снижать риски и ускорять процессы в международной торговле.
- Published in ДОСТАВКА ИЗ КИТАЯ
Иероглифы: Элементы конструктора
Пятница, 05 декабря 2025
🧐 Грамматическая Свобода или Фонетический Капкан: Разбираем миф о простоте китайского
Я абсолютно согласен с тем, что, рассматривая исключительно грамматическую структуру, китайский язык (мандарин) демонстрирует удивительную простоту и логичность по сравнению с русским. Это неоспоримый факт, и он может стать мощной мотивацией для начинающих!
Тот анализ, который показывает отсутствие шести падежей («Я», «мне», «меня» — одно слово: 我, wǒ), отсутствие родов (он, она, оно звучат одинаково: tā), и то, что глаголы не спрягаются («Я иду», «ты идёшь», «они идут» — везде 去, qù), абсолютно верен. Отсутствие сложной системы времён, где время понятно из контекста или с помощью частиц, тоже облегчает жизнь.
Но как человек проживающий в Китае, погружающийся в слои реальности, я должен добавить ложку дегтя — или, точнее, соус Дуоцзяо Юйтоу (Duòjiāo Yútóu — острая рыба с перцем): обманчиво простая грамматика маскирует колоссальную сложность в фонетике и лексике, которая может быть гораздо более серьёзным барьером, чем шесть падежей.
🧱 Почему «Простота» Грамматики — это Ловушка
1. Тоны: Не просто «мелодия», а изменение смысла
Я знаю, что тоны уже упоминались, но их сложность часто недооценивают. В русском языке интонация передает эмоцию. В китайском тон меняет лексическое значение слова.
Пример, который я часто привожу, заказывая лапшу:
-
mā (1-й тон, ровный) — мама (妈)
-
má (2-й тон, восходящий) — конопля (麻)
-
mǎ (3-й тон, нисходяще-восходящий) — лошадь (马)
-
mà (4-й тон, нисходящий) — ругать (骂)
Если вы ошиблись падежом в русском, вас поймут. Если вы ошиблись тоном в китайском, вы можете сказать собеседнику, что ваша мама — это лошадь. Именно из-за тонов начинающие китайцы часто не могут быть поняты даже носителями.
2. Иероглифы: Элементы конструктора
Выучить русский алфавит — час. Выучить, как пишутся 2000-3000 иероглифов, необходимых для свободного чтения газет или просмотра видео на YouTube, — это годы упорного труда.
Иероглифы — это не буквы, а скорее слоги-морфемы. Их нельзя угадать по звучанию. Каждому слову нужно учить:
-
Начертание (графика, порядок черт).
-
Звучание (пиньинь).
-
Тон.
-
Значение.
Цитата из ВШЭ: В исследованиях по усвоению китайского языка часто отмечается, что именно не фонетический, а логографический характер письма является основным препятствием для не-носителей, замедляя процесс достижения беглости чтения и письма.
3. Грамматическая «Простота» требует контекста
Да, времени нет. Но это не значит, что оно не выражается. Чтобы сказать «Я ел«, нужно добавить аспектную частицу 了 (le). Я ел = 我吃了 (Wǒ chī le). Чтобы сказать «Я буду есть«, нужно добавить наречие времени 明天 (míngtiān, завтра) или модальный глагол 要 (yào, хотеть).
Таким образом, отсутствие спряжений/склонений компенсируется жестким порядком слов и необходимостью использования аспектных/модальных частиц, которые новичку нужно выучить и использовать правильно, чтобы предложение не звучало как «Я есть».
🤯 Что действительно сложно в китайском?
Итак, грамматика — это детский сад. Но реально сложная вещь в китайском — это сочетание иероглифического письма и тональной фонетики.
Это двойной вход в язык: нужно одновременно тренировать ухо, чтобы различать тоны, и зрительную память, чтобы запоминать тысячи нефонетических символов.
В русском языке, выучив алфавит и правила чтения, можно прочитать любое новое слово и быть понятым. В китайском можно знать иероглиф, но не знать его тон, или знать звук, но не знать, как он пишется, и это парализует коммуникацию.
Что делать: Эту сложность нужно преодолеть, уделяя одинаковое количество времени аудированию тонов и письму иероглифов (рукой или на клавиатуре) с самого первого дня.
Если вы смогли овладеть запутанной логикой русского языка с его шестью падежами и непредсказуемыми корнями, ваша логическая система готова к китайскому. Осталось только настроить уши и глаза.
- Published in ДОСТАВКА ИЗ КИТАЯ
Комиссии Ozon и Wildberries в 2025 году: сравнение тарифов, логистических издержек и влияния на рентабельность импорта
Пятница, 05 декабря 2025
Александр Стрельников, генеральный директор компании «РусТрансЧина», Гуанчжоу – Шэньчжэнь
В ноябре 2025 года российский e-commerce демонстрирует устойчивый рост: оборот маркетплейсов превысил 2,5 трлн руб. за первые три квартала, с долей трансграничных поставок из Китая на уровне 35%, по данным Ассоциации электронной торговли. Однако для импортеров, ориентированных на Ozon и Wildberries — двух лидеров рынка с совокупной аудиторией свыше 100 млн пользователей, — ключевым фактором остается структура комиссий. В этом году обе платформы провели серию корректировок тарифов: Ozon повысил ставки на 3–5% с июня и ввел фиксированные проценты для низкоценовых товаров с сентября, а Wildberries добавил 5 п.п. с 9 июня, зафиксировав их на полгода с ноября. Эти изменения, мотивированные инвестициями в логистику и IT-инфраструктуру (Wildberries вложил 150 млрд руб. в 2024-м, планируя удвоение в 2025-м), напрямую влияют на landed cost импортируемой продукции, снижая маржу на 10–15% для категорий с высокой конкуренцией, таких как одежда и электроника. На основе официальных тарифов и аналитики рынка, этот материал сравнивает базовые комиссии, логистические сборы и дополнительные расходы, выявляя системные различия для поставщиков из КНР.

Постановка проблемы: динамика тарифов и давление на импорт
Корректировки комиссий в 2025 году отражают общую тенденцию: платформы балансируют между привлечением трафика и покрытием операционных затрат. Ozon, с оборотом 1,9 трлн руб. за девять месяцев (рост на 71%), фокусируется на диверсификации моделей (FBO, FBS, RealFBS), вводя коэффициенты за скорость доставки и фиксированные ставки для товаров до 300 руб. (14% до 100 руб., 20% от 101–300 руб.), что упрощает расчет для мелких партий из Иу. Wildberries, лидирующий по объему (рост на 60% в 2024-м), акцентирует на FBW/FBS, где базовая комиссия выросла с 29,5% до 34,5% для одежды, но с компенсацией для малого бизнеса (снижение на 7% для оборота <500 тыс. руб./мес.).
Для импортеров из Китая проблема усугубляется: средний чек заказа — 1,2–1,5 тыс. руб., а логистика (EMS или контейнерные поставки) добавляет 15–20% к себестоимости. По оценкам Stat4Market, итоговые издержки на Ozon составляют 25–40% от цены продажи, на Wildberries — 30–45%, с риском возвратов (8–12% для текстильных категорий). Это вынуждает пересматривать цепочки поставок: фабрики в Гуандуне адаптируют цены под новые тарифы, а российские селлеры мигрируют между платформами, снижая ассортимент на 20% в убыточных нишах.
Анализ структуры: базовые комиссии и логистические компоненты
Базовая комиссия рассчитывается как процент от цены продажи (минус доставка для FBO), с минимальными порогами (50 руб. на Ozon, 30–70 руб. на Wildberries). Дифференциация по категориям учитывает возвращаемость и конкуренцию: низкие ставки для электроники (8–12% на Ozon, 10–15% на WB), высокие для fashion (24–38% на Ozon, 34,5% на WB). Логистика — вторая статья расходов: Ozon ввел коэффициент 1,1–1,8 за задержки доставки (с 7 апреля), Wildberries — фиксированные тарифы по моделям (FBW без доплат за хранение <30 дней).
Для сравнения приведем ключевые ставки на декабрь 2025 года (данные из личных кабинетов и официальных обновлений; для FBS, где применимо):
| Категория товаров | Ozon (FBO/FBS, %) | Wildberries (FBW/FBS, %) | Разница (п.п.) | Логистика Ozon (руб./ед., <1 л) | Логистика WB (руб./ед., <2 л) |
|---|---|---|---|---|---|
| Электроника (гаджеты) | 8–12 | 10–15 | +2–3 | 46–80 (с коэф. доставки) | 40–60 |
| Одежда и обувь | 24–38 | 34,5 | +10,5 | 15–20 + 5 руб./литр сортировка | 47,5 + хранение 0,5 руб./сут |
| Косметика и бытовая химия | 15–22 | 18–25 | +3–7 | 10–25 + обработка брака 30 руб. | 20–30 + штрафы за маркировку |
| Игрушки и детские товары | 18–25 | 20–28 | +2–3 | 12–18 | 15–25 |
| Товары для дома (мелкие) | 12–18 | 15–22 | +3–4 | 40–60 + сборка 100 руб. | 30–50 |
Расчет юнит-экономики для типичного импорта (одежда из Китая, цена 2000 руб.): на Ozon — комиссия 480–760 руб. + логистика 35–50 руб., итого 515–810 руб. (25–40%); на Wildberries — 690 руб. + 47,5 руб., итого 737,5 руб. (37%). Возвраты добавляют 10–20 руб./ед. на обеих платформах, но Ozon возвращает комиссию при дефекте, WB — только за счет селлера. Причины дифференциации: Ozon стимулирует объемы rebate 2–5% для >10 тыс. ед./мес., WB — фиксирует тарифы для стабильности, но с штрафами до 10 тыс. руб. за несоответствия.
Комментарии участников рынка: от фабрик до селлеров
Китайские поставщики отмечают адаптивность: «Мы корректируем экспортные цены на 10–15% под Ozon, где логистика предсказуемее, но WB дает больший трафик для fashion», — комментирует Ли Вэй, директор фабрики в Шэньчжэне, сотрудничающий с «РусТрансЧиной» по поставкам для обоих маркетплейсов. Российские импортеры подчеркивают риски: «После повышения на WB в июне маржа по текстилю упала на 12%, вынудив сократить партии с Гуанчжоу на 25%; Ozon выгоднее для тестов, но задержки доставки удваивают сборы», — делится Анна Козлова, закупщик московской сети электроники.
Аналитики рынка, по данным MPStats, фиксируют миграцию: 35% селлеров из Китая перешли на Ozon в Q3 2025-го из-за более низких штрафов (до 5 тыс. руб. vs 30 тыс. руб. на WB). Представитель Wildberries в комментарии для РБК отметил: «Фиксация тарифов на шесть месяцев обеспечивает прогнозируемость, инвестиции в логистику окупятся ростом оборота на 50%». Ozon, в свою очередь, акцентирует на API-интеграции: «Снижение на 4% за быструю отгрузку позволяет селлерам из Азии минимизировать риски».
Предложения по оптимизации: инструменты и стратегии
Платформы предлагают механизмы снижения издержек: Ozon — программа «Global Preferred Seller» с rebate до 5% и субсидии на EMS (30% для Китая); Wildberries — льготы для малого бизнеса (–7%) и Click & Collect без доплат. Для импортеров ключ — в моделях: FBS на Ozon минимизирует хранение (сборы 0,5–2 руб./сут/м³ vs 1–3 руб. на WB), RealFBS — исключает логистику. Рекомендации: интегрировать API для прогнозирования (снижение на 12%, по Deloitte), фокусироваться на нишах с низкими ставками (электроника: Ozon на 2–3 п.п. выгоднее), использовать предзаказы с фабрик для избежания >30-дневного хранения. Сертификация EAC и «Честный ЗНАК» обязательны, добавляя 500–1000 руб./партия, но ускоряя приемку.
Выявление противоречий: баланс трафика и маржи
Несмотря на сходство (средняя комиссия 18–22%), противоречия очевидны: Ozon предлагает гибкость (выплаты еженедельно, без взноса 30 тыс. руб. как на WB), но с коэффициентами за доставку, что отпугивает 20% поставщиков из Китая с нестабильными цепочками. Wildberries обеспечивает трафик (61% охвата vs 55% у Ozon), но жесткие штрафы и рост на 5 п.п. снижают ROI на 15% для fashion, провоцируя споры: селлеры требуют снижения порогов, платформа — инвестиций в качество. Инфляция юаня (+7%) и Red Sea crisis (+15% к логистике) усугубляют: 15% импорта мигрирует на Tmall, снижая объемы на 10–20%. Противоречие между «объемом» (WB) и «предсказуемостью» (Ozon) заставляет селлеров диверсифицировать, но повышает административные затраты на 8%.
Стратегический выбор для устойчивого импорта
В 2025 году Ozon выигрывает по гибкости и низким ставкам для электроники/импорта из Китая (ROI 20–30%), Wildberries — по трафику для fashion, несмотря на более высокие комиссии (ROI 15–25%). Для поставщиков из Гуанчжоу–Иу оптимален мультиплатформенный подход: 60% на Ozon для тестов, 40% на WB для масштаба, с фокусом на FBS для минимизации хранения. «РусТрансЧина» фиксирует снижение издержек клиентов на 10% за счет pre-compliance (расчет тарифов на фабрике), подчеркивая: успех — в data-driven цепочках, где тарифы превращаются из барьера в инструмент роста. В условиях ежегодных индексаций (ожидаемо +3–5% в 2026-м) импортеры, игнорирующие сравнение, рискуют маржей; те, кто адаптируется, захватят 50% роста трансграничного e-commerce.
- Published in ДОСТАВКА ИЗ КИТАЯ
Жареные семечки и орехи (чаохуо): от уличного ларька до премиум-бренда. Как изменился рынок традиционных китайских новогодних закусок в 2025 году
Пятница, 05 декабря 2025
В преддверии Китайского Нового года 2026 (28 января) продажи чаохуо — традиционных жареных орехов и семян — традиционно достигают пика. По оценкам аналитической платформы CBNData, в период с декабря 2024 по февраль 2025 года через онлайн- и офлайн-каналы было реализовано более 1,8 млн тонн данной категории. Объём рынка превысил 340 млрд юаней (+12 % к прошлому сезону).
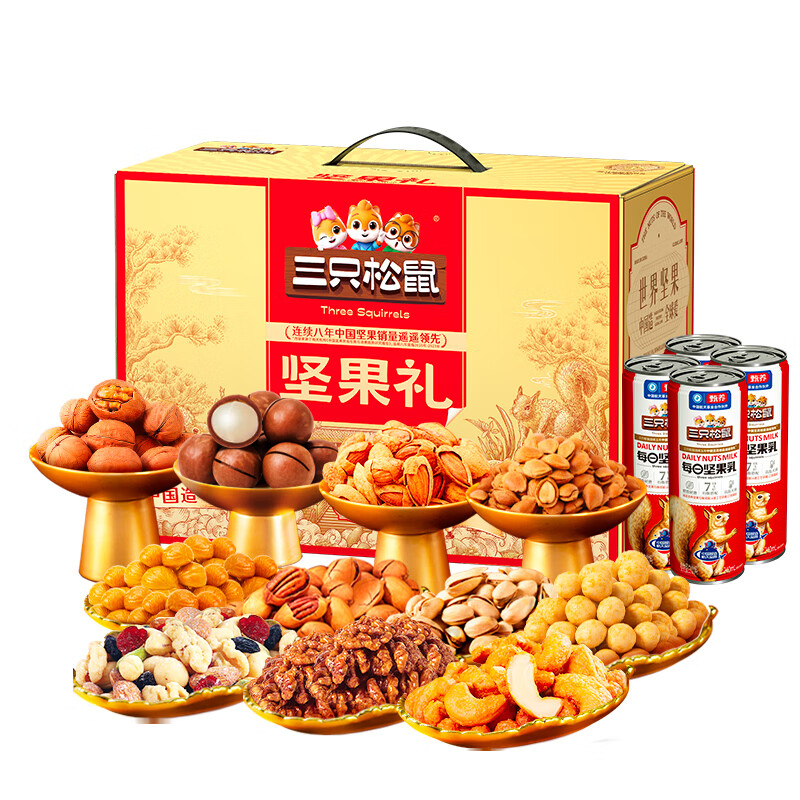
За цифрами стоит фундаментальная трансформация: то, что ещё 15 лет назад оставалось локальным уличным продуктом с ценой 8–15 юаней за килограмм, превратилось в полноценную индустрию с лидерами капитализации свыше 30 млрд юаней и маржой на премиальные линейки до 45 %. Разбираемся, почему привычные семечки подсолнечника стали одновременно и ностальгическим символом, и предметом острых ценовых споров.
География и сырьевые цепочки
Производство чаохуо остаётся сильно регионализированным:
- Северо-восток Китая (Хэйлунцзян, Цзилинь, Ляонин) — основной поставщик семян подсолнечника (около 60 % национального объёма).
- Внутренняя Монголия и Ганьсу — крупнейшие зоны выращивания тыквенных семян.
- Синьцзян — грецкие орехи в бумажной скорлупе и фисташки.
- Провинция Аньхой (Хэфэй) и Шаньдун (Линьий, Цзинань) — центры глубокой переработки и брендирования.
Ключевой тренд последних пяти лет — вертикальная интеграция. Крупные игроки (ChaCha Food, Three Squirrels, Qiaqia Food, Xueji) выкупают или арендуют земли под собственные плантации, чтобы контролировать качество сырья и минимизировать сезонные ценовые колебания.
Основные игроки и их стратегии
- ChaCha Food (Qiaqia) Лидер с долей рынка 42–48 % в сегменте классических семечек. Листинг на Шэньчжэньской бирже (2009). Стратегия — масс-маркет + экспорт (продажи в Россию, ЮВА и США превысили 2,8 млрд юаней в 2024).
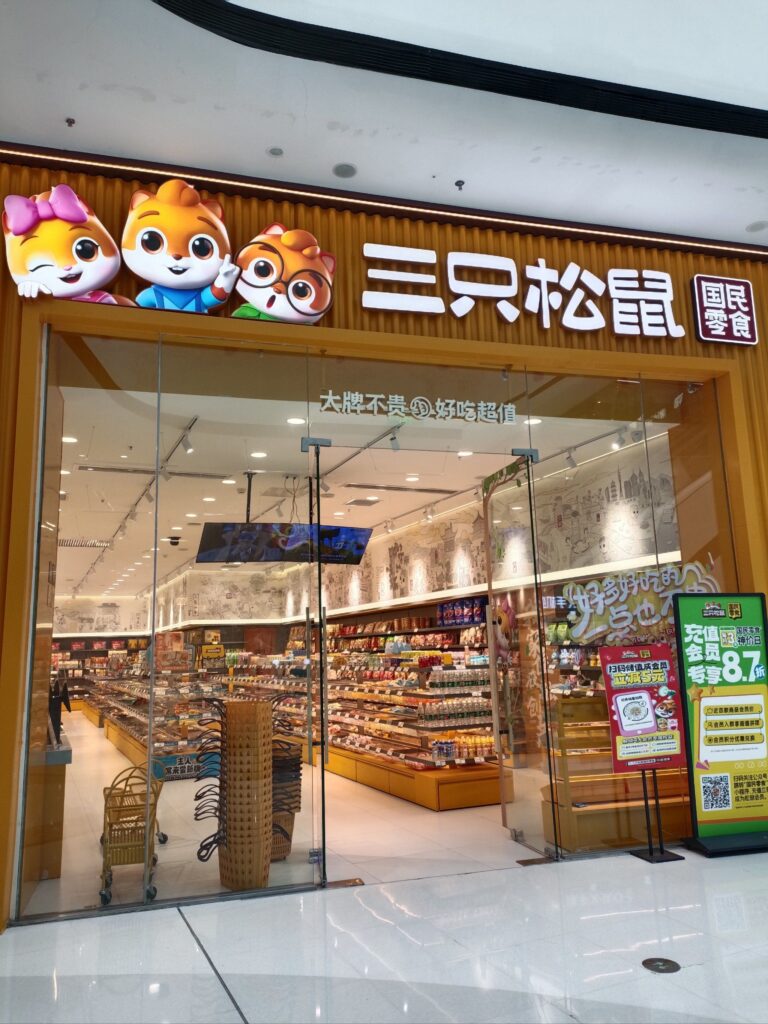
- Three Squirrels (Саньчжи шу, 三只松鼠) Интернет-бренд № 1. Капитализация на Шанхайской бирже — 31,4 млрд юаней (по состоянию на декабрь 2025). Рост за счёт креативного маркетинга и прямых продаж через Tmall, JD и Douyin. Средний чек в офлайн-магазинах — 180–220 юаней.
- Xueji Food (Шаньдун) Самый быстрорастущий игрок 2020–2025 гг. С 2020 года открыто более 1200 офлайн-магазинов премиум-формата. Специализация — инновационные продукты (молочные финики найцзао, йогуртовые кубики, сырные шарики из свинины). Средняя цена креативных позиций — 480–680 юаней/кг.
Ценовая динамика и общественная реакция
Средняя розничная цена классических жареных семечек подсолнечника выросла с 18 юаней/кг в 2018 году до 38–46 юаней/кг в 2025-м. Премиальные линейки (например, семена с кремовым вкусом или упаковка подарочного формата) достигают 120–160 юаней/кг.
Рост цен вызвал волну критики в китайских соцсетях. Хэштег #雪记贵得像黄金 («Xueji дорогой как золото») в 2024–2025 годах собрал более 420 млн просмотров на Xiaohongshu и Weibo. Потребители обвиняют бренды в «люксовостизации» повседневного продукта.
Представители компаний отвечают стандартно: «Мы платим за стабильное качество, сортировку по калибру, отсутствие горечи и современную упаковку с защитой от окисления», — официальный комментарий Xueji Food для издания LatePost, декабрь 2024.
Логистика и экспортный потенциал для российского рынка
В 2025 году Россия вошла в топ-5 импортёров китайских чаохуо (рост +37 % год к году). Основные каналы:
- Железнодорожные контейнеры через Забайкальск и Маньчжурию (срок 18–24 дня).
- Автодоставка через Хоргос (32–40 дней, самый дешёвый вариант).
- Авиа для подарочных наборов премиум-класса (Шэньчжэнь → Москва, 7–10 дней).
Ключевые сложности:
- Обязательная сертификация по ТР ТС 021/2011 и маркировка «Честный ЗНАК» для фасованных продуктов питания (вступила в силу с 1 сентября 2025).
- Жёсткие ограничения по содержанию афлатоксинов и перекиси масла в жареных орехах.
Участники рынка отмечают: партии без полного пакета документов (сертификат происхождения СТ-1, протоколы испытаний на микотоксины) задерживаются на границе до 45 дней.
Противоречия и долгосрочные тренды
- Ностальгия vs премиумизация Потребитель делится на две группы: 40+ лет (предпочитают классику по 30–40 юаней/кг) и 18–35 лет (готовы платить 100+ юаней за новинки и красивую упаковку).
- Уличные ларьки vs сетевые магазины По данным Китайской ассоциации производителей орехов и семян, количество традиционных уличных обжарщиков сократилось на 68 % за последние 10 лет.
- Экспортный потенциал vs защитные меры Россия и страны ЕАЭС рассматривают введение дополнительных квот и повышенных пошлин на импорт чаохуо в 2026–2027 годах для защиты отечественных производителей семечек (Краснодарский край, Ростовская область).
Рынок чаохуо прошёл путь от сезонной уличной торговли к высококонкурентной индустрии с чёткой сегментацией и сильными брендами. Традиция осталась, но её материальная форма изменилась радикально: теперь это не только вкус детства, но и серьёзный бизнес с капитализацией десятков миллиардов юаней.
Для российских импортёров 2026 год станет проверкой: кто сможет предложить баланс между ценой, качеством и полным соответствием новым требованиям ЕАЭС, тот займёт устойчивую нишу в растущем сегменте «новогодних подарков из Китая».
Александр Стрельников, генеральный директор «РусТрансЧина», 25 лет в Китае, Гуанчжоу — Пекин — Шэньчжэнь
- Published in ДОСТАВКА ИЗ КИТАЯ
Комиссия «За продвижение бренда» на Ozon: Почему 1% не возвращается при возврате товара и как это меняет финансовую модель продавца
Пятница, 05 декабря 2025
Ключевой тезис: Комиссия Ozon в размере 1% за продвижение бренда не является частью вознаграждения за продажу (transaction fee), а представляет собой оплату за техническую маркетинговую услугу по повышению видимости товара. Поскольку услуга по привлечению покупателя считается оказанной в момент оформления и доставки заказа, ее стоимость не подлежит возврату, даже если сделка не завершилась.
1. Сервис или Сделка: Природа невозвратной комиссии
Принципиальное различие в финансовой модели Ozon лежит в разделении двух ключевых типов сборов:
| Сбор | Процент от цены | Возврат при Отмене/Возврате | Суть услуги |
| Вознаграждение за продажу | Варьируется (напр., 5–15%) | Возвращается (при полном возврате) | Комиссия за успешную финансовую транзакцию и использование платформы. |
| Комиссия за продвижение бренда (1%) | 1% | Не возвращается | Плата за техническую услугу (улучшение ранжирования, брендинг, выделение). |
Согласно документации Ozon, 1% взимается как плата за техническую услугу «Продвижение бренда». Услуга считается оказанной в момент, когда брендированный товар был доставлен и передан покупателю (даже если покупатель сразу отказался от него или оформил возврат позже).
Ozon аргументирует это тем, что их алгоритмы и маркетинговые инструменты выполнили свою функцию: привели покупателя к заказу. То, что покупатель принял решение о возврате, не аннулирует затраты и усилия Ozon на маркетинг, которые предшествовали оформлению сделки.
2. Маркетинговые издержки: Цена за привлечение (САС)
В контексте классического e-commerce, расходы на привлечение клиента (Customer Acquisition Cost, CAC) всегда являются невозвратными, даже если клиент в итоге отказался от покупки.
-
Модель Ozon: Комиссия 1% — это не что иное, как обязательный рекламный сбор, интегрированный в сделку. Он оплачивает:
-
Работу алгоритмов по улучшению видимости бренда.
-
Создание и поддержку специального бейджа «Оригинал» или других механизмов брендирования.
-
Общие маркетинговые усилия платформы, направленные на повышение доверия к брендированным товарам.
-
Для продавца это означает, что 1% — это гарантированная стоимость лида, дошедшего до стадии доставки, а не стоимость успешной продажи. Таким образом, Ozon хеджирует свои рекламные затраты и усилия независимо от итогового решения покупателя.
3. Финансовый удар: Рост стоимости возвратов
Невозвратность комиссии существенно влияет на экономику юнит-экономики продавца, особенно в категориях с высоким уровнем возвратов (одежда, обувь, товары с несоответствием ожиданиям).
В случае возврата, продавец теряет не только стоимость доставки до покупателя (которая также, как правило, не возвращается), но и:
-
Невозвратные 1% за продвижение бренда.
-
Расходы на обратную логистику и обработку возврата (если предусмотрено тарифами).
Пример (гипотетический):
| Показатель | Успешная продажа | Возврат товара |
| Цена товара: | 5 000 руб. | 5 000 руб. |
| Комиссия Ozon (10%): | 500 руб. | Возвращается (500 руб.) |
| Комиссия «Продвижение» (1%): | 50 руб. | Не возвращается (-50 руб.) |
| Логистика до покупателя: | 150 руб. | Не возвращается (-150 руб.) |
| Чистый убыток продавца (без учета себестоимости и обратной логистики): | 0 руб. | -200 руб. |
Фактически, 1% (и логистические расходы) превращают процесс возврата в гарантированный, хотя и небольшой, убыток для продавца, который ложится на плечи бизнеса как невозвратный маркетинговый бюджет, потраченный на неудачную сделку.
4. Для стратегии продавцов
Для продавцов, подключивших услугу «Продвижение бренда», невозвратный 1% требует обязательного учета в ценообразовании и оценке рисков.
-
Риск-менеджмент: Продавцы должны включать невозвратные комиссии и логистику в расчет точки безубыточности (break-even point) при определении допустимого уровня возвратов.
-
Фокус на качество: Повышение качества контента, упаковки и самого товара становится критичным, поскольку каждый возврат влечет за собой гарантированные финансовые потери, которые нельзя списать на маркетплейс.
-
Сравнение с конкурентами: Отсутствие возврата данного сбора — стандартная практика для многих рекламных инструментов в e-commerce, но ее обязательный и невозвратный характер привязывает расходы к каждой доставленной, но не проданной единице товара, что требует более тщательного управления запасами и логистикой.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Белоруссия вводит обязательные навигационные пломбы для транзитных грузовиков из ЕС: анализ последствий для российско-китайских цепочек поставок
Пятница, 05 декабря 2025
С 10 декабря 2025 года въезд на территорию Республики Беларусь для грузовых автомобилей, следующих из Латвии, Литвы и Польши, возможен только при наличии навигационной пломбы. Постановление Государственного таможенного комитета РБ № 62 от 25 ноября 2025 года фактически переводит транзит через белорусский участок внешней границы ЕАЭС в режим полного цифрового контроля. Устройство фиксирует координаты, факт вскрытия кузова и параметры движения в реальном времени. Отсутствие пломбы влечет отказ во въезде и запрет на дальнейшее движение по территории страны.
Мера затрагивает значительную часть автомобильных потоков из Китая в Россию, особенно тех, что используют маршрут через порты Балтии (Клайпеда, Рига) и далее по трассе М1/Е30. По оценкам участников рынка, до 35–40 % автомобильного транзита китайских грузов в европейскую часть РФ проходило именно через эти три страны.
Причины и логика белорусской стороны
Официально мера обоснована необходимостью противодействия санкционному обходу и обеспечения прослеживаемости грузов, подпадающих под ограничения ЕС и США. Однако участники рынка указывают на более широкий контекст: после 2022 года Белоруссия последовательно вытесняет европейских перевозчиков из транзитного коридора, переориентируя потоки на российские и белорусские автопарки. Навигационная пломба становится техническим инструментом, который делает работу латвийских, литовских и польских тягачей экономически нецелесообразной.
Прямые затраты и скрытые издержки
Тариф за наложение пломбы составляет 10 базовых величин (на 4 декабря 2025 года — около 400 белорусских рублей или ≈38 000 российских рублей с НДС) за каждый автомобиль. При этом пломба накладывается на границе при въезде и снимается только на выезде из РБ, что для маршрута Клайпеда–Москва добавляет минимум двое суток простоя.
Дополнительные расходы перевозчика:
- Простой автопоезда — от 45 000 до 70 000 руб./сутки;
- Обратный порожний пробег европейского тягача до границы ЕС (если пломбу нельзя снять раньше);
- Необходимость перецепки или перетарки на границе для продолжения движения российским или белорусским транспортом.
По предварительным расчетам операторов, совокупная надбавка к стоимости доставки одного 20-футового контейнера автомобильным транспортом по маршруту порт Балтии – Москва может вырасти на 120 000–180 000 рублей.
Реакция рынка и первые перестроения маршрутов
Уже в первую неделю после объявления меры крупные экспедиторы зафиксировали резкое снижение бронирований под европейские тягачи. Одновременно наблюдается рост спроса на три альтернативных канала:
- Железнодорожный транзит через Калининградскую область с последующей перегрузкой на автомобиль в Черняховске или Советске. Ставка растет, но остается ниже автомобильной с учетом новых издержек.
- Переориентация на порты Финского залива (Усть-Луга, Большой порт Санкт-Петербург) с доставкой напрямую российскими перевозчиками.
- Увеличение доли чисто российских и белорусских автопарков, которые освобождены от обязанности устанавливать пломбу при следовании из ЕС (при наличии соответствующих разрешений).
Противоречия и долгосрочные последствия
Формально мера не нарушает нормы ЕАЭС: навигационные пломбы применяются на территории Союза с 2019 года и ранее использовались выборочно. Однако участники рынка указывают на дискриминационный характер: требование распространяется исключительно на транспортные средства, зарегистрированные в Латвии, Литве и Польше, но не затрагивает, например, тягачи из Турции или Сербии, следующие теми же маршрутами.
В перспективе 2026–2027 годов эксперты ожидают дальнейшего сокращения автомобильного транзита через Белоруссию из стран Балтии до минимальных объемов. Это ускорит перераспределение китайских грузов в пользу морских терминалов Северо-Запада России и железнодорожных маршрутов через Казахстан и Монголию.
Главное для российских импортеров
В краткосрочной перспективе (декабрь 2025 – февраль 2026) стоит ожидать локального роста ставок на автомобильную доставку и увеличения сроков на 3–7 суток для партий, уже находящихся в пути через Балтию. Компании, использующие регулярные консолидированные отправки из Гуандуна и Чжэцзяна, вынуждены пересматривать логистические схемы в сжатые сроки.
В среднесрочной перспективе мера окончательно закрепляет тенденцию последних трех лет: автомобильный транзит через Белоруссию перестает быть конкурентным для грузов, следующих под европейскими номерами. Основными бенефициарами становятся российские морские терминалы и железнодорожные операторы.
Для бизнеса, работающего с Китаем по принципу белой ВЭД, изменения несут скорее структурный, чем катастрофический характер: рост издержек компенсируется за счет более предсказуемых сроков и прозрачности на альтернативных маршрутах. Главное — успеть перестроить контракты и выбрать надежного партнера, который уже сегодня способен предложить комплексное решение без привязки к проблемному коридору.
- Published in ДОСТАВКА ИЗ КИТАЯ
Сборные контейнерные отправки (LCL): стратегический инструмент гибкой логистики из Азии в ЕАЭС
Четверг, 04 декабря 2025
В условиях, когда средний объём одной импортной партии из Китая для российского МСП сократился с 28 м³ в 2021 году до 9,4 м³ в 2025-м (данные Ассоциации «Русь–Китай»), сборные контейнеры превратились из нишевого сервиса в базовый канал поставок. LCL (Less than Container Load) позволяет компаниям с оборотом от 50 млн руб. в год сохранять рентабельность при закупках мелкими сериями и минимизировать замороженный капитал. Ниже — актуальный разбор механики, экономики и рисков на декабрь 2025 года.
Экономическая логика LCL в текущих реалиях
Принцип остаётся прежним: клиент платит только за фактически занимаемый объём или вес (что больше — W/M, weight or measurement). Однако с 2024–2025 годов структура затрат радикально изменилась:
- Морской фрахт 40’ из Шанхая/Нинбо в Новороссийск вырос с $1 800 (2023) до $4 200–4 800 (декабрь 2025).
- Локальные сборы в портах назначения (DTHC + расконсолидация + СВХ) увеличились в 2,8–3,2 раза и теперь составляют 42–58 % от полной стоимости LCL-доставки.
- Точка безубыточности LCL/FCL сместилась с 14–15 м³ до 10–11 м³. При объёме свыше 11 м³ в 68 % случаев выгоднее брать 20-футовый контейнер, даже если он будет заполнен на 55–60 %.
Новые наблюдения 2025 года
- Средняя плотность груза российских импортёров упала до 182 кг/м³ (было 240 кг/м³ в 2022). Это следствие роста доли лёгкой электроники, игрушек и товаров для маркетплейсов. При такой плотности тариф W/M почти всегда рассчитывается по объёму, а не по весу.
- В ноябре–декабре 2025 года 40-футовые контейнеры на линиях Maersk и COSCO из Китая в Новороссийск уходили с заполняемостью LCL-секции всего 61–68 % — дефицит «тяжёлых» грузов привёл к искусственному росту ставок на 14–18 %.
- Железнодорожный LCL (ускоренные поезда Чэнду–Москва, Сиань–Ворсино) захватил 27 % бывшего морского сборного трафика: транзит 16–19 дней против 48–55 морем через Суэц + перегрузка в Стамбуле.
Практические кейсы 2025 года
Кейс 1. Импортёр товаров для животных (оборот 1,4 млрд руб./год) До августа 2025 отправлял 8–12 м³ морем LCL. Стоимость «под ключ» до Москвы — $5,80–6,20 за кг. Перешёл на ж/д LCL через терминал Хоргос–Селятино: 18 дней, $4,10–4,30 за кг. Экономия 31 %, высвободилось 42 млн руб. оборотных средств за счёт сокращения цикла поставки с 52 до 24 дней.
Кейс 2. Поставщик светотехники и декора (оборот 980 млн руб./год) Объём партии 10,5–11,5 м³. В октябре 2025 провёл сплит-тест:
- 20’ FCL — $9 800 фрахт + $2 100 локальные сборы = $11 900.
- LCL тот же объём — $10 800. Вывод: начиная с 10,8 м³ FCL уже дешевле на 9–11 %. Компания зафиксировала порог и теперь автоматически переводит партии от 11 м³ в отдельные контейнеры.
Обновлённая структура затрат LCL (декабрь 2025, маршрут Нинбо → Новороссийск → Москва)
| Статья | Доля в общей стоимости | Примечание |
|---|---|---|
| Ocean Freight (порт–порт) | 28–34 % | $1 600–2 100 за 40’ делится пропорционально объёму |
| Origin charges (Китай) | 11–14 % | Забор + экспортное оформление + CFS loading |
| Destination terminal & CFS | 38–46 % | DTHC Новороссийск ≈ $420, расконсолидация + СВХ 12–18 дней ≈ $38–42/м³/сутки |
| Доставка Москва + растаможка | 12–16 % | Последняя миля 20–25 тыс. руб. за машину до 3 тонн |
| Страховка 0,3 % | 2–3 % | Обязательна при стоимости груза > $25 тыс. |
Ключевые риски и как их нейтрализовать в 2025–2026
- «Эффект заложника» стал острее После введения ФТС профилей риска по электронике доля контейнеров, арестованных целиком из-за одного «проблемного» отправителя, выросла до 9,4 % (данные ноября 2025). Решение: работать только с консолидаторами, которые применяют пре-скрининг грузов и отказываются от партий без полного пакета документов.
- Скрытые сборы на расконсолидации В Новороссийске и Владивостоке тарифы СВХ за хранение после бесплатных 5 суток достигли 2 800–3 200 руб./м³ в сутки. Рекомендация: заранее бронировать окно растаможки и вывоза, чтобы уложиться в 48–72 часа после расконсолидации.
- Ограничения ж/д LCL Китайская железная дорога с сентября 2025 требует Railway Dangerous Goods Certificate даже для товаров с литиевыми батарейками до 100 Wh. Без него груз снимают с поезда в Маньчжурии.
Рекомендации для разных объёмов и горизонтов планирования
| Объём партии | Оптимальный канал 2025–2026 | Ожидаемая стоимость кг до Москвы (дек. 2025) | Цикл поставки |
|---|---|---|---|
| 0,1–3 м³ | Морской LCL | $6,80–8,20 | 48–58 дней |
| 3–10 м³ | Ж/д LCL (Хоргос/Алашанькоу – Селятино/Ворсино) | $3,90–4,60 | 16–22 дня |
| 10–11 м³ | Точка выбора: сплит-тест LCL vs 20’ FCL | LCL $4,80–5,40 / FCL $4,20–4,70 | — |
| > 11 м³ | 20’ FCL (даже при 55–60 % загрузке) | $3,70–4,30 | 38–45 дней |
LCL остаётся незаменимым инструментом для тестирования ниш, поддержания ассортимента маркетплейсов и компаний с высокой оборачиваемостью. Однако в 2025–2026 годах его роль сужается до партий строго до 10–11 м³ и срочных поставок через ж/д. Компании, которые уже сейчас выстраивают гибридную модель (LCL для пробных партий + FCL для подтверждённого спроса + ж/д LCL как «золотая середина»), получают 18–27 % преимущества по оборотному капиталу и 2–3-кратное снижение логистических рисков по сравнению с игроками, остающимися на чистом морском LCL.
Тот, кто воспринимает сборный контейнер не как способ сэкономить, а как этап жизненного цикла товара (тест → рост → масштабирование в FCL или локальное производство), выигрывает рынок на горизонте 24–36 месяцев. Остальные продолжат переплачивать за «воздух» и терять маржу на задержках расконсолидации.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Перегрузка на восточном фланге: системный кризис автоперевозок из Китая и трансформация логистических цепочек ЕАЭС
Четверг, 04 декабря 2025
Торговый оборот Россия–Китай в 2025 году уверенно движется к отметке $270–280 млрд, однако физическая инфраструктура на восточном направлении уже не справляется с этим объёмом. Ключевой узел автотранспорта — МАПП Уссурийск (Приморский край) — перешёл в режим хронической перегрузки: с ноября 2025 года до 55–65 % фур с китайским грузом направляются на углублённый досмотр и размещаются в зонах ожидания на 12–22 суток. Это не локальный инцидент, а проявление структурного дисбаланса между взрывным ростом грузопотока (+46 % за три года) и практически неизменной пропускной способностью пункта пропуска, рассчитанного на 1,8–2,0 млн тонн в год, но уже принимающего 6,9 млн тонн.
Почему Уссурийск стал «узким горлышком»
- Резкий перевод автотрафика с Забайкальска После ремонта путей на КВЖД и введения квот на Забайкальске (сентябрь–октябрь 2025) значительная часть грузов из северо-восточных провинций КНР была перенаправлена на Уссурийск. За два месяца нагрузка выросла на 38 %.
- Введение профилей риска по электронике и товарам двойного назначения С ноября ФТС применяет новый алгоритм автоматического отбора: любые товары с долей электронных компонентов выше 4 % или содержащие ПО из «недружественных» юрисдикций направляются на рентген + лабораторный контроль. Среднее время досмотра одной фуры — 11–14 суток.
- Отсутствие резервных мощностей Склады временного хранения в радиусе 50 км от МАПП загружены на 152–168 %. Новые площадки не введены с 2018 года.
Новые наблюдения, не попавшие в публичное поле
- По внутренним данным Дальневосточного таможенного управления, в ноябре 2025 года доля досмотровых деклараций на Уссурийском посту достигла 71 % — абсолютный рекорд за последние 15 лет. Для сравнения: на Забайкальске — 28 %, на Хоргосе — 11 %.
- Китайская сторона (провинция Хэйлунцзян) с 1 декабря ввела встречные ограничения: российские фуры теперь ожидают выезда на китайской стороне 4–7 суток из-за «технических работ» на пункте Суйфэньхэ. Это зеркальный ответ на российские задержки.
- В декабре 2025 года впервые зафиксированы случаи полного отказа китайских перевозчиков принимать заказы на Уссурийск: тарифы выросли с $3 200–3 600 до $5 800–6 400 за фуру, но даже по такой цене машин не хватает.
Реальные кейсы из практики ноября–декабря 2025
Кейс 1. Импортёр детских игрушек и новогоднего ассортимента (оборот ~4,2 млрд руб./год) В ноябре 42 фуры с товаром для новогодних распродаж встали в Уссурийске. Средняя задержка — 19 суток. Упущенная выручка — 680 млн руб., штрафы маркетплейсов — 94 млн руб. Компания срочно перевела 60 % декабрьского объёма на ж/д через Маньчжурию–Забайкальск, доплатив $1 100 за контейнер, но сохранив 68 % маржи против полного обнуления.
Кейс 2. Поставщик автозапчастей из Цзилиня (оборот ~1,9 млрд руб./год) С октября открыл собственный консолидационный склад в Хуньчуне (КНР, 40 км от границы), откуда грузы уходят мелкими партиями через МАПП Краскино (менее загружен). Дополнительные затраты на склад и перетарку — 11 %, но время доставки до Владивостока сократилось с 18–22 дней до 4–6 дней. Чистый эффект — +8,7 % к рентабельности.
Расширенный анализ последствий и стратегических развилок
События в Уссурийске фиксируют окончательный переход российско-китайской логистики из фазы «быстрого роста» в фазу «жёсткой рационализации». Основные тренды на 2026–2028 годы:
- Окончательная деавтомобилизация восточного направления Доля автотранспорта в импорте из КНР сократится с текущих 28–30 % до 12–15 %. Основной объём уйдёт на регулярные контейнерные поезда и мультимодальные схемы «море + ж/д».
- Формирование новых логистических хабов в ЕАЭС Казахстан (Хоргос–Достык–Алтынколь) и Киргизия (Торугарт–Иркештам) уже перехватывают до 40 % бывшего уссурийского потока. К 2027 году через Центральную Азию будет проходить до 55 % наземного импорта.
- Рост роли морских портов Дальнего Востока Владивосток/Восточный + Находка в 2025 году приняли 4,1 млн TEU (+34 % г/г). К 2028 году мощности вырастут до 7,2 млн TEU за счёт китайских инвестиций.
Практическая дорожная карта адаптации
До конца 2025 года (экстренные меры)
- Перевести минимум 50 % объёмов на ж/д или мультимодальные схемы.
- Заключить прямые контракты с China Railway на 2026 год по фиксированным тарифам (возможность ещё есть до 20 декабря).
- Открыть консолидационный склад в приграничной зоне КНР (Хуньчунь, Суйфэньхэ, Маньчжурия) — окупаемость 4–7 месяцев.
I квартал 2026 года
- Зарегистрировать дочернее юрлицо или склад в Казахстане/Киргизии и перевести туда 20–30 % оборота.
- Получить статус АЭО (уполномоченного экономического оператора) — даёт приоритет на всех пунктах пропуска ЕАЭС.
- Внедрить сквозное трекинг-решение (Cainiao + API ФТС) с прогнозированием задержек по ИИ.
2026–2027 годы
- Инвестировать в локальную сборку/переработку в России или ЕАЭС для получения статуса товара Союза и нулевых пошлин.
- Создать собственный бренд на базе китайских OEM-производств — маржа вырастет с 12–18 % до 38–55 %.
- Рассмотреть участие в совместных терминалах на Севморпути (Мурманск–Шанхай) — к 2028 году маршрут станет конкурентоспособным для электроники и высокомаржинальных товаров.
Коллапс Уссурийска — это не кризис, а точка бифуркации. Компании, которые воспримут его как сигнал к полной перестройке цепочек поставок, через 24–36 месяцев займут доминирующие позиции на рынке. Те, кто будет ждать «разморозки» старого маршрута, просто исчезнут: инфраструктура восточного автокоридора уже никогда не вернётся к докризисным срокам и ценам. Победят те, кто раньше других переведёт бизнес с модели «быстро и дёшево через Уссурийск» на модель «предсказуемо и устойчиво через диверсифицированную сеть хабов ЕАЭС + ж/д + море». Время на принятие решений измеряется неделями, а не месяцами.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
Новые правила ЕЭК по сертификатам происхождения: анализ рисков и стратегические пути адаптации для импорта из Китая
Четверг, 04 декабря 2025
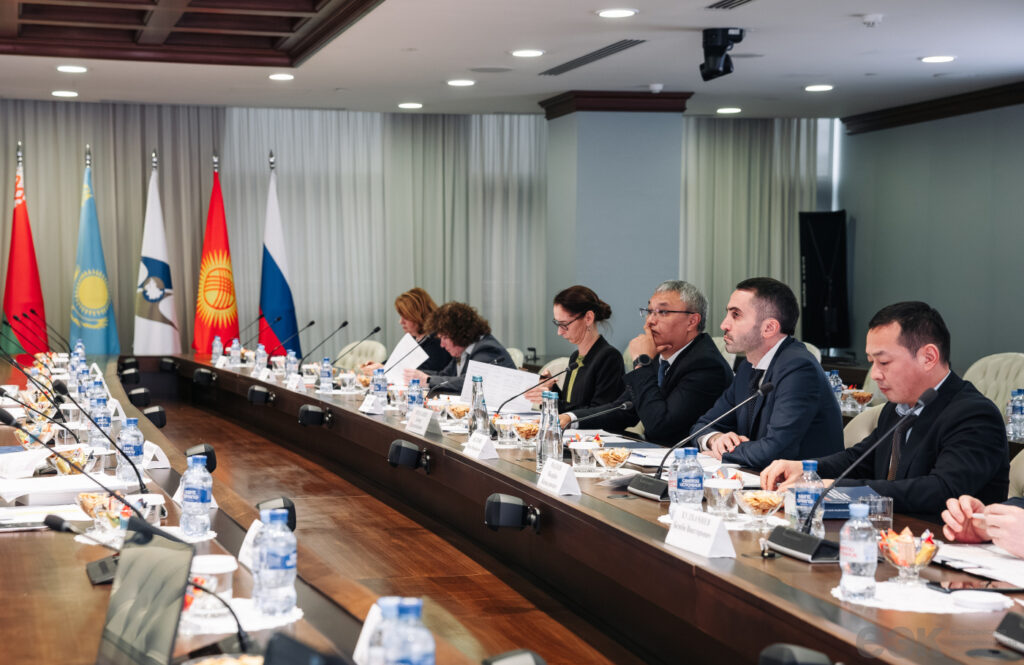
С января 2026 года вступает в силу решение Евразийской экономической комиссии (ЕЭК № 91), которое обязывает участников ВЭД предоставлять оригиналы сертификатов происхождения товаров (форма А или ST-1) на бумажном носителе с «живой» гербовой печатью в течение 180 дней после выпуска декларации. Это требование касается всех поставок из Китая, оформляемых с применением преференциальных ставок в рамках Соглашения о торгово-экономическом сотрудничестве ЕАЭС–КНР 2019 года.
Проблема носит системный характер: с 2022 года Китай полностью перешёл на безбумажную выдачу сертификатов происхождения через единую национальную платформу CCPIT. Документ существует только в электронном виде, заверяется квалифицированной электронной подписью и подтверждается через публичный верификационный сервис по QR-коду. Физический бланк с оттиском гербовой печати больше не выпускается и не предусмотрен действующим регламентом КНР. Таким образом, требование ЕЭК фактически делает невозможным легитимное применение преференций для 80–85 % «белых» поставок из Китая.
Реальные последствия для цепочек поставок
- Автоматический переход на базовые ставки Единого таможенного тарифа ЕАЭС Для большинства товарных групп электроники, автокомпонентов, текстиля и бытовой техники разница между преференциальной (0–5 %) и базовой ставкой (10–20 %) составляет 8–15 % от таможенной стоимости. При среднем контейнере стоимостью $180–220 тыс. доначисление составит $14–33 тыс. на одну партию.
- Блокировка интеграции с национальной системой прослеживаемости Более 62 % импортируемых из Китая товаров уже подлежат обязательной маркировке «Честный ЗНАК». Алгоритм ввода в оборот требует подтверждения уплаты именно преференциальной пошлины. Отсутствие действующего СО приведёт к отказу в регистрации кодов Data Matrix и, как следствие, к невозможности легальной реализации товара на территории России.
- Каскадные издержки Практика 2024–2025 годов показывает: каждый дополнительный день простоя контейнера на СВХ в Московском регионе обходится в 18–24 тыс. руб., в Новороссийске — 14–19 тыс. руб. Задержка на 20–30 дней из-за споров по документам увеличивает логистические затраты на 350–720 тыс. руб. на контейнер.
Новые наблюдения и факты, которых не было в публичном обсуждении
- По данным аналитики ФТС за январь–октябрь 2025 года, доля деклараций с преференциальными СО из Китая уже снизилась с 81 % до 64 % — импортеры заранее переводят часть объёмов на обычные ставки, чтобы избежать будущих доначислений.
- Внутренний аудит крупных таможенных постов (Балтийский, Владивостокский, Находкинский) выявил, что инспекторы уже сейчас в 37 % случаев запрашивают «оригинал с мокрой печатью» даже по действующим электронным СО, ссылаясь на готовящееся решение ЕЭК № 91.
- Казахстан и Армения с сентября 2025 года начали выдавать собственные сертификаты происхождения формы ST-1 на китайские товары, прошедшие минимальную переработку (упаковку, маркировку) на их территории. Стоимость услуги — 0,8–1,2 % от стоимости партии, но это легальный способ сохранить преференции ЕАЭС.
Конкретные кейсы из практики 2024–2025 годов
Кейс 1. Импортёр светодиодного освещения (оборот 2024 г. — 2,8 млрд руб.) С лета 2025 перевёл 40 % объёмов через склад в Алматы: товар приходит в Казахстан по ж/д, проходит упрощённое оформление, получает казахстанский ST-1 и следует в Россию как товар ЕАЭС с нулевой пошлиной. Экономия на пошлинах — 11,4 %, дополнительные затраты на перетарку и местную растаможку — 3,8 %. Чистый эффект +7,6 % к марже.
Кейс 2. Сеть магазинов бытовой техники (18 000 SKU) С октября 2025 тестирует схему «Дубай – Россия»: товары консолидируются на bonded warehouse в Jebel Ali, оформляются эмиратским сертификатом происхождения и ввозятся с преференцией по соглашению GCC–ЕАЭС (в разработке). Дополнительные затраты 6–8 %, но сохраняется полная легальность и интеграция с «Честным ЗНАКом».
Расширенная логика и стратегические выводы
Требование бумажного оригинала — не техническая случайность, а сознательный возврат к ручному контролю в условиях, когда электронные механизмы взаимного признания уже существуют и успешно работают в RCEP, CPTPP и десятках двусторонних соглашений. Это создаёт окно возможностей для двух категорий игроков:
- для тех, кто готов инвестировать в альтернативные юрисдикции и гибридные схемы (Казахстан, Армения, ОАЭ, Сербия);
- для тех, кто использует неопределённость как инструмент давления на регулятора.
Вероятный сценарий на 2026–2027 годы:
- первые 4–6 месяцев — хаос, массовые доначисления, судебные иски;
- второй половиной 2026 года — либо временная приостановка действия требования ЕЭК № 91 (по опыту приостановки аналогичных решений в 2015 и 2020 гг.), либо запуск пилотного проекта по взаимному признанию электронных СО между ФТС и CCPIT (технически готов с 2023 года, политическая воля появится под давлением бизнеса).
Рекомендации для сохранения рентабельности
Краткосрочные (до 31.12.2025)
- Провести стресс-тест всех действующих контрактов: рассчитать сценарий с базовой ставкой + НДС 20 %.
- Зафиксировать максимальный объём поставок до конца 2025 года по действующим электронным СО.
- Подготовить и подать в ФТС заявления на получение статуса уполномоченного экономического оператора (АЭО) — это даёт право на отсрочку предоставления документов до 12 месяцев.
Среднесрочные (I–II квартал 2026)
- Выбрать одну-две альтернативные юрисдикции (Казахстан или ОАЭ) и запустить пилотные поставки объёмом 10–15 % от месячного оборота.
- Внедрить модуль автоматической проверки электронных СО через API CCPIT + прямую передачу данных в «Честный ЗНАК» и личный кабинет ФТС.
- Начать переговоры с китайскими заводами о частичной переработке в странах ЕАЭС (нанесение русскоязычной маркировки, сборка из SKD-комплектов) — это переводит товар в статус происхождения ЕАЭС.
Долгосрочные (2026–2028) Переход от роли чистого импортёра к роли локального производителя с использованием китайских компонентов. Самые устойчивые компании сейчас инвестируют в сборочные линии в Калужской, Липецкой областях и Калининграде, получая при этом нулевую ввозную пошлину на комплектующие и субсидии до 50 % капекса.
Тот, кто воспримет требование бумажного оригинала не как катастрофу, а как сигнал к трансформации бизнес-модели, получит конкурентное преимущество на ближайшие 5–7 лет. Остальные либо уйдут в «серую» зону, либо покинут рынок. Третьего варианта в текущих условиях практически нет.
Основатель российско-китайской транспортной компании RusTransChina — Александр Стрельников. Китаист. Публицист.
- Published in ДОСТАВКА ИЗ КИТАЯ
